車両保険はこんな人は不要です!
ひろマネー
ひろマネー|投資・保険・税金をやさしく解説
個人賠償責任保険、実は「重複加入」しているかもしれません。
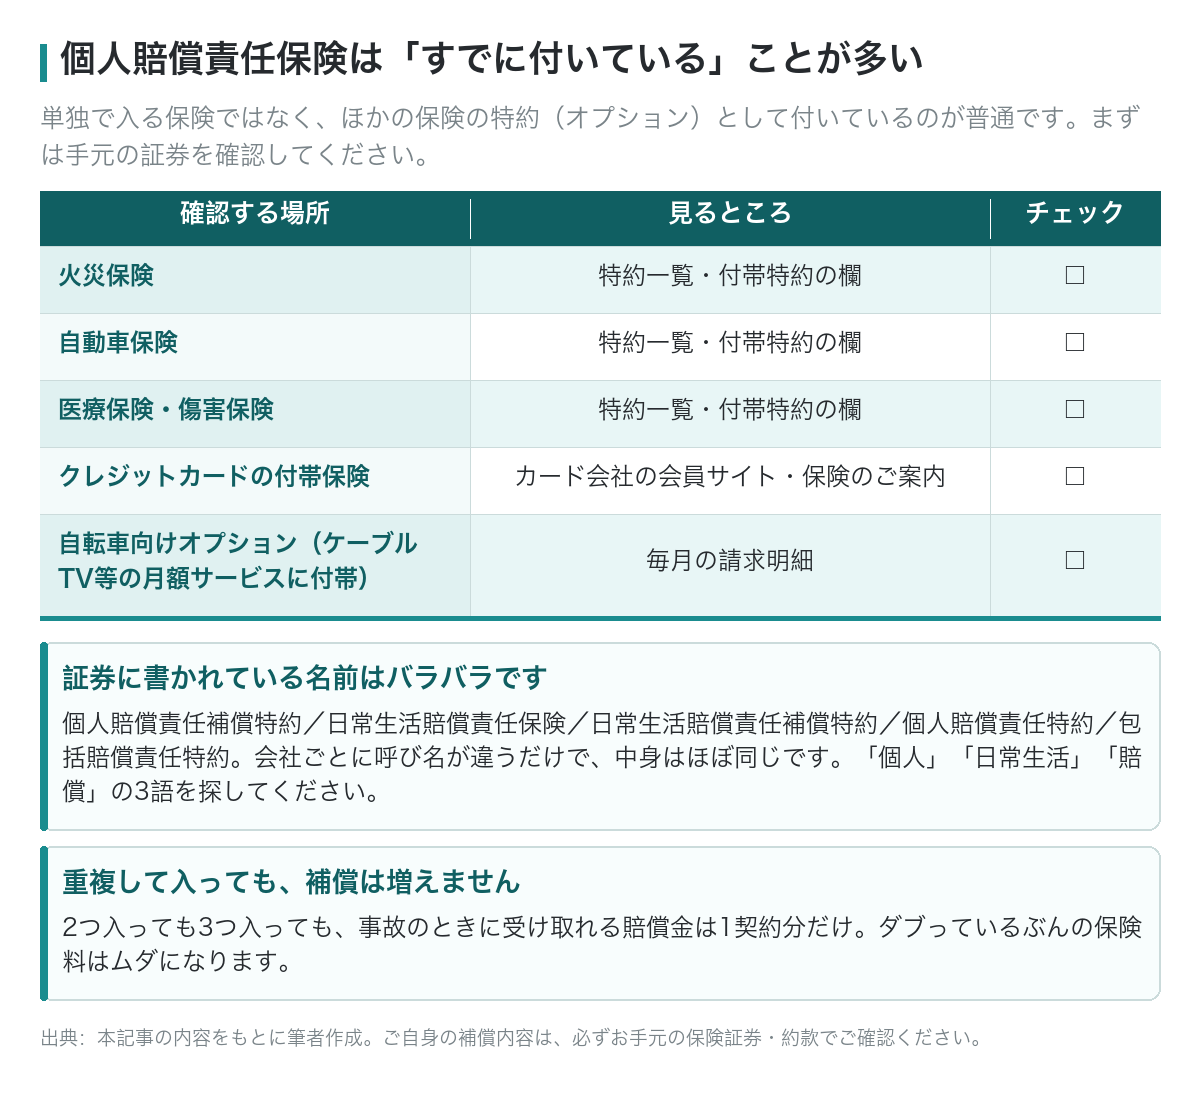
なぜなら、この保険には名前がたくさんあるからです。
保険会社ごとに名前が違いますが中身はほぼ同じ。保険証券や約款では、だいたい上記のどれかで書かれています。
どれが書いてあっても、
「日常生活で他人や他人のモノに損害を与えた場合の賠償」なら同じものです。
「日常生活で他人にケガをさせたり、物を壊してしまったときの賠償」を補償する保険です。
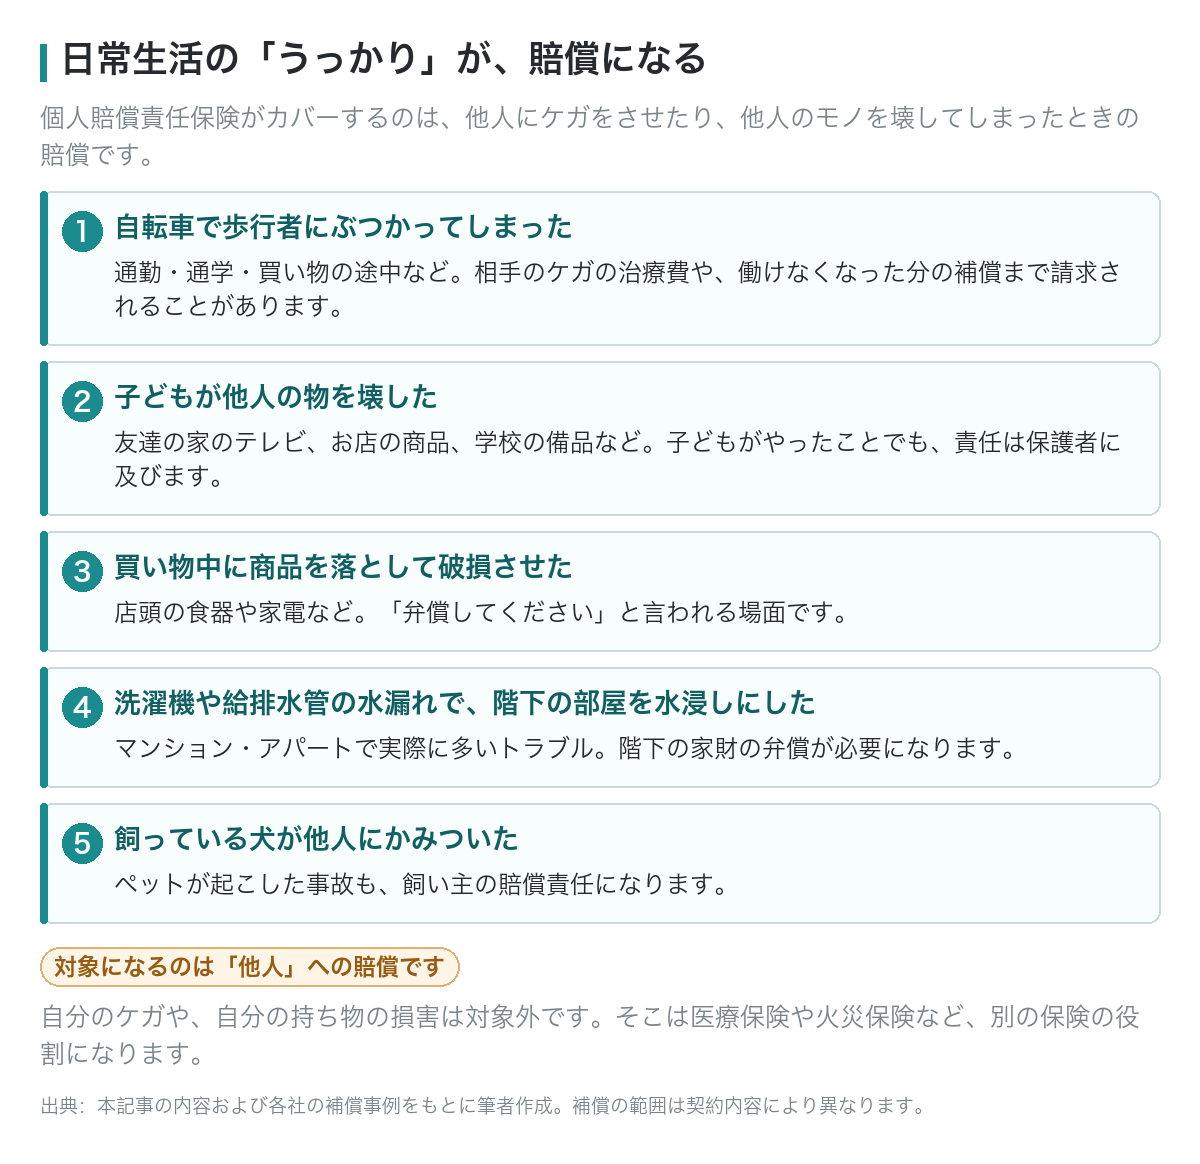
例えば
その他の事例として
こうした「うっかり事故」の賠償をカバーします。
最近は自転車事故で「数千万円〜1億円超の賠償」になるケースもあり、個人的には必ず入っておいた方がいい保険だと思います。
下の参考資料をご覧ください。
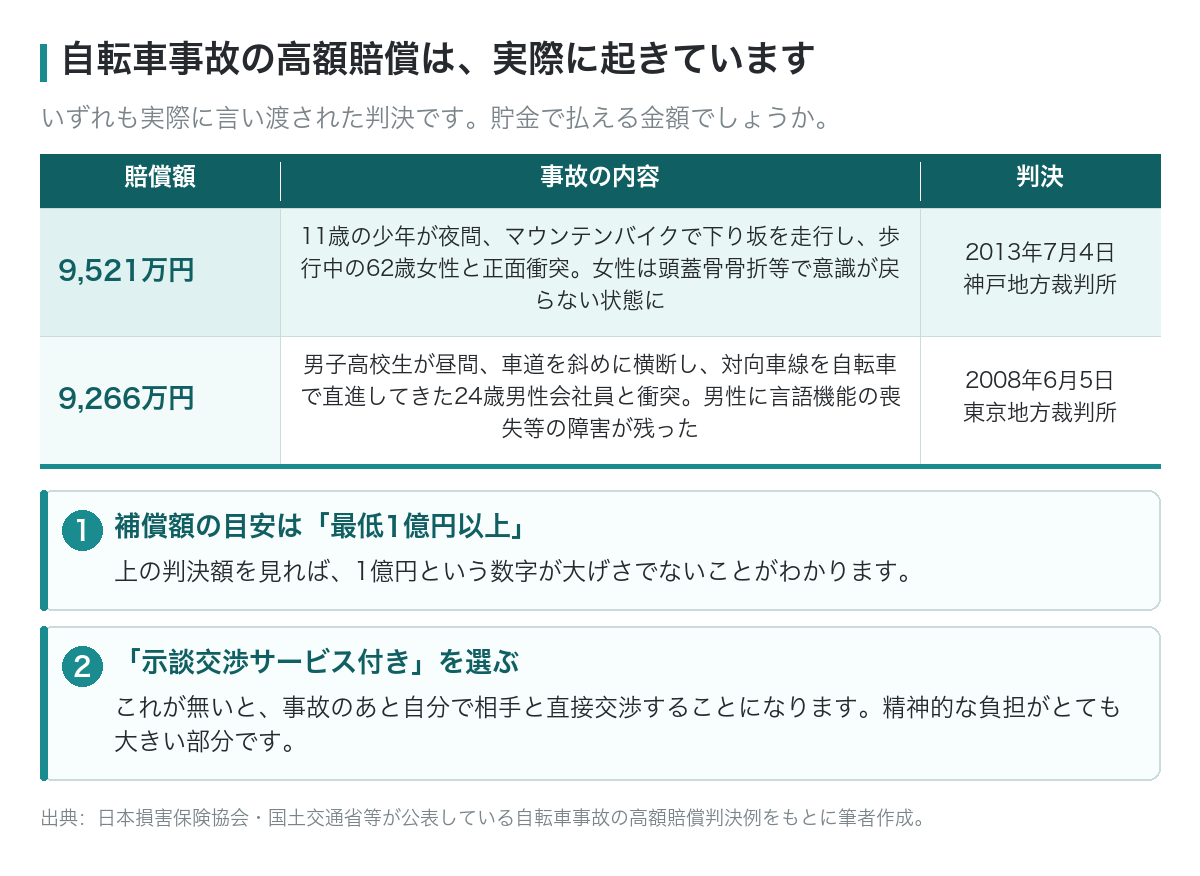
とんでもない賠償金額!
こういったことが実際に自分の身に起こってしまった場合は貯金では払えきれないと思います。
特に自転車に乗る方がご家族にいる場合はしっかり個人賠償責任保険に入っているか確認して下さい。
下の参考資料をご覧ください。
①補償額はいくらか。
目安は最低1億円以上。
②示談交渉サービスが付いているか。
これが無いと、事故時に自分で相手と直接交渉することになります。精神的な負担がかなり大きいため、示談交渉サービス付きが安心です。
ここが一番の落とし穴です。
個人賠償責任保険は、単独で入る保険ではなく「特約(オプション)」として付いていることが多いです。
代表的なのは
本人が意識しないまま、すでに加入しているケースが本当に多いです。
私の実例と書きましたが、実際は父親の話です。
父はケーブルテレビ(J:COM)の月々の請求に、自転車向けのオプション保険を付けていました。名前に「自転車」と付いていたので、まさかこれが個人賠償責任保険とダブっているとは、本人もまったく思っていなかったそうです。
支払っていたのは月々440円(税込)、年間で5,280円。明細をきちんと見るまで、私も父も気づきませんでした。
そして中身を確認してみると、ひとつ前の章でお伝えした①補償額、②示談交渉サービスの有無、そのどちらもが、父がすでに入っていた火災保険の個人賠償特約と重なっていました。
つまり、同じ補償を二重に買っていたということです。
この金額を、私はどう受け止めたか。
結論から言うと、私は割高だと感じました。理由は2つあります。
ひとつ目は、契約の形です。
父の契約内容をよく見ると、実際に保険を引き受けている保険会社と、窓口になっている会社が、それぞれ別の会社でした。保険にかぎった話ではありませんが、間に入る会社が増えるほど、そのぶんのコストは価格に乗っていくのが一般的です。私はそう考えているので、この形の契約は自分なら選ばないな、と思いました。
皆さんも、ご自分の保険証券やマイページを見てみてください。「引受保険会社」と「取扱代理店」が別々に書かれていることがあります。そこがどうなっているかを一度見ておくだけでも、保険料の見え方は変わります。
ふたつ目は、比べる相手を持っていたことです。
前回の私の投稿記事です。
 私が入っている「火災保険は年間4000円」ひろマネー|投資・保険・税金をやさしく解説
私自身が入っている火災保険は年間4,000円で、そこに個人賠償責任の補償が自動で付いています。家の補償と個人賠償が、合わせて年間4,000円です。
この金額を自分の中に持っていたので、「自転車まわりの補償だけで年間5,280円」という数字を、私は高く感じたわけです。
もちろん、保険料は建物の条件や補償の範囲によって変わりますから、この2つをまったく同じ土俵で比べられるわけではありません。それでも、比べる相手をひとつ持っているだけで「この金額は自分にとって妥当なのか」を考えられるようになります。
父の場合は、ほかに入っていた火災保険の特約と補償が重なっていたので、この自転車向けの保険は解約しました。
個人賠償責任保険は
「いくつ入っても、実際に使えるのは1契約分だけ」
2つ入っても、3つ入っても事故のときに受け取れる賠償金は変わりません。
つまり、保険料をムダに払っている可能性があるということです。
保険証券やマイページでチェックしてみましょう。
名前は保険会社によって違いますが、よくある表記は
「個人」「日常生活」「賠償」という言葉があるか確認してみて下さい。
証券を見ると「特約一覧」「付帯特約」の欄に書かれていることが多いです。
最近は自治体で自転車保険の加入義務化が進んでいます。
ただし、すでに個人賠償責任保険に入っていれば要件を満たすことがほとんどです。
新しく自転車保険に入る前に、まずは今の「火災保険や自動車保険」を確認して下さい。これだけでムダな出費を防げます。
今回は、重複していた年間5,280円の保険料が、まるごと不要になりました。
年間5,280円の削減効果です。
新NISAで高配当株の配当金で5280円を得るには。
13.2万円×年間利回り4%=5280円。
つまり13.2万円分の投資をしたことと同じです。
この削減できた5280円は、本や学びに使うことで、未来への自己投資になります。また、その買った本をカフェでゆっくり過ごしながら学ぶことも出来ます。
ダブっていた保険を見直しただけで、こんな豊かな時間を過ごすことが出来るんです。皆さんも必要のない保険を減らして、削減できたお金を豊かな時間に充てて下さいね。
物価は昔も今もこれからも、どんどん上がっていくものなので、このような見直しをすることで物価に苦しめられにくくなり、盤石で強い家計作りにもなります。
「お金」は生きるために必要なものを手に入れる「購買」の道具です。
知識がないと、その購買力は気づかないうちに削られていきます。
知って実践することで購買力が上がり、人生をより豊かにできると思います。小さなことからコツコツと始めてみましょう。
やれば出来る!
ほなまた!
※本記事は、特定の保険会社・保険商品をおすすめしたり、加入・解約を勧めるものではありません。記載している保険料や補償内容は、筆者および家族が実際に契約していた時点のものです。ご自身の契約内容は、必ずお手元の保険証券・約款でご確認ください。
▼ あわせて読みたい
私が入っている「火災保険は年間4000円」ひろマネー|投資・保険・税金をやさしく解説