年収500万円でも所得税は1500円?家族ありで計算してみた
ひろマネー
ひろマネー|投資・保険・税金をやさしく解説
「保険料は控除になるので、節税にもなりますよ」
保険の話を聞いたとき、こう言われたことはありませんか。
10月ごろになると、保険会社から「生命保険料控除証明書(せいめいほけんりょうこうじょしょうめいしょ)」というハガキが届きます(会社や払い方によっては、11月以降のこともあります)。ハガキには、その年に払った保険料の額が書かれています。それを見て、「月2万円払っているから、年24万円分は税金が安くなるはず」と思っている方もいるのではないでしょうか。
実は、そうはならないんです。
払った保険料が全部、控除になるわけではありません。控除には上限があります。しかも、控除された金額がそのまま戻ってくるわけでもありません。
控除に上限があることを知らないままだと、「節税になるなら」と同じ種類の保険をもう1本足しても、税金が1円も変わらないことがあります。毎月の保険料だけが増えて、思っていたような節税にはなっていない。そのズレに気づかないまま、何年も払い続けてしまうかもしれません。
でも、仕組みを知れば、自分の場合いくら税金が減るのかが一目でわかります。たとえば、年収500万円・単身の会社員の場合です。1つの枠(保険の種類ごとの区分。あとで説明します)に保険料を月1万円払っても月3万円払っても、減る税金は年約4,800円で同じです(試算)。「節税になるか」ではなく、「その保障が自分に必要か」で保険を選べるようになります。
さあ、一緒に学んでいきましょう。
「保険で節税」には、勘違いしやすいポイントが2つあります。
①はこの章で、②は次の章で説明します。まずは①から整理していきましょう。
控除とは、税金を計算する前に、所得(年収から、経費にあたる分を差し引いた金額)から差し引く金額のことです。税金は「差し引いたあとの所得×税率」で決まります。
つまり、控除で減るのは「税金をかける元の金額」です。税金そのものが控除の分だけ減るわけではありません。
たとえば、所得税の税率が5%の人が、4万円の控除を受けた場合はこうなります。
4万円が戻ってくるのではなく、減るのは2,000円です。ここが、いちばん間違えやすいところです。
控除は『戻ってくるお金』ではなく『税金をかける元の金額から引くお金』。ここだけ覚えておけば大丈夫です
所得税がどんな流れで計算されるのかは、こちらの記事で年収500万円の例を使って説明しています。
 年収500万円でも所得税は1500円?家族ありで計算してみたひろマネー|投資・保険・税金をやさしく解説
※この記事は2025年分のルールで計算しています。2026年分は基礎控除が引き上げられたため、この記事の数字とはそのまま比べられません。
生命保険料控除は、所得税と住民税の両方に効きます。ただし、減るタイミングが違います。
そして、所得税と住民税では控除の上限も違います。ここからは勘違い②、「上限」の話です。
お手元のハガキを見てみてください。多くのハガキには、保険の種類として「一般」「介護医療」「個人年金」のどれかが書かれています。
2012年1月1日以降に結んだ保険(新契約)の場合、生命保険料控除は3つの枠に分かれています。
所得税の控除の上限は、1つの枠で4万円。3つの枠を合わせて12万円です。住民税の上限は、次の章で説明します。
ここが大きな落とし穴です。
上限は「保険1本あたり」ではなく「枠1つあたり」です。たとえば、終身保険と学資保険と定期保険の3本に入っていても、3本とも「一般」の枠なら、控除は合わせて4万円が上限です。
つまり、「もう1本入れれば節税になる」が成り立つのは、まだ埋まっていない枠に入るときだけです。すでに上限の4万円に届いている枠に保険を足しても、控除は1円も増えません。
1つの枠の控除額は、その枠で1年間に払った保険料から、次の式で決まります(新契約・所得税)。
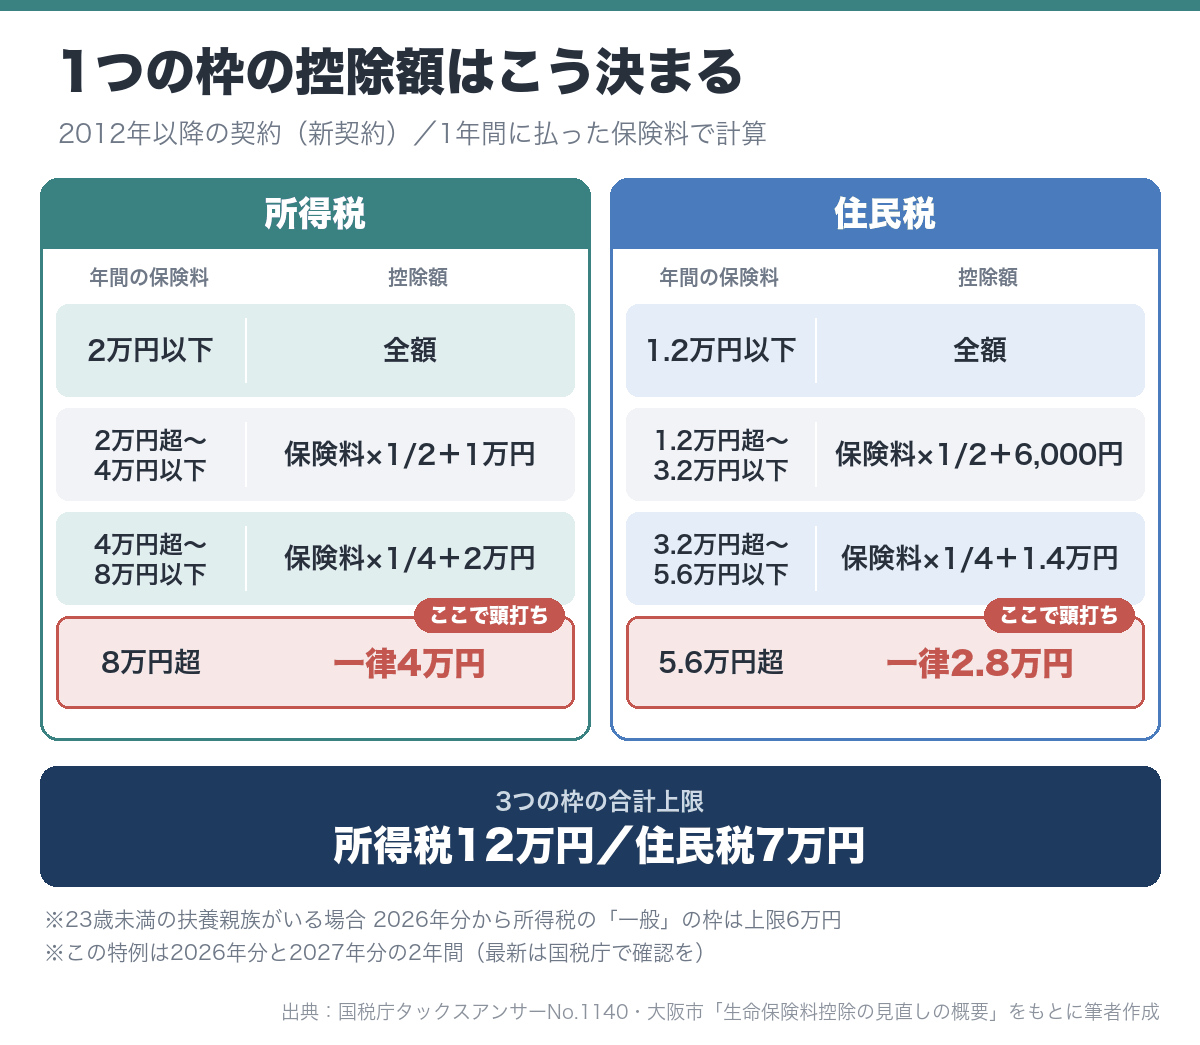
たとえば、1つの枠に払った保険料が次の場合はこうなります。
年8万円を超えると、月1万円でも月3万円でも控除は同じ4万円です。年8万円は、月にすると約6,700円。1つの枠に月6,700円ほど払った時点で、控除は頭打ちになります。
なお、2026年分からは、23歳未満の扶養親族(たとえば、養っている子ども)がいる方に限り、所得税の「一般」の枠(新契約)の上限が6万円に上がりました。この場合、頭打ちになるのは年12万円(月1万円)です。3つの枠を合わせた12万円の上限は変わりません。住民税の上限は、今のところ変わっていません。
この特例は、今のところ2026年分と2027年分の2年間です。2028年分以降も続くかは、これからの税制改正で決まります。最新の情報は、国税庁のタックスアンサー(No.1140「生命保険料控除」)で確認できます。
この記事の計算は、この特例を使わない単身の場合で進めます。
「個人年金」の枠に入れるのは、国税庁が定める条件を満たした個人年金保険だけです。主な条件は次のとおりです。
保険会社の書類では、この条件を満たす契約に「税制適格特約(ぜいせいてきかくとくやく)」が付いている、と書かれていることが多いです。
条件に当てはまらない年金型の保険は、「個人年金」の枠ではなく「一般」の枠で扱われます。その場合、「一般」の枠がすでに上限の4万円に届いていれば、控除は増えません。自分の保険がどちらの扱いかは、ハガキに「個人年金」と書かれているかで確認できます。
ここまでは所得税の話でした。住民税は、上限がもう一段低く設定されています。
住民税の控除額は、次の式で決まります(新契約)。
所得税より早く、年5.6万円(月約4,700円)で頭打ちになります。
2.8万円×3つの枠=8.4万円、とはなりません。住民税は、3つの枠を合わせた上限が7万円と決まっています。
所得税は合計12万円、住民税は合計7万円。上限が税金ごとに違うことは、知らない方も多いと思います。
所得税は、所得が多いほど税率が上がる仕組みです。一方、住民税の税率(所得にかかる部分)は、年収にかかわらず一律10%です。
そのため、住民税で減る額は「控除額×10%」で計算できます。1つの枠が満額(上限いっぱい)なら2.8万円×10%=2,800円、3つの枠が満額でも7万円×10%=7,000円が上限です。
ハガキの「申告額」の欄を見てみてください(保険会社によっては「申告予定額」など、1年分の見込み額が書かれた欄です)。その金額を12で割ると月額になります(同じ枠に保険が2本以上あるときは、合計してから割ります)。下の早見表で、あなたの年収に近い欄と見比べてみてください。
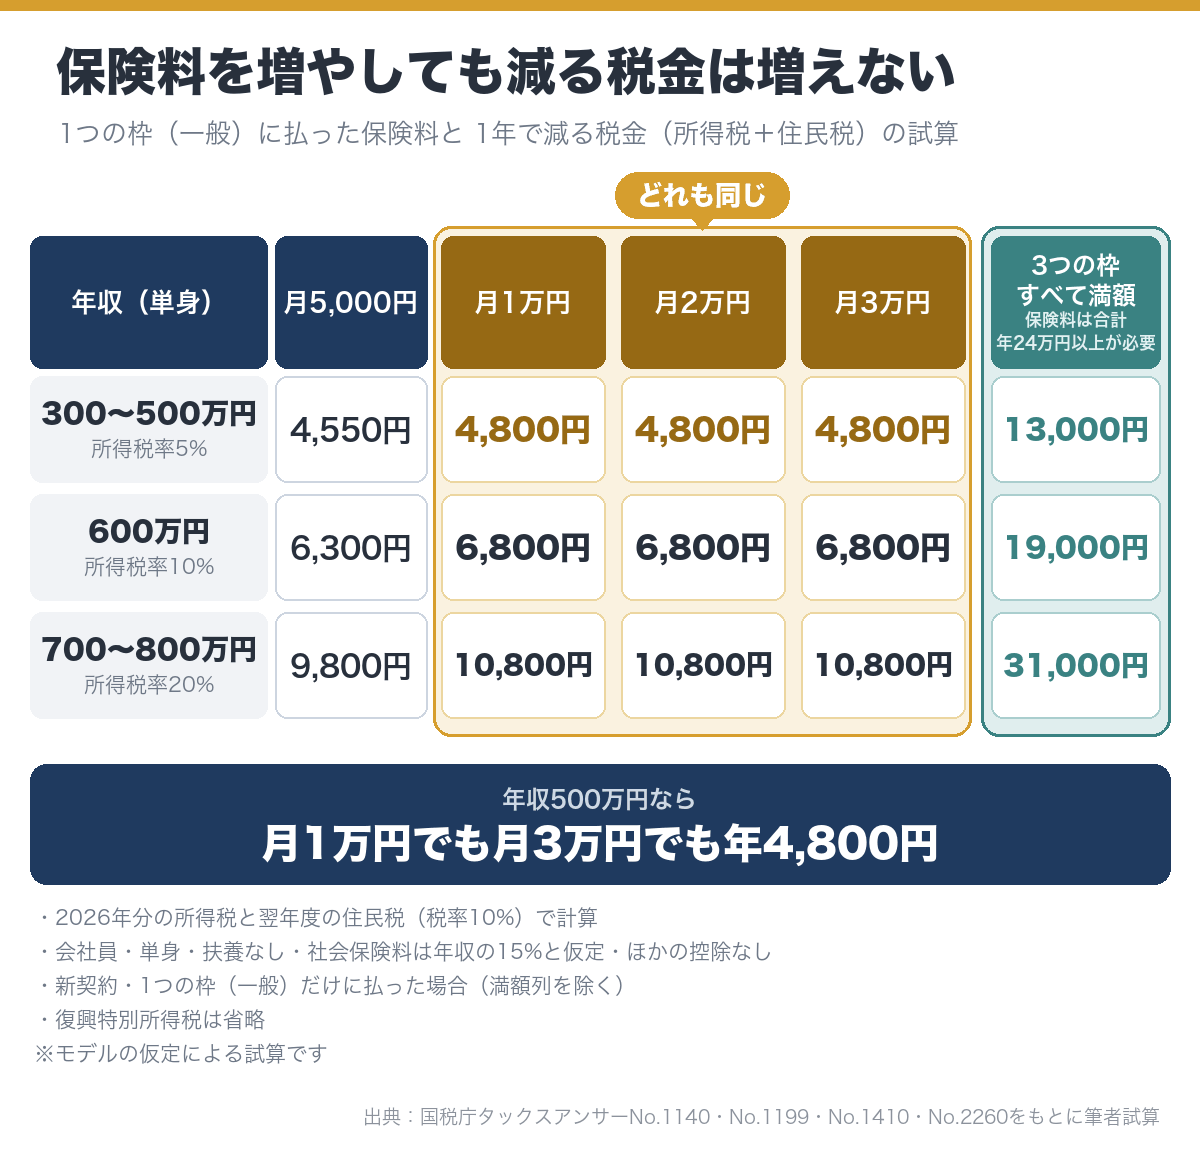
1つの枠(一般)に払った保険料ごとに、1年間で減る税金(所得税+住民税)を年収別に計算しました。「介護医療」「個人年金」の枠でも、計算は同じです。
計算の前提は次のとおりです(モデルの仮定です)。
計算の中身を、年収500万円・月1万円の場合で見てみましょう。
【1】1年間に払う保険料
【2】控除額(式に当てはめる)
【3】減る税金(所得税率5%・住民税率10%)
年収300〜500万円が同じ数字になるのは、このモデルでは300万・400万・500万円のどれも、所得税率5%の区分に収まるためです。2026年分は基礎控除(ほとんどの人が受けられる控除)が引き上げられたので、年収500万円でも5%に収まります。
年収600万円以上の欄の方で、扶養家族がいる・社会保険料が多いなどで所得税率が1つ下の区分になる場合は、減る税金はもう少し小さくなります。なお、23歳未満の扶養親族がいる方は「一般」の枠の上限が6万円になるため、この表より減る税金が増えることがあります。
早見表で、月1万円・月2万円・月3万円のところを見比べてみてください。3つとも、どの年収でも同じ数字になっています。
1つの枠に年8万円以上払うと、それ以上は何円払っても控除は増えません。月1万円を月3万円に増やすと、保険料は年24万円増えますが、減る税金は1円も増えません。
3つの枠をすべて満額にした場合(所得税の控除12万円・住民税の控除7万円)、減る税金は次のとおりです(試算)。
ただし、満額にするには3つの枠それぞれに年8万円以上、合計で年24万円以上の保険料を払う必要があります。年24万円払って、減る税金は年1.3万〜3.1万円。これが、生命保険料控除の上限いっぱいの姿です。
私が以前入っていたドル建て終身保険は、月約1.2万円(年14.4万円)でした。それでも、減る税金は年約6,800円です(所得税・住民税とも税率10%の場合の試算)。早見表の年収600万円の欄と同じ数字です。
その保険をどう考えて解約したのかは、こちらに書いています。
 私が「ドル建て終身保険」を解約した理由ひろマネー|投資・保険・税金をやさしく解説
ハガキに「新」「旧」の表示があるか、見てみてください。多くのハガキには、新契約か旧契約かが書かれています。
2011年12月31日以前に結んだ保険は「旧契約」と呼ばれ、ルールが違います。
旧契約の所得税の控除額は、次の式で決まります。
旧契約の住民税の控除額は、次の式で決まります。
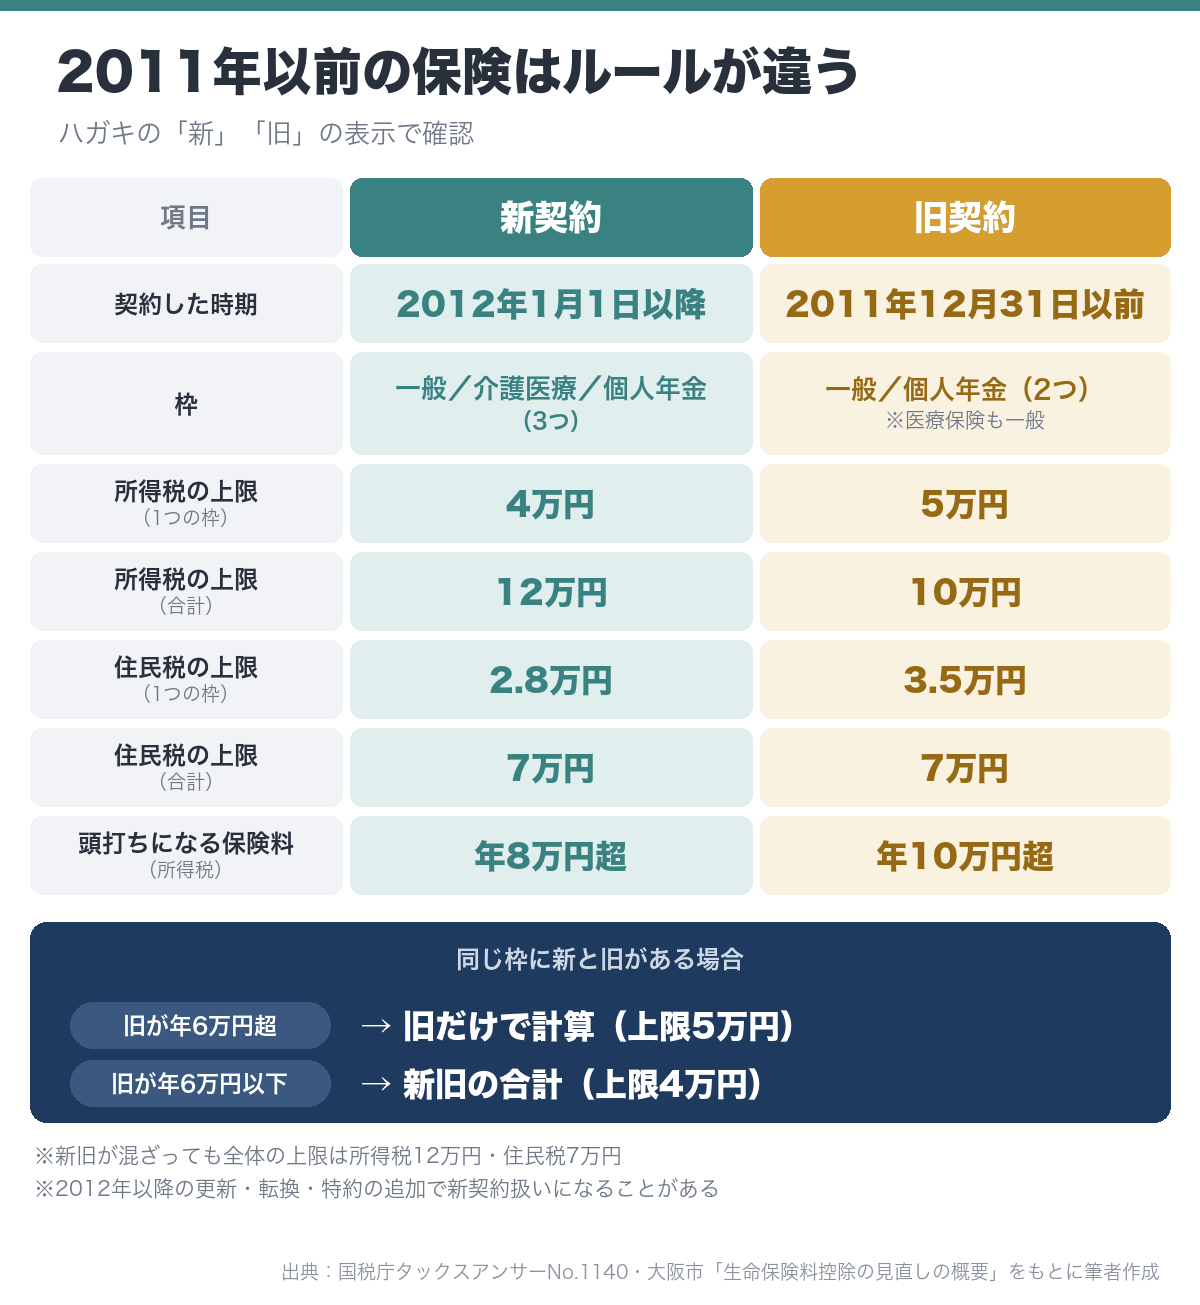
同じ「一般」の枠に、新契約と旧契約の両方がある場合は、計算が少し複雑です(所得税)。
具体的な数字で見てみましょう(所得税・「一般」の枠)。
【例1】旧契約が年8万円、新契約が年5万円の場合
→ 一番多いのは「旧契約だけ」の4.5万円
【例2】旧契約が年4万円、新契約が年5万円の場合
→ 一番多いのは「両方を合計」の4万円
旧契約が年6万円のとき、旧契約だけの控除は6万円×1/4+2.5万円=4万円です。これより多く払っていると、旧契約だけで計算したほうが4万円を超えます。年6万円が分かれ目になるのは、このためです。
旧契約の保険料が年6万円を超えている方は、同じ枠に新しい保険を足しても、控除は旧契約だけで計算した額(上限5万円)のままで、増えません。新旧が混ざっても、全体の上限は所得税12万円・住民税7万円です。
40〜50代の方は、旧契約の保険をお持ちのことも多いと思います。ハガキの新旧表示を一度確かめておくと安心です。
旧契約の保険でも、2012年以降に更新や転換(今の保険を下取りにして、新しい保険に切り替えること)をしたり、特約(主契約に追加で付ける保障)を途中で追加したりすると、その契約全体が新契約の扱いになることがあります(保障のない特約の追加などは除かれます)。
自分の保険がどちらの扱いになっているかは、ハガキの新旧表示で確認するのが確実です。わからない場合は、保険会社に問い合わせてみてください。
年収500万円・単身なら、1つの枠に年12万円の保険料を払って、減る税金は約4,800円です。払った額の約4%です。
残りの約96%は、節税では戻ってこない保険料です。「節税のため」だけで考えると、割に合う買い物とは言いにくいです。
だから、保険を選ぶときは「節税になるか」よりも、「その保障が自分に必要か」で考えるのがおすすめです。
控除はおまけ。保険は『その保障が必要か』で選ぶのが順番です
ちなみに、掛金の全額が控除になる制度もあります。iDeCo(個人型確定拠出年金)の掛金(自分で積み立てるお金)は、全額が「小規模企業共済等掛金控除(しょうきぼきぎょうきょうさいとうかけきんこうじょ)」として所得から差し引かれます。
ただし、原則60歳まで引き出せないなど、別の注意点があります。違いはこちらの記事にまとめています。
 NISAだけでいいの?iDeCoとの違いを初心者向けにやさしく解説ひろマネー|投資・保険・税金をやさしく解説
控除のために保険を足す前に、いま入っている保険が本当に必要か、一度書き出してみるのがおすすめです。私も医療保険とドル建て終身保険を見直して、保険料が年約24万円減りました。その見直しの手順を、note限定の実用キット(有料・途中まで無料で読めます)にまとめています。
増えるのは、まだ上限に届いていない枠の保険に入ったときだけです。同じ枠では、年8万円を超えると控除は4万円のままです(新契約・所得税)。
2012年以降の契約なら「介護医療」の枠です。2011年以前の契約は「一般」の枠に入ります。ハガキの区分で確認できます。
2026年分から、23歳未満の扶養親族がいる方は、所得税の「一般」の枠(新契約)の上限が6万円になりました。3つの枠を合わせた12万円の上限は変わりません。住民税の上限は、今のところ変わっていません。なお、この特例は2026年分と2027年分の2年間の措置です。2028年分以降も続くかは、これからの税制改正で決まります。最新の情報は国税庁のホームページで確認できます。
年末調整や確定申告の内容をもとに、翌年6月からの住民税で減ります。
生命保険料控除で全額が控除になるのは、1つの枠の保険料が年2万円以下のときだけです(新契約・所得税)。掛金の全額が控除になる制度としては、iDeCoがあります。ただし、原則60歳まで引き出せないなどの注意点があります。
今回のポイントを振り返りましょう。
生命保険料控除は、ありがたい制度です。ただ、「節税になるから」という理由だけで保険を増やしても、税金はほとんど変わらないことがあります。
上限を知っていれば、「節税になりますよ」と保険をすすめられたときに、本当に得なのかを自分で判断できます。節税のためだけの保険に入らずに済めば、そのお金を本当に必要な保障や、自分のために使えます。
まずは、手元のハガキの「一般」「介護医療」「個人年金」と「新・旧」を確かめてみてください。
保険と税金の話は、続けて読むとつながります。次に読むなら、この2本と、実用キットがおすすめです。
私が「ドル建て終身保険」を解約した理由ひろマネー|投資・保険・税金をやさしく解説
年収500万円でも所得税は1500円?家族ありで計算してみたひろマネー|投資・保険・税金をやさしく解説
▶ 保険ぜんぶ見直しコンプリートキット(note限定の実用キット・有料)
ほなまた!
【出典】
・国税庁 タックスアンサー No.1140「生命保険料控除」
・国税庁 タックスアンサー No.1141「生命保険料控除の対象となる保険契約等」
・国税庁 タックスアンサー No.1199「基礎控除」
・国税庁 タックスアンサー No.1410「給与所得控除」
・国税庁 タックスアンサー No.2260「所得税の税率」
・大阪市「生命保険料控除の見直しの概要」
・生命保険文化センター「生命保険料控除制度の概要」
・金融庁「令和9年度税制改正要望」