【6月】住民税決定通知書、どこを見る?年収400万円で計算してみた
ひろマネー
ひろマネー|投資・保険・税金をやさしく解説
「年収400万円です」
「でも、2割くらい引かれるんでしょ?」
そう、それくらいは、みんな知っています。
では、質問を一歩進めます。
その「2割」の中身。何に、いくら払っているか、説明できますか?
ほとんどの方は、給与明細の控除欄を「今月もまた、こんなに引かれてるのかぁ」と眺めるだけで終わっているのではないでしょうか。
でも、「見る」と「読める」は別物です。金額は追えても、健康保険料の対価に何が含まれているのか、どの控除なら自分で増やせるのか。そこまで読めている人は、ぐっと少なくなります。
内訳が読めないままだと、この先何十年も「なんとなく引かれるお金」を払い続けるだけになります。控除を使えば減らせる税金にも、公的保障とダブっている民間保険にも、気づくことができません。
逆に、内訳がわかると、給与明細は「眺める紙」から「使える道具」に変わります。控除を使って税金を数万円減らしたり、保障のダブりを外して固定費を落としたり。知った人から順に、使えるお金が増えていく。これがお金の教養の、いちばん身近な効きどころです。
この記事を読むと、こんなことがわかります。
さあ、一緒に学んでいきましょう。
先に答えをお見せします。
年収400万円 → 手取り 約317万円(月あたり約26.4万円)
引かれている約83万円の中身は、大きくこの3つです。
| 社会保険料 | 約60万円 |
| 住民税 | 約18万円 |
| 所得税 | 約6万円 |
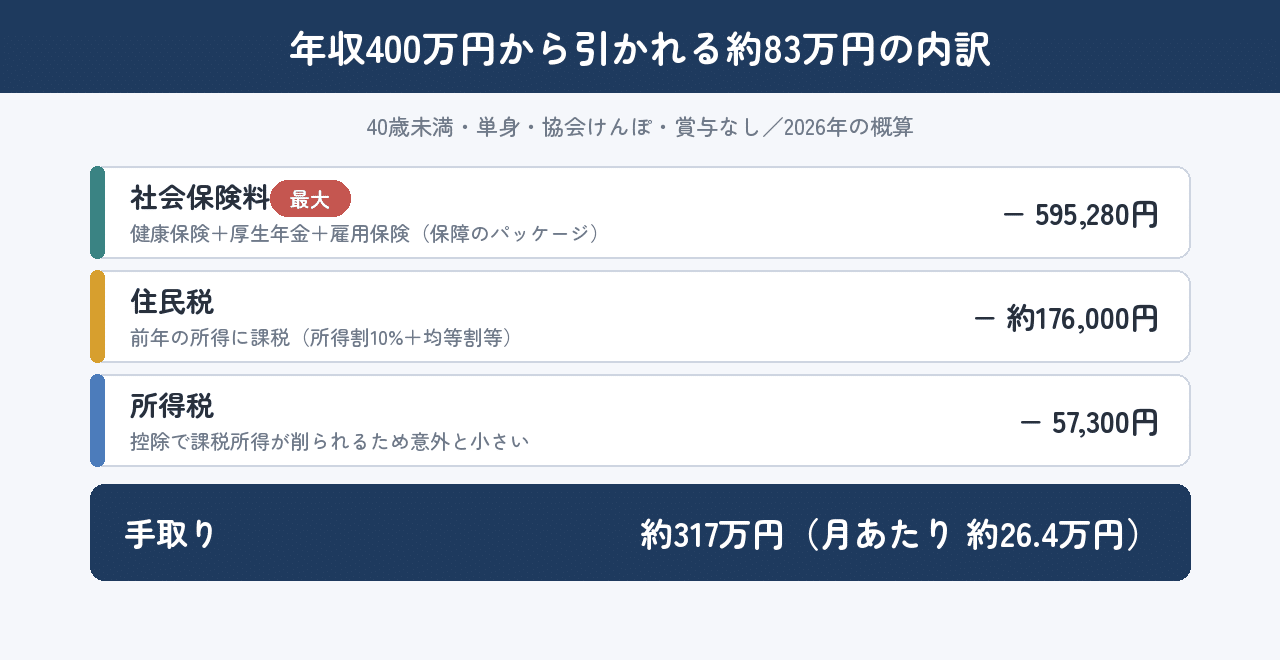
意外に思いませんか。一番大きいのは税金ではなく、社会保険料なんです。「税金が高い」とよく言われますが、年収400万円の場合、所得税はたった約6万円。その10倍近い約60万円が、社会保険料として引かれています。
この記事では、この3つ(社会保険料・住民税・所得税)を1つずつ分解していきます。
1つ目、社会保険料から見ていきましょう。
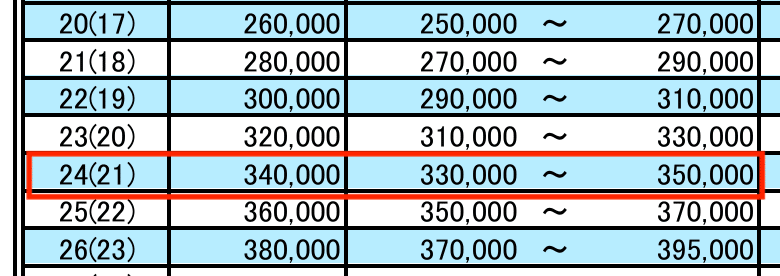
月給は400万円÷12=約33.3万円。
社会保険料は、この月給を「標準報酬月額」(給与を区切りのいい額に当てはめた、保険料計算のもとになる金額)に当てはめて計算されます。
33.3万円は「33万〜35万円」の区切りに入るので、このモデルの標準報酬月額は34万円です。
「うちはボーナスがあるから、月給はもっと少ないけど……」という方も大丈夫。いまはボーナスにも毎月の給料と同じ料率で社会保険料がかかる仕組みなので、年収が同じなら、引かれる合計はほぼ同じです。
この記事では計算をシンプルにするため、「ボーナスなし・月給約33.3万円」で進めます。
34万円 × 4.95% × 12か月 = 年 201,960円
健康保険料率は協会けんぽの全国平均で9.90%。会社と本人で半分ずつ負担(労使折半)するので、本人負担は4.95%です(※料率は都道府県で少し異なります)。
34万円 × 9.15% × 12か月 = 年 373,320円
料率は18.3%で、これも折半。本人負担9.15%です。社会保険料の中で、これが一番大きい。
400万円 × 0.5% = 年 20,000円
雇用保険は標準報酬月額ではなく、実際の給与総額に0.5%(2026年度・一般の事業の本人負担)をかけます。
合計すると…
201,960円+373,320円+20,000円 = 年 595,280円(約60万円)
補足を2つ。
40歳になると介護保険料(料率1.62%・折半で本人0.81%)が健康保険に上乗せされます。40歳になった月(1日生まれの方はその前月)から明細の額が少し増えるのは、これです。
また、2026年4月から「子ども・子育て支援金」が健康保険料とあわせて徴収され始めました。明細に増えた新顔ですが、本人負担は月数百円程度(正確な額は加入する健康保険で異なります)。本記事の計算には含めていません。
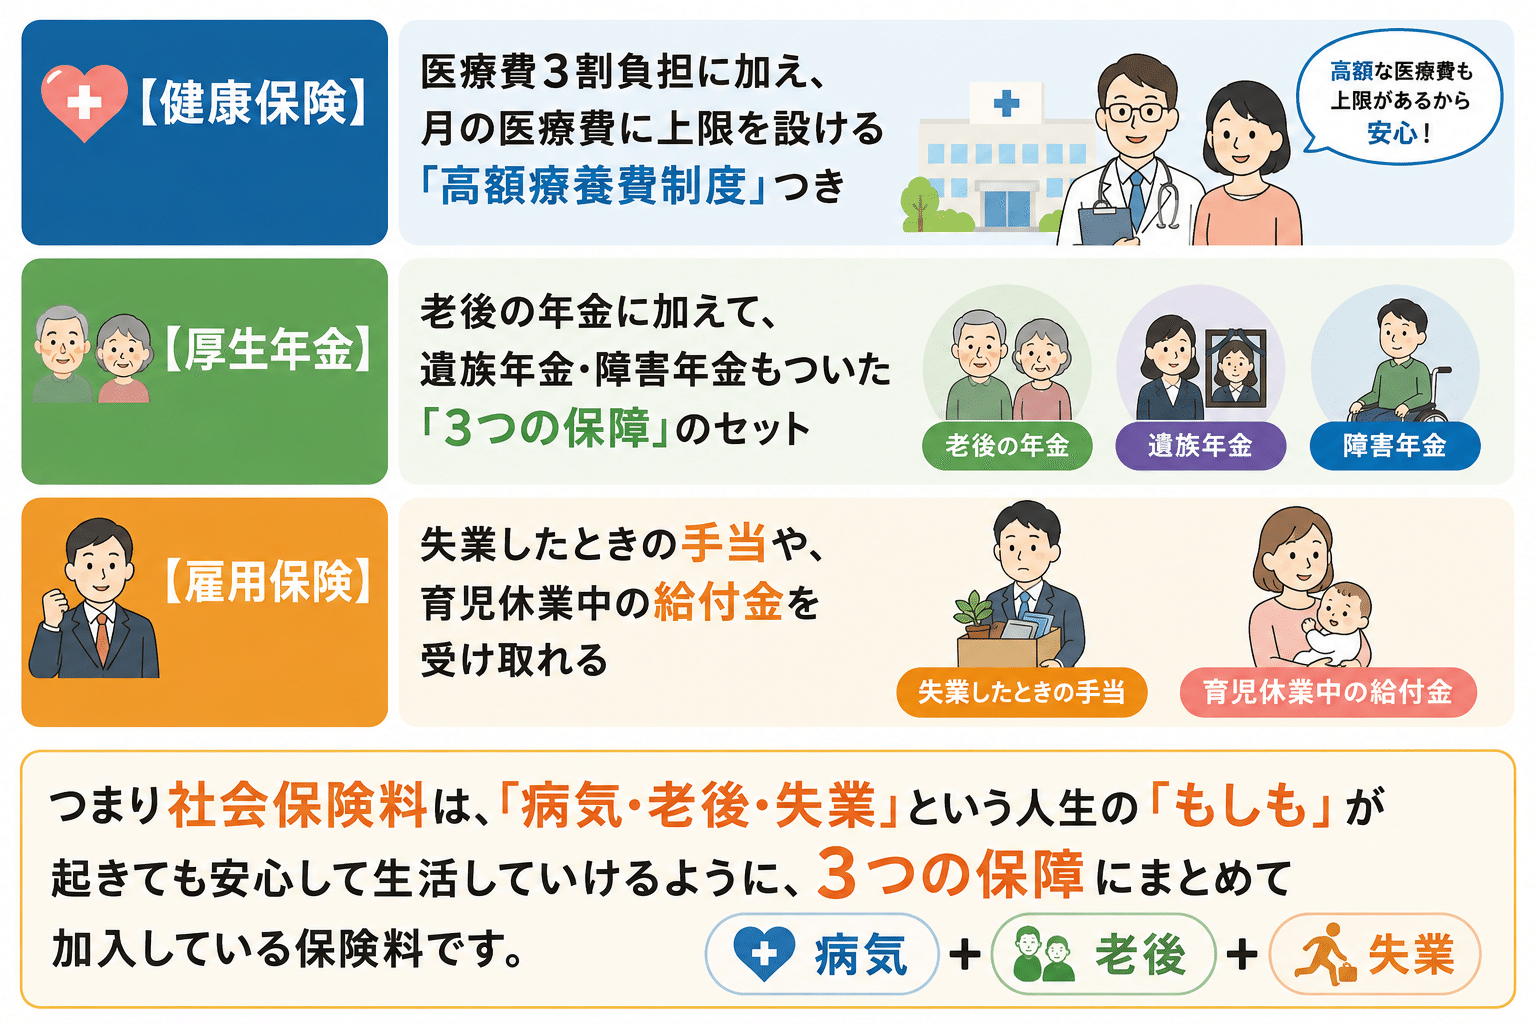
そして、ここが大事なところ。
| 健康保険 | 医療費3割負担に加え、月の医療費に上限を設ける「高額療養費制度」つき |
| 厚生年金 | 老後の年金に加えて、遺族年金・障害年金もついた「3つの保障」のセット |
| 雇用保険 | 失業したときの手当や、育児休業中の給付金を受け取れる |
つまり社会保険料は、「病気・老後・失業」という人生の「もしも」が起きても安心して生活していけるように、3つの保障にまとめて加入している保険料です。
この中身を知ると、「あれ、民間の保険と役割がかぶってない?」と気づけます。この疑問は、記事の後半でもう一度取り上げます。
2つ目は住民税。計算の流れはシンプルです。
給与所得276万円(年収400万円−給与所得控除124万円)
− 社会保険料 595,280円
− 基礎控除 43万円
= 課税される所得 約173万円
→ × 10% = 173,400円
− 調整控除 2,500円(所得税と住民税の控除額の差を埋める税額控除)
+ 均等割・森林環境税 約5,000円
≒ 年 約17.6万円(ざっくり約18万円)
ここで、住民税ならではの注意点をひとつ。
今年払っている住民税は、去年の稼ぎに対するもの。
だから、
この時間差を知らないと、「あれ、収入減ったのに税金が多くない?」と混乱します。仕組みを知っていれば、慌てずに済みます。
住民税の計算の詳しい中身(通知書のどこの欄を、どう読むか)は、この記事で徹底解説しています(※本記事は調整控除まで反映した計算のため、リンク先の概算とは2千円ほど差があります)。
 【6月】住民税決定通知書、どこを見る?年収400万円で計算してみたひろマネー|投資・保険・税金をやさしく解説
3つ目、最後は所得税。
「一番小さいな」と見て意外だったと思います。
少ない理由は、課税される前に、所得が3段階で削られるからです。
年収400万円 − 給与所得控除124万円(収入×20%+44万円)= 所得金額276万円
276万円 − 社会保険料控除 595,280円(払った全額が控除に)= 約216万円
216万円 − 基礎控除 104万円 = 課税所得 約112.4万円
400万円あった所得が、控除を通すと約112万円まで小さくなりました。税金がかかるのは、この残った部分だけ。
112.4万円 × 5%(課税所得195万円以下の税率)= 56,200円
× 1.021(復興特別所得税)≒ 年 約57,300円(約6万円)
ここで、大事な補足をひとつ。
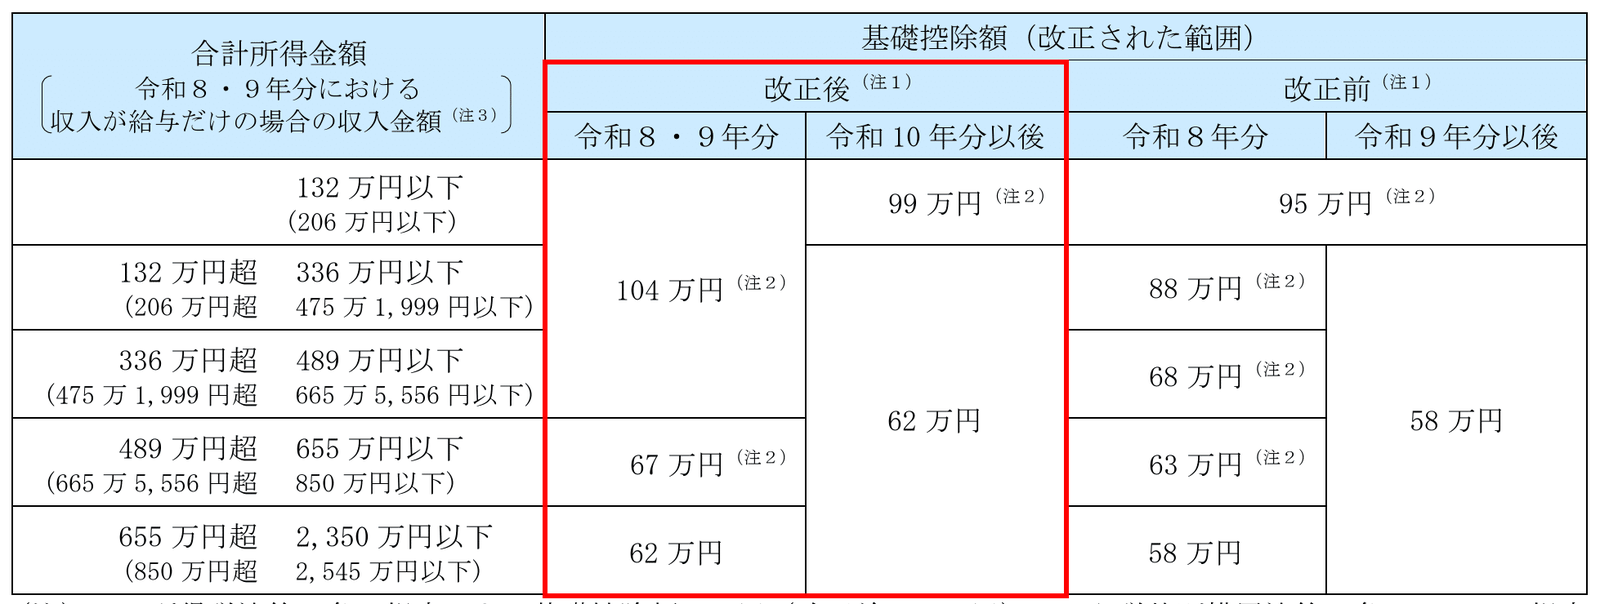
この基礎控除104万円は、令和8年度の税制改正で引き上げられた新しい額です(合計所得489万円以下の場合。このモデルでは改正前の88万円から104万円への引き上げです)。
ただし、104万円が適用されるのは令和8・9年分の2年間。令和10年分以後は金額が変わります(このモデルの所得帯では62万円になる予定です)。
ただし、月々の給与から天引きされる所得税は旧ルールのまま計算されていて、2026年12月の年末調整でまとめて精算されます。
つまり今年(2026年)に限っては、年末調整で例年より還付が増える人が多い見込みです。12月の給与明細、楽しみにしていてください。
そしてもう一つ。
この計算からわかるとおり、控除が増えれば増えるほど、税金は合法的に減ります。
控除には2種類あります。基礎控除や給与所得控除のように誰でも自動で適用されるものと、自分の行動で増やせるもの。増やせる代表格はこの4つです。
| iDeCo | 掛金が全額所得控除。老後資金を貯めながら税金も減らせる |
| 生命保険料控除 | 払った保険料に応じて所得税で最大12万円 |
| 医療費控除 | 年間の医療費が10万円を超えた分(確定申告が必要) |
| ふるさと納税(寄附金控除) | 寄附額から2,000円を引いたほぼ全額が控除に |
控除が積み重なると税金がどこまで変わるか。実例はこちらで。
(※リンク先は執筆時点=令和7年分の控除額での計算です。控除の考え方は同じです)。
 年収500万円でも所得税は1500円?家族ありで計算してみたひろマネー|投資・保険・税金をやさしく解説
「自分の年収だとどうなの?」にお答えします。
同じ前提(単身・40歳未満・協会けんぽ全国平均・賞与なし・2026年)で、年収別に計算しました。
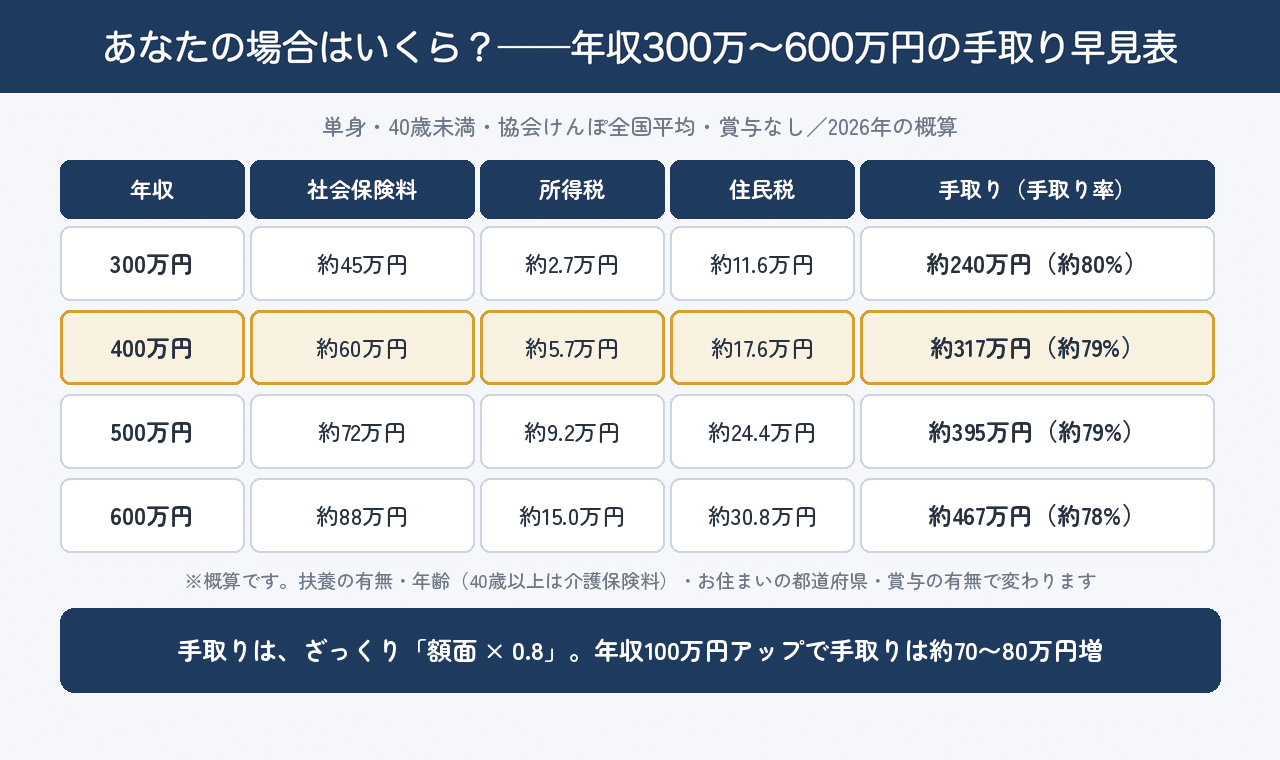
この表から見えてくることが2つあります。
ひとつは、手取り率はおおむね8割前後だということ。
ざっくり「額面×0.8=手取り」と覚えておくと、転職や昇給のときの生活設計に使えます。
もうひとつは、年収が100万円上がっても、手取りは約70〜80万円しか増えないこと。収入が上がるほど、社会保険料も税率もじわじわ上がるためです。「昇給したのに思ったより増えてない」の正体はこれです。
さて、約83万円の正体がわかりました。知っただけで終わらせず、ここから何ができるか。3つあります。
所得税・住民税は、控除を増やせば合法的に減らせます。先ほど紹介したiDeCoやふるさと納税に加えて、NISAなら運用益が非課税。どれも「知っている人だけが使える」制度です。投資が初めてなら、まずはこちらから↓
 【2026年最新】新NISAを1から解説|初心者がまず始めること1つだけひろマネー|投資・保険・税金をやさしく解説
社会保険料、年間約60万円で、あなたはすでに「医療・年金・遺族・障害・失業」の保障に加入しています。たとえば健康保険には高額療養費(医療費の月上限)があるので、民間の医療保険がどこまで必要か、見直す余地が生まれます。
公的保障を踏まえて家の保険を横断で総点検したい方向けに、有料note『保険ぜんぶ見直しコンプリートキット』にまとめています。
「使えるのは手取り」それ自体は当たり前ですよね。落とし穴は、世の中のお金の話がほとんど額面ベースでできていることです。
住宅ローンの「年収の7倍まで借りられます」も、家賃の「年収の25%が目安」も、求人票の「年収450万円」も、ぜんぶ額面。でも、ローンの返済も家賃も、実際にはあなたの手取りから払います。
だから、額面の数字を見たら頭の中で0.8を掛けてください。年収400万円なら手取り約317万円。約8割です。この「×0.8」のクセがあるだけで、家計簿も貯蓄目標も積立額も、現実とズレない数字で組めるようになります。
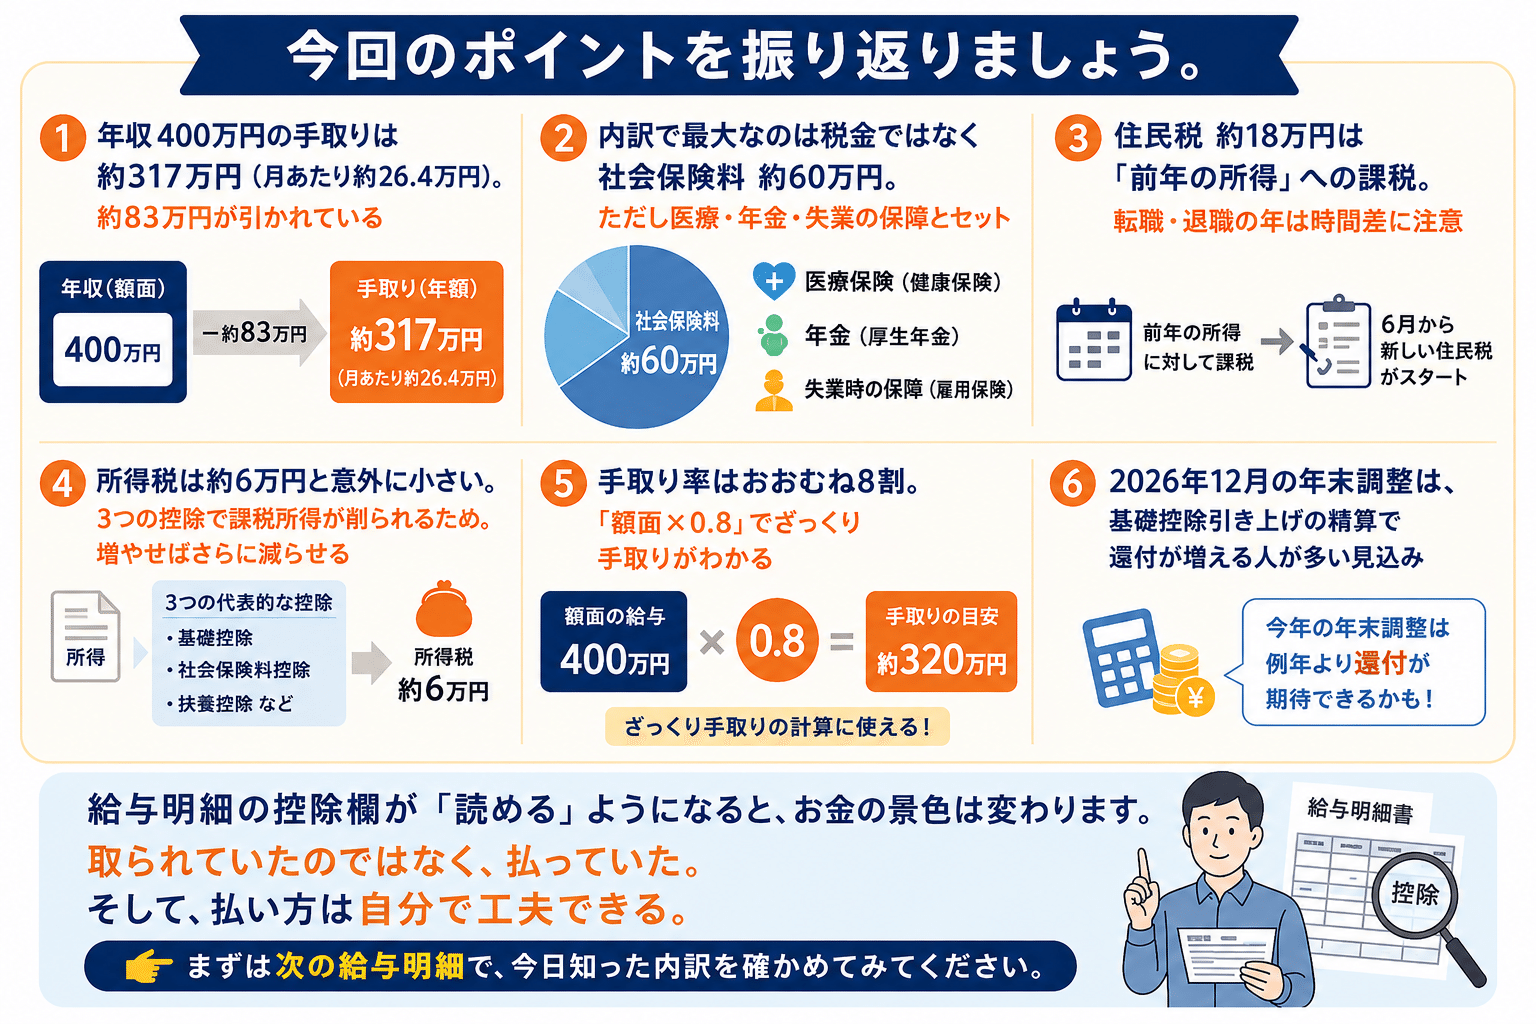
今回のポイントを振り返りましょう。
給与明細の控除欄が「読める」ようになると、お金の景色は変わります。取られていたのではなく、払っていた。
そして、払い方は自分で工夫できる。まずは次の給与明細で、今日知った内訳を確かめてみてください。
早見表のご自身の年収のところ、実際の手取りと合っていましたか?
「うちはもっと引かれてる!」
「ほぼぴったりだった」
どちらだったか、ぜひコメントで教えてください(ズレがあっても大丈夫。扶養や年齢、お住まいで変わるのが正常です)。
明細の数字は、知れば知るほど、ただの数字から「動かせる数字」に変わっていきます。
ほなまた!
【6月】住民税決定通知書、どこを見る?年収400万円で計算してみたひろマネー|投資・保険・税金をやさしく解説年収500万円でも所得税は1500円?家族ありで計算してみたひろマネー|投資・保険・税金をやさしく解説【2026年最新】新NISAを1から解説|初心者がまず始めること1つだけひろマネー|投資・保険・税金をやさしく解説