銀行と証券会社、どっちが安全?
ひろマネー
ひろマネー|投資・保険・税金をやさしく解説
※本記事にはプロモーションが含まれています。
「新NISAってよく聞くけど、結局自分には関係あるん?」
ニュースや職場、友達同士でも話題になっているのに、何から手をつければいいかわからない……そんな方、多いと思います。
旧NISAから始めて新NISAへ移行した経験をもとに、金融知識ゼロの方でもわかるよう、仕組みから活用法までまとめました。「名前は聞いたことあるけど、よくわからん!」という方にこそ読んでほしい内容です。
NISAとは、「少額投資非課税制度」のこと。非課税です。非課税。
通常、株や投資信託で利益が出ると、利益の約20%が税金として持っていかれます。1万円儲かったら2,000円がなくなるイメージです。
でもNISA口座を使えば、その税金がゼロに。国が「老後のお金は自分で運用してね」という趣旨で設けた制度で、証券会社で無料で開設できます。
私も実際に使っている証券会社が楽天証券です。口座開設キャンペーンのページはこちらです。↓

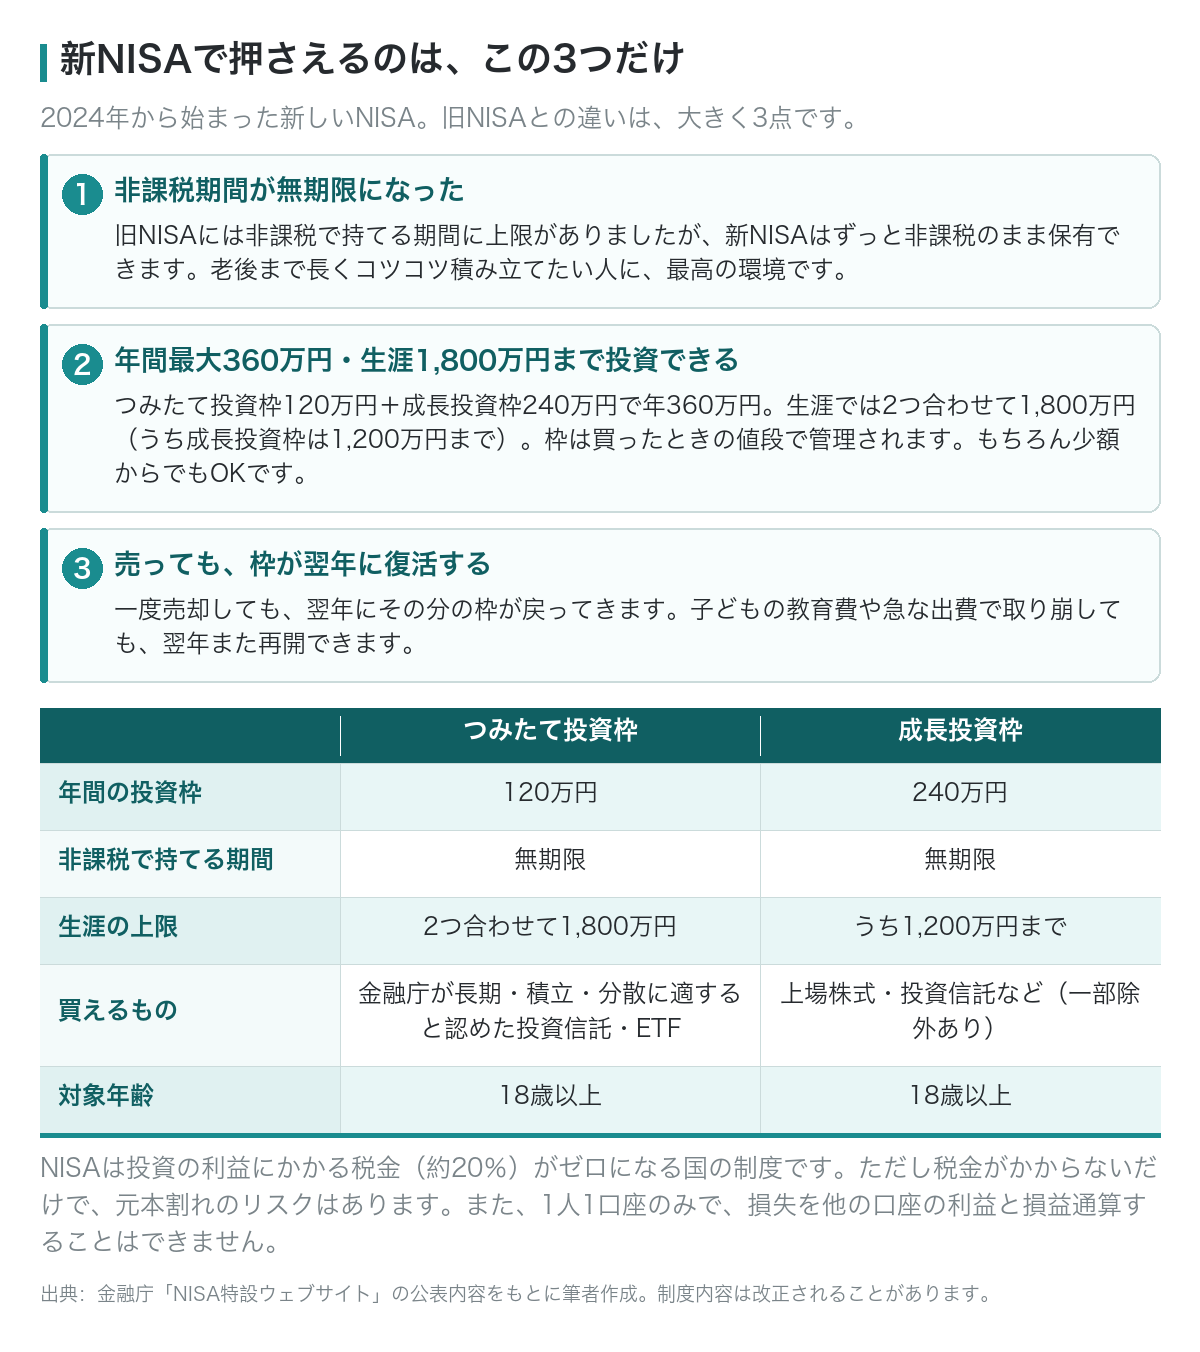
旧NISAは非課税期間に上限がありましたが、新NISAはずっと非課税のまま保有できます。老後まで長くコツコツ積み立てたい人に最高の環境です。
年間の投資枠が大きいので、余裕がある年はまとめて投資することも可能。もちろん少額からでも全然OK。
一度売却しても、翌年に枠が戻ってきます。子どもの教育費や急な出費が必要になったときでも、翌年また再開できる柔軟さが嬉しいポイントです。
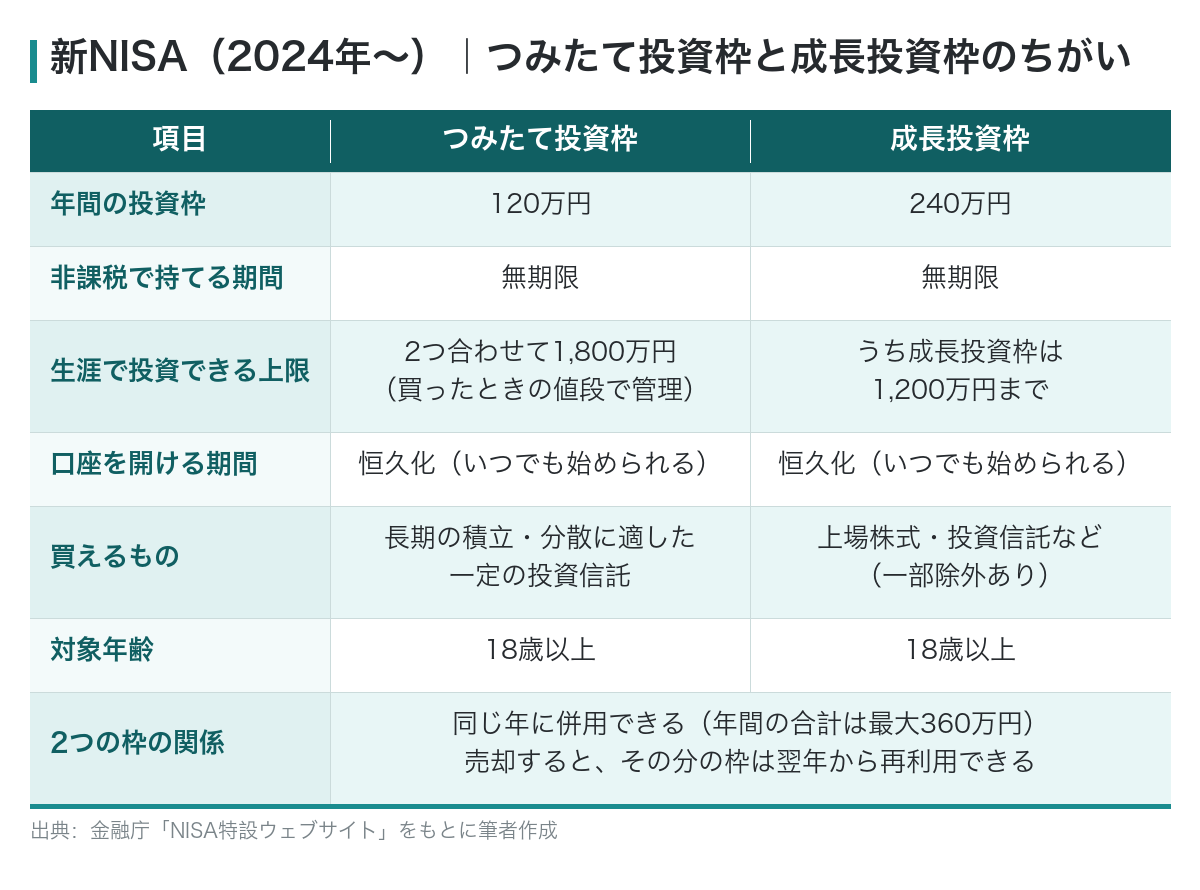
新NISAには、「つみたて投資枠」と「成長投資枠」の2種類があります。どちらの枠で何が購入できるのか、しっかり把握しておきましょう。
金融庁が「長期・積立・分散投資に適している」と認めた投資信託・ETFのみ購入可能。2026年3月時点で約347本が対象です。
購入できるもの(約347本)
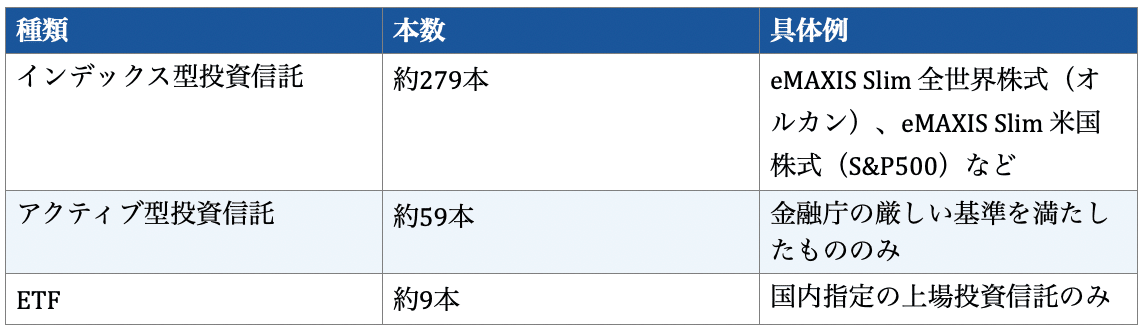
金融庁が設けた主な基準:
・信託期間が20年以上(または無期限)
・運用コスト(信託報酬)が一定水準以下
・レバレッジ・毎月分配型でないこと
「初心者でも安心して使える商品だけに絞った枠」と考えるとわかりやすいです。金融庁がフィルターをかけてくれているので、変な商品をつかまされる心配がありません。
つみたて投資枠より購入できる商品の幅がぐっと広がります。投資信託だけで1,600本以上、ETFは200本以上が対象で、国内・外国の個別株やREITも購入できます。
購入できるもの
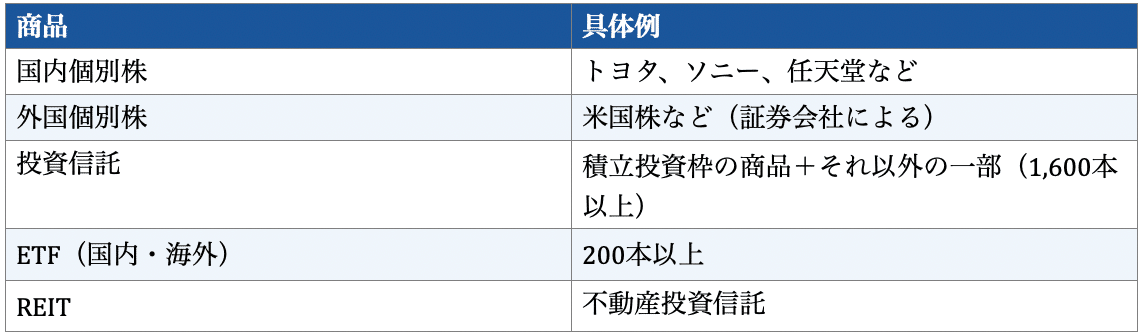
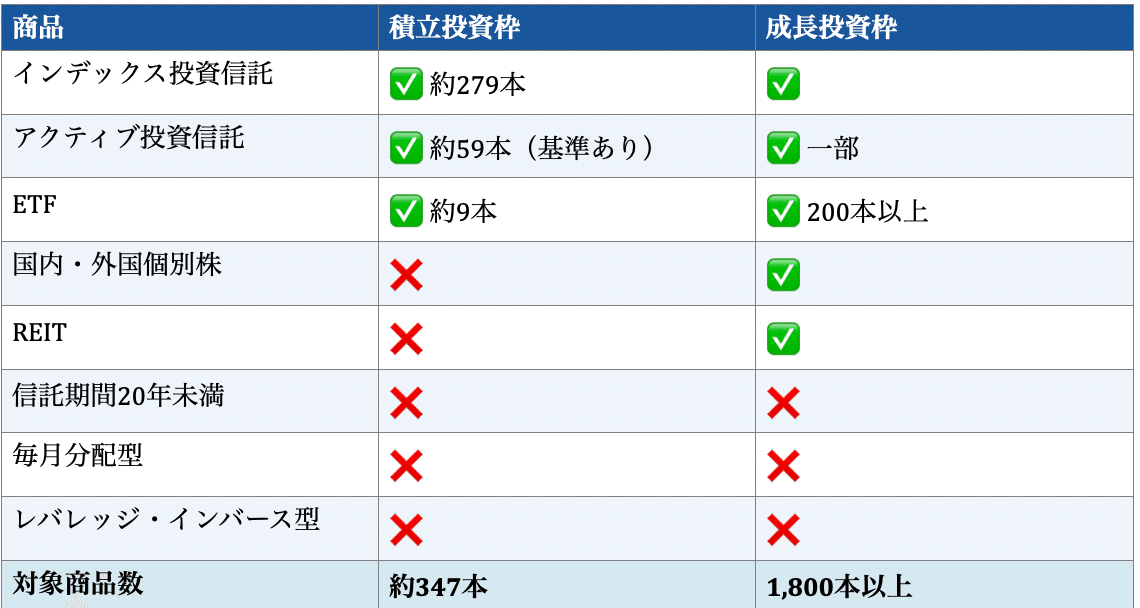
大きくは国内個別株や外国個別株、REITが購入できるか否かです。
つみたて投資枠はその名の通り毎月積み立てて行くスタイルで、成長投資枠は個別株が購入でき、積み立てもできる枠です。
投資歴5年の僕が、実際にやっている使い方はこれです。
私は「つみたて投資枠」で、全世界株式のインデックスファンドを毎月積み立てるだけ。20年以上の長期で持つ前提です。
実際に候補として比べたのは、次の2本でした。
この2本を候補に入れた理由は、コストです。この「eMAXIS Slim」シリーズは、運用会社が「業界最低水準の運用コストを将来にわたってめざし続ける」というコンセプトを公式に掲げています(出典:各ファンドの交付目論見書・運用会社サイト)。長期投資ではコストの差が最終的なリターンに効いてくるので、私はここを最初の絞り込み条件にしました。
※運用管理費用(信託報酬)の料率は見直されることがあります。最新の数字は必ず交付目論見書でご確認ください。
そのうえで、僕が選んでいるのはオルカンです。
理由はシンプルで、1本で世界47カ国・約2,500社に分散投資できるから。
米国だけでなく、欧州・日本・新興国まで丸ごと世界経済に乗っかれるのが最大の魅力です。「どの国が伸びるか読めない」からこそ、全部まとめて持っておく。これが長期投資の王道だと思っています。
S&P500を選ばなかった理由。それはシンプルに「枕を高くして安眠できないと思ったから」です。
投資を始めた頃、「米国株が強い」という話をよく耳にしました。確かに、アップルやマクドナルドのような米国企業は世界中でビジネスを展開していて、力強い成長を続けています。
でも、米国一国への集中投資はどうしても踏み切れなかった。
「もし米国経済が長期で失速したら?」と考えると不安だし、
「インド経済が成長してきてインド株買ってたらよかった」とか、
「ああすればよかった、こうすればよかった」と後悔しないように、
どの国が伸びるか読めないからこそ、世界47カ国・約2,500社にまるごと分散できるオルカンの方が、枕を高くして安眠できる。それが決め手でした。
毎月積立額:1万円、3万円、5万円
積立期間:20年
リターン:年7%(オルカンやS&P500の過去の実績をもとにした想定値です。将来このリターンが続くことを保証するものではありません)
赤枠がそれぞれの最終積立金額の結果
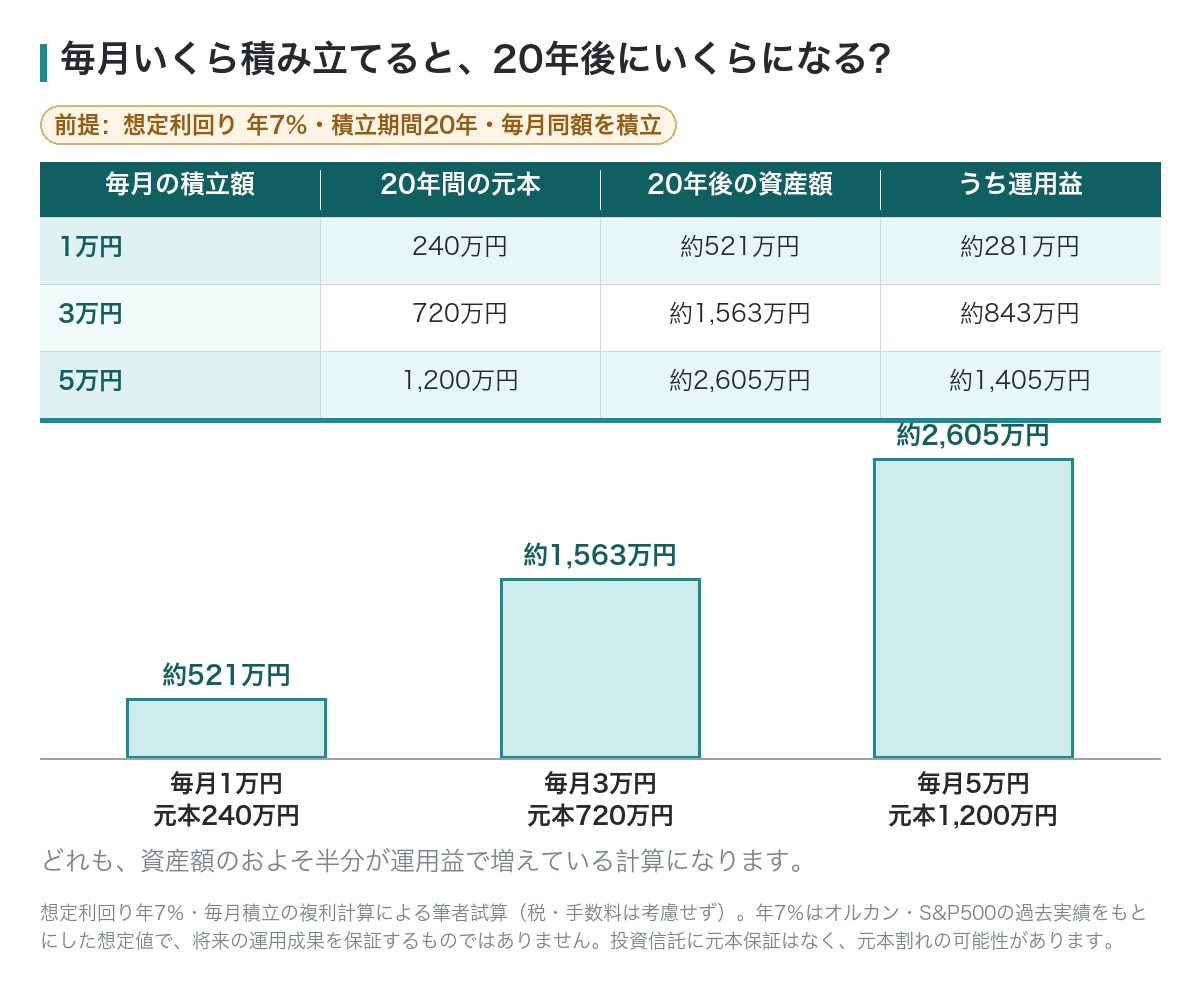
月の積立額→20年後の資産額
1万円→約521万円
3万円→約1,563万円
5万円→約2,605万円
どれも資産額の約半分が運用益で増えている。
月1,000円という少額からでも始められる制度です。
物価高が続く今、僕自身は「銀行に預けっぱなし」という選択肢はなくなりました。ただ、投資はあくまで自己責任。焦らず、まずは制度を知るところから始めてみてください。 この記事が、お金について考えるきっかけの一つになれば嬉しいです。
元本割れのリスクはある:
NISAは税金がかからないだけで、投資なので損をする可能性もあります
1人1口座のみ:
NISAは1人1つの金融機関でしか開設できません
損益通算できない:
NISA口座の損失は、他の口座の利益と相殺(損益通算)できません
NISAは投資の利益にかかる税金(約20%)がゼロになる国の制度
「投資は怖い」と思っていた方も、NISAは国が後押しする制度です。まずはこの記事をきっかけに、制度の仕組みを知っていただけたら嬉しいです。
ほなまた!
※本記事は特定の商品をおすすめするものではありません。投資信託には元本保証がなく、価格変動により損失が生じる可能性があります。記載の制度内容・本数・料率は執筆時点のもので、制度改正等により変わることがあります。実際に選ぶ際は、最新の交付目論見書を確認のうえ、ご自身の判断でお願いします。