【2026年最新】新NISAを1から解説|初心者がまず始めること1つだけ
ひろマネー
ひろマネー|投資・保険・税金をやさしく解説
※本記事にはプロモーションが含まれています。
「月1万円くらいの積立じゃ、意味ないよな」
証券口座を開設してみたものの、そう思って、止まっている。あるいは、投資の話を見かけるたびに「もう少しまとまったお金ができてから」と、先送りにしている。心当たり、ありませんか。
その感覚は、決しておかしなものではありません。
月1万円といえば、飲み会2回分ほどの金額。私たちは「お金がどう増えるか」を学校でも会社でも教わらないまま大人になっています。だから、その飲み会2回分が将来の何かを変えるとは、ふつう思えないんです。
ただ、「意味がないから」と手をつけないままだと、お金はほとんど増えません。メガバンクの普通預金金利は2026年8月に0.4%へ上がりましたが、それでも12万円(月1万円×1年分)を預けてもらえる利息は、年480円ほど(税引前。税引後は約380円)。
その一方で、物価のほうは静かに上がっていきます。数字の上では減っていないのに、買えるものは少しずつ減っている。派手に損をするわけではないけれど、じわじわ目減りしていく。これが「何もしない」を選んだときの、将来の現実です。
では、月1万円を30年続けたらどうなるか。
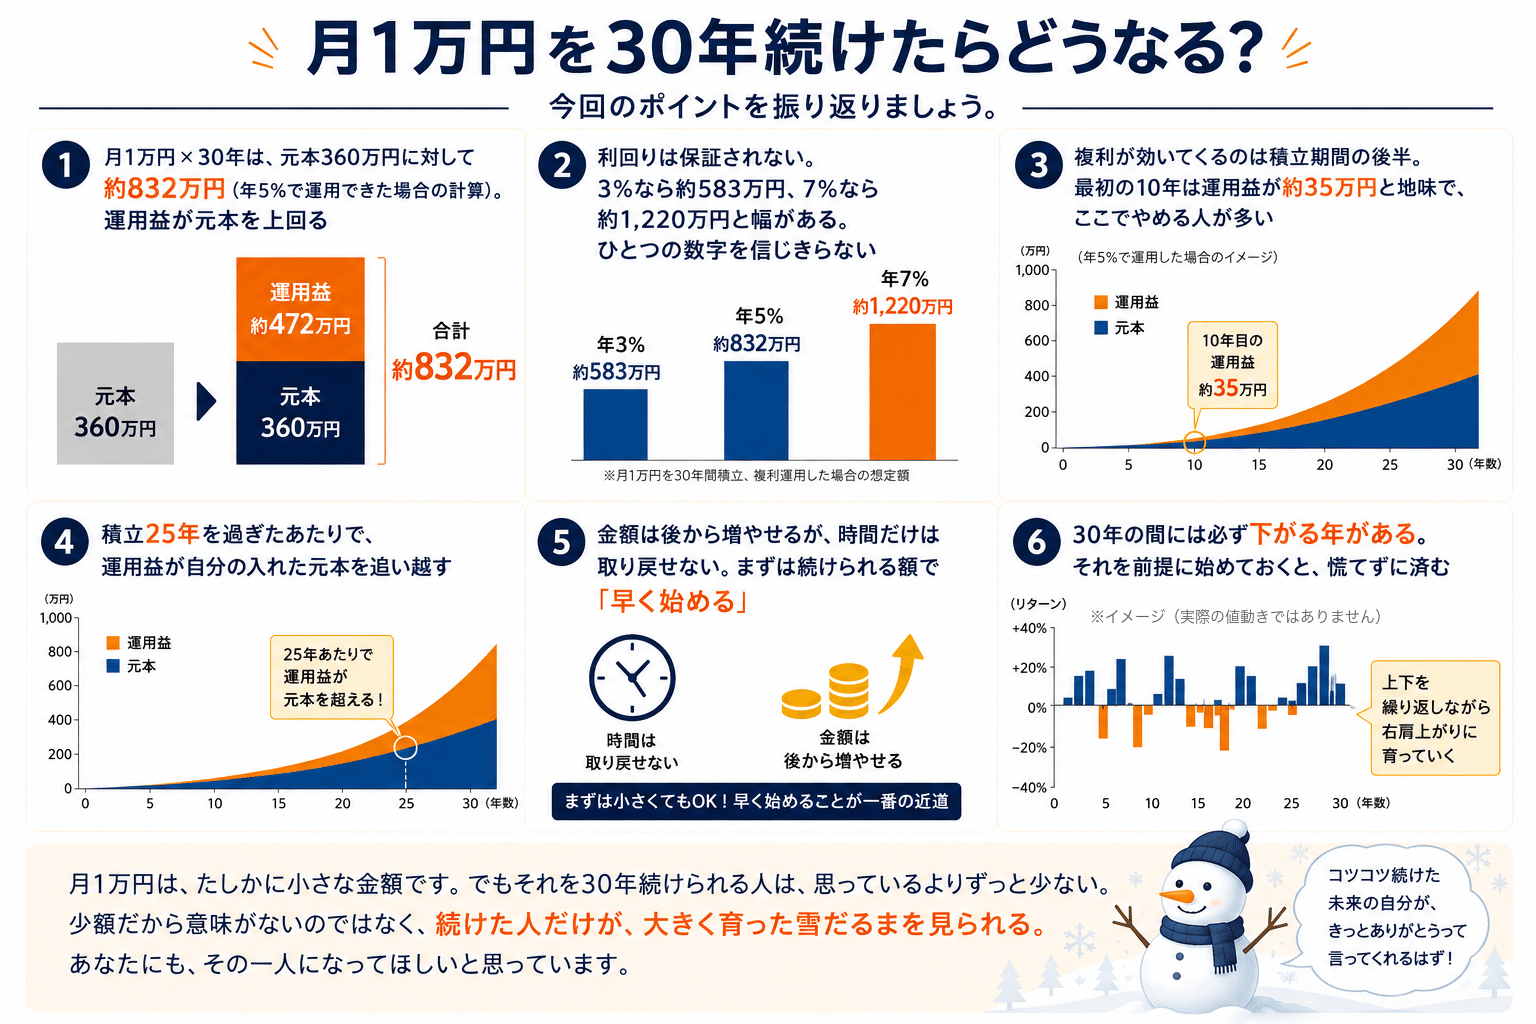
積み立てる元本は、1万円×12か月×30年で360万円。これを年5%で運用できたと仮定すると、30年後は約832万円になる計算です。増えた約472万円は、あなたが働いて入金したお金ではありません。あなたの代わりに、お金が働いて増やした分です。
「少額だから意味がない」のではなく、「お金が働ける場所に、置いていないだけ」。ここを分けて考えられるようになると、月1万円の見え方が変わります。
この記事を読むと、こんなことがわかります。
さあ、一緒に学んでいきましょう。
先に、数字をまとめてお見せします。
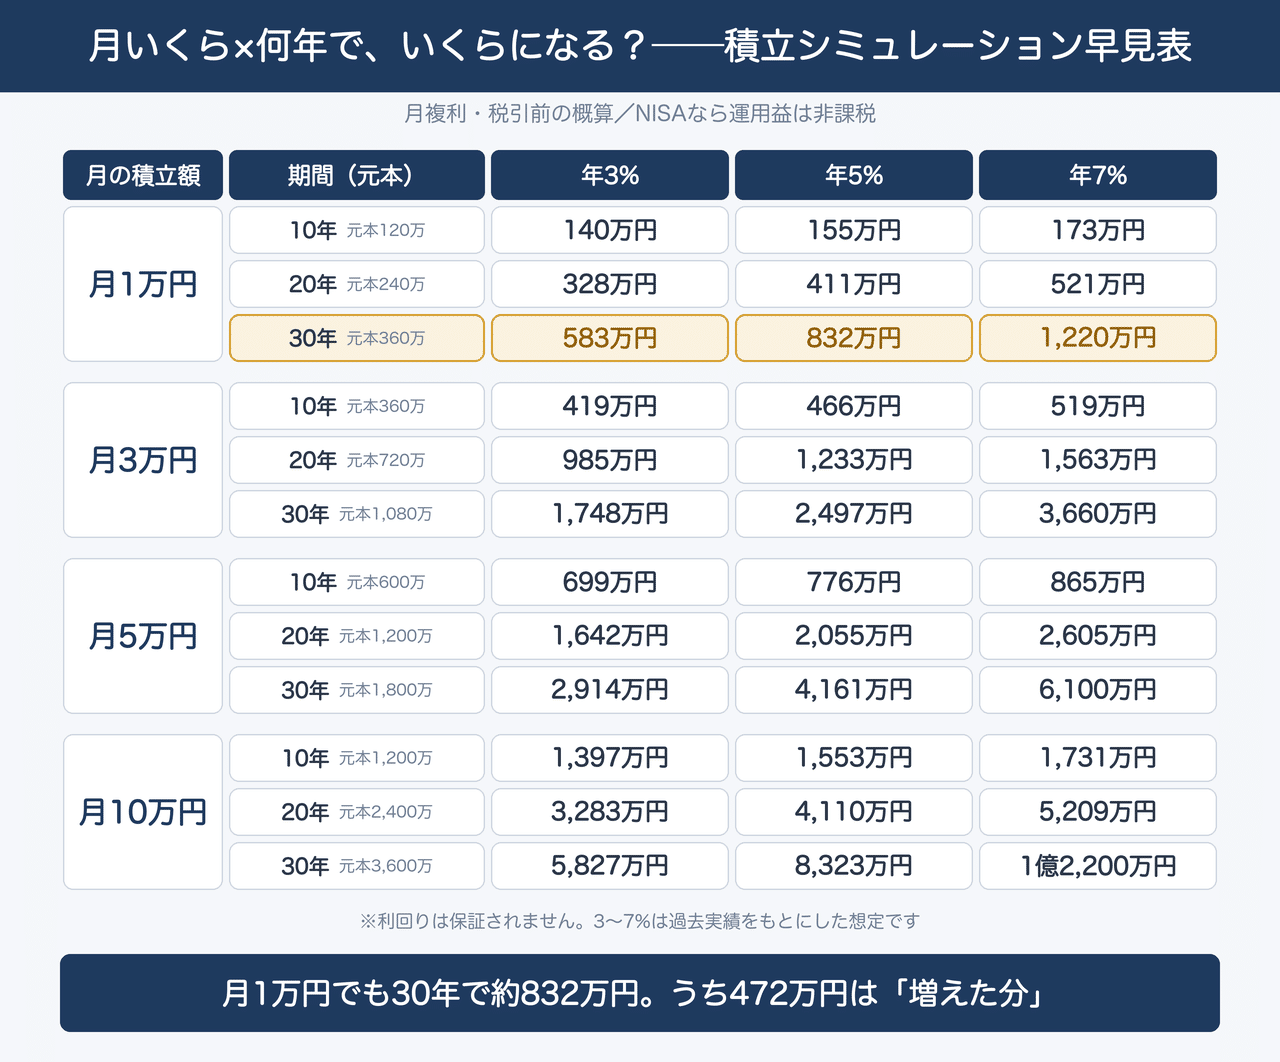
計算の前提はこうです。
毎月、同じ額を積み立て、運用益も再投資される(月複利)と仮定。税金・手数料は考慮していません。
なお、新NISAの口座で積み立てた場合、運用益にかかる約20%(正確には20.315%)の税金はかかりません。同じ運用成績でも、課税口座とNISA口座では手元に残る額が変わります。
新NISAの仕組みそのものが「まだよくわからない」という方は、こちらで一から解説しています↓
 【2026年最新】新NISAを1から解説|初心者がまず始めること1つだけひろマネー|投資・保険・税金をやさしく解説
早見表で見てほしい数字は、3つだけです。
まず、月1万円×30年。
元本360万円に対して、3%なら約583万円、5%なら約832万円、7%なら約1,220万円。利回りによって幅はありますが、いちばん控えめな3%でも、元本より200万円以上多い計算です。
次に、月1万円×10年。
元本120万円に対して、5%で約155万円。増えたのは35万円です。「思ったより少ないな」と感じたなら、その感覚を覚えておいてください。次の章で、その正体がわかります。
最後に、月3万円×30年。
5%で約2,497万円。「老後2,000万円」という言葉を耳にしたことがあると思いますが、月3万円を30年続けるという淡々とした積み重ねが、その射程に入ってくるということです。
増える理由は、複利です。
複利とは、増えた利益にも、さらに利益がつく仕組みのこと。
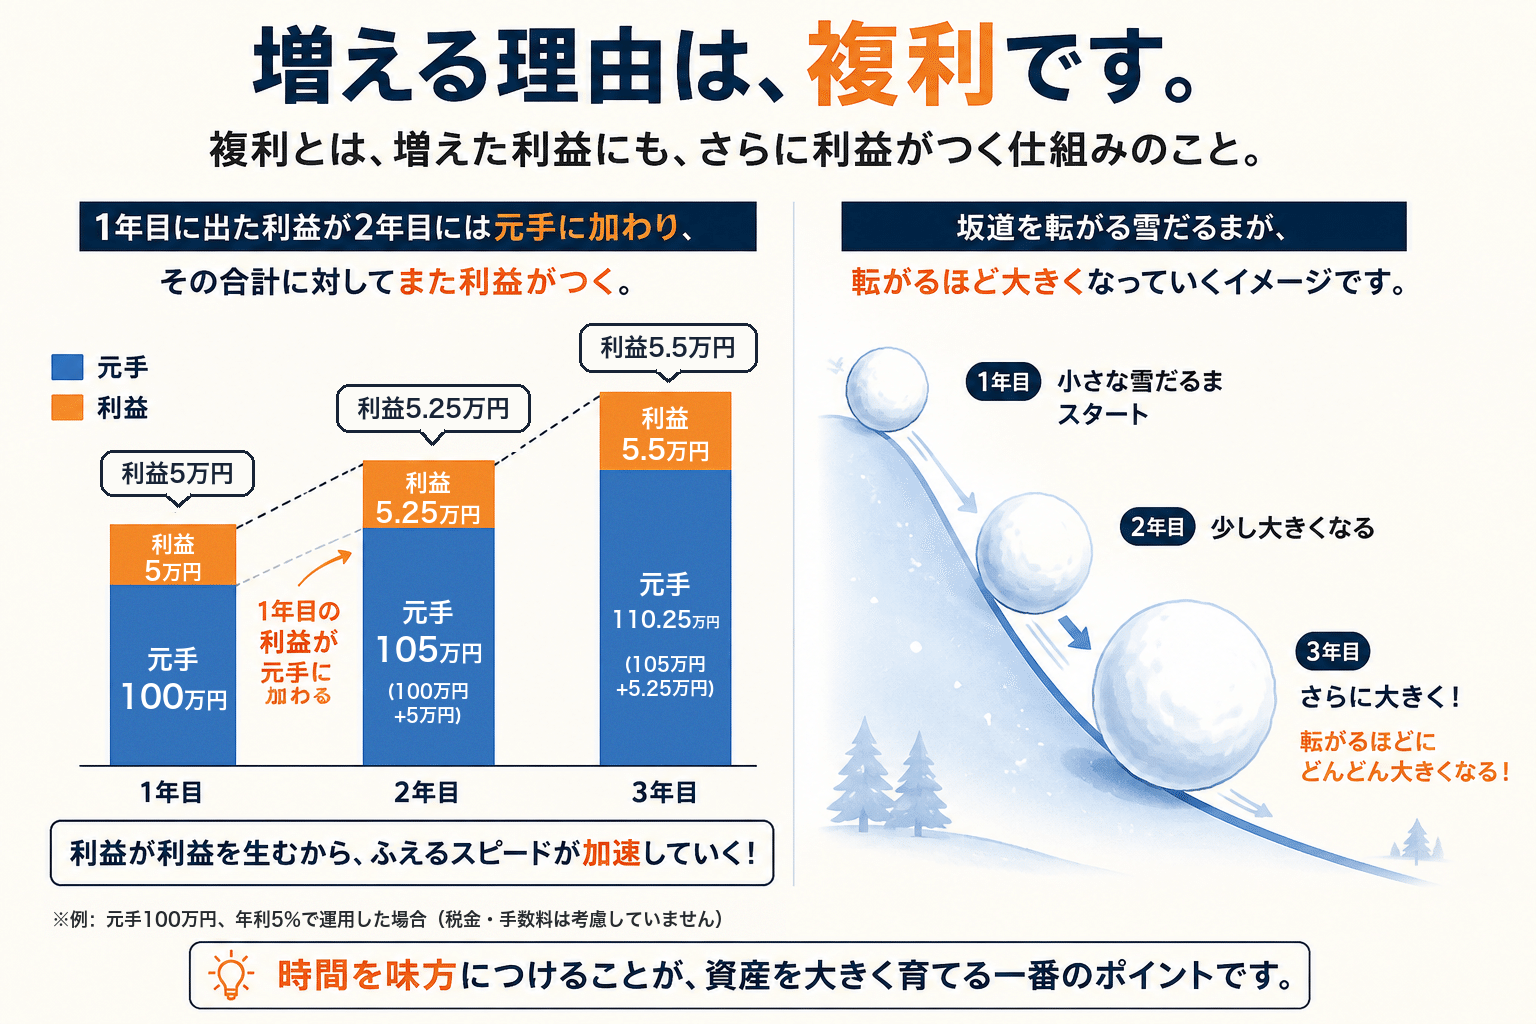
1年目に出た利益が2年目には元手に加わり、その合計に対してまた利益がつく。坂道を転がる雪だるまが、転がるほど大きくなっていくイメージです。
ここで大事なのは、雪だるまが大きくなるのは「積立期間の後半」だということ。
【月1万円×年5%で、運用益がどう育つかを追いかけてみます】
| 10年後 | 約155万円 | 元本120万円/運用益 約35万円 |
| 20年後 | 約411万円 | 元本240万円/運用益 約171万円 |
| 30年後 | 約832万円 | 元本360万円/運用益 約472万円 |
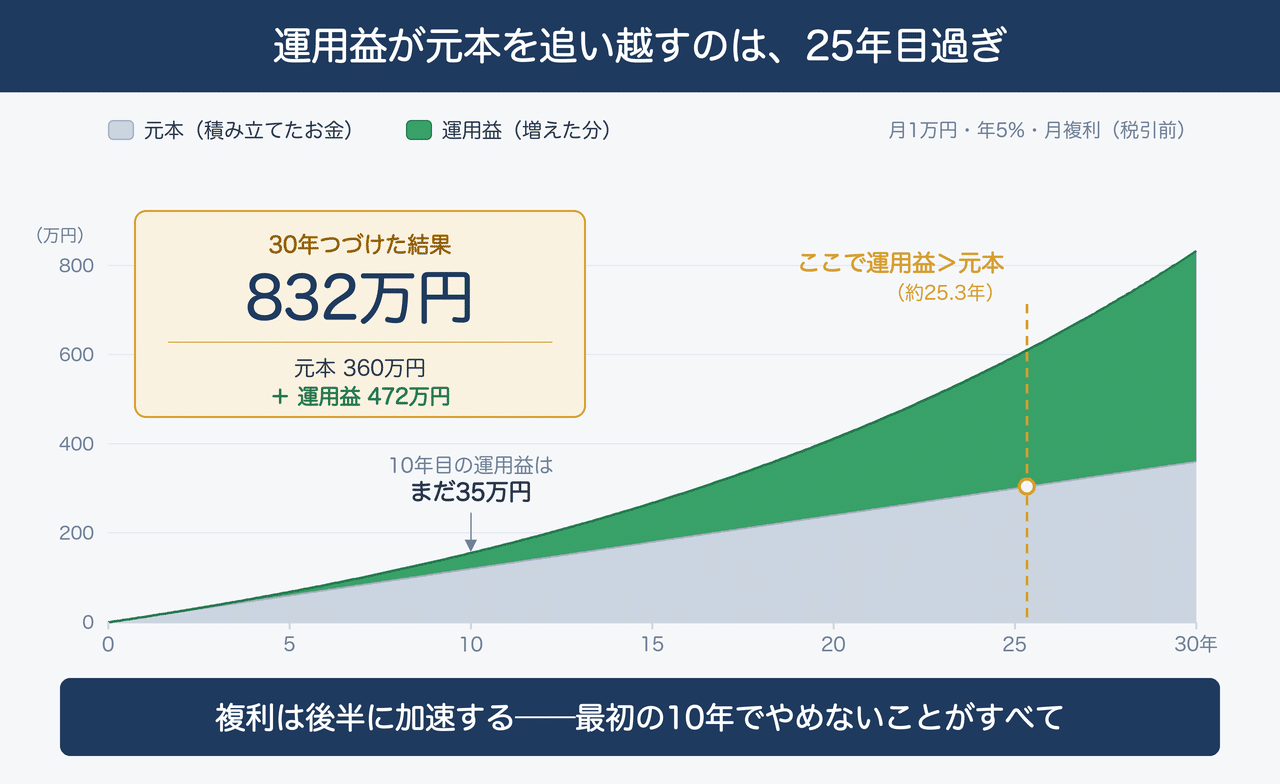
10年目の時点では、運用益は35万円。毎月1万円を10年、120回も入金し続けた結果がこれです。正直に言って、派手さはありません。
ところが20年後には、運用益は171万円。10年後の運用益35万円の5倍近くになっています。入金額は2倍にしかなっていないのに、です。
そして、積立を始めて25年を少し過ぎたあたりで、運用益が元本を追い越します。30年後には運用益が約472万円と、自分で入金した360万円より大きくなる。
「あなたが働いて入金したお金」より「お金が働いて増やした分」のほうが多い状態です。
そして、この記事でいちばん伝えたいのは、ここからです。
実感がもっとも薄い最初の10年で、やめてしまう人が多い。
「10年やって35万円か」と感じた瞬間に、積立をストップする。気持ちはわかります。ただ、その35万円はうまくいっていないサインではなく、雪だるまがまだ小さいだけなんです。
少し、自分の話をさせてください。
私は20代の後半に、FXで痛い目を見ました。「一発でまとめて増やす」ことばかり考えて、FXの怖さを知らないまま、勢いに任せて資金を突っ込んだ結果です。
増えたときの高揚感と、減っていくときの精神的ストレスは、今でもよく覚えています。あのとき私に足りなかったのは、資金でも才能でもなく、時間を味方につけるという発想でした。
だから今は、少額を淡々と積み立てるやり方に落ち着いています。派手さはありませんが、こちらのほうが自分には合っていました。
ここまで増える話ばかりしてきたので、注意点もきちんとお伝えします。
この記事で使った数字のうち、7%は株式のインデックス投資(市場全体に幅広く分散して投資する方法)の過去の実績に近い水準です。(例:米国株式の代表的な指数は、配当込みの長期平均で年7%前後のリターンだったとされます。ジェレミー・シーゲル『株式投資』などの長期データが参考になります)
5%はそれを控えめに見た標準的な想定、3%はさらに保守的に見た数字として置いています。過去がそうだったからといって、これからの30年が同じになる保証はありません。
そしてもうひとつ、はっきり書いておきます。投資信託に元本保証はありません。預金と違って、増えることもあれば、払った金額を下回る「元本割れ」の期間もあります。これはNISA口座で買っても同じで、非課税になるのは利益が出たときの話であって、損失を防いでくれる制度ではありません。
だからこそ、生活費の半年〜1年分(生活防衛資金)を現金で確保したうえで、当面使う予定のない余裕資金で始めてください。近いうちに使うお金を投資に回すと、いざ使いたいときに値下がりしていて売るに売れない、ということが起こります。
だから私は、ひとつの数字ではなく3%〜7%の幅で見ることをおすすめしています。都合のいい数字だけを信じないほうが、長く続けられます。
ちなみに、先ほど触れたジェレミー・シーゲルの『株式投資 第6版』が、この長期データの出どころです。

株式投資 第6版 長期投資で成功するための完全ガイド
ジェレミー・シーゲル 著(日経BP)/4,180円(税込・2026年9月1日時点)
▼ Amazonで見る
では実際に、どのインデックスで積み立てるか。代表的な2つの選び方について、考え方をこちらにまとめています。
 オルカンとS&P500、結局どっち?──「枕を高くして眠れるほう」を私は選んだひろマネー|投資・保険・税金をやさしく解説
30年という期間には、株価が大きく下がる局面が何度か含まれます。これは「あるかもしれない」ではなく「必ずある」と考えておくほうが現実的です。資産が2割、3割減る時期を、あなたも経験することになります。そのときに慌てて売ってしまうと、複利の後半が来る前に退場してしまう。暴落とどう付き合うかについては、こちらで詳しく書いています↓
 資産が半分になる覚悟ありますか?暴落のリアルひろマネー|投資・保険・税金をやさしく解説
早見表の数字は、なめらかな右肩上がりに見えます。でも実際には、上下を繰り返しながら進みます。3年間ほとんど増えない時期もあれば、1年で大きく増える年もある。「平均5%」というのは、あくまで長い期間をならした結果の話です。途中の評価額が想定より少なくても、それは異常ではありません。
早見表には月10万円の欄もあります。
30年×5%で約8,323万円。桁が大きくて、少し現実離れして見えるかもしれません。
この欄は、今の自分ひとりで無理に達成する金額として見ないでください。ここは、「将来はここまであり得る」という目安を見る場所です。
例えば、昇給して積立額を増やしたとき。夫婦それぞれの積立を合算したとき。ボーナスの一部を年に2回だけ上乗せしたとき。そうやって積み上がった結果として、この欄に近づいていくものです。
ひとつ補足を。新NISAの生涯投資枠は1,800万円です。月5万円なら30年でちょうど埋まる計算で、それを超えて積み立てる分は課税口座になります。この早見表は、非課税かどうかを問わない「運用そのものの計算」として見てください。
大事なのは、金額は後からいくらでも変えられるということ。証券会社の設定画面で、毎月の積立額はいつでも増減できます。
まず月1万円で始めて、余裕が出たら3万円に上げればいい。順番として、こちらのほうがずっと現実的だと私は思います。
実際に積立を始めるには、証券会社の口座(無料で開設できます)が必要です。私も実際に使っている楽天証券の、口座開設キャンペーンのページはこちらです。↓

もっと少ない金額から試したいという方は、月1,000円で始めた場合の記事もあります。
 月1,000円からでも意味ある?積立投資を少額で始めるメリットひろマネー|投資・保険・税金をやさしく解説
今回のポイントを振り返りましょう。
月1万円は、たしかに小さな金額です。でもそれを30年続けられる人は、思っているよりずっと少ない。少額だから意味がないのではなく、続けた人だけが、大きく育った雪だるまを見られる。あなたにも、その一人になってほしいと思っています。
あなたなら、月いくらから始めますか?
「まずは1万円から」
「うちは3万円でいけそう」
「正直、5,000円が限界」
どれも、立派なスタートです。ぜひコメントで教えてください。金額に正解はないので、他の方の答えを見るだけでも、自分の基準が決めやすくなるはずです。
ほなまた!
【2026年最新】新NISAを1から解説|初心者がまず始めること1つだけひろマネー|投資・保険・税金をやさしく解説
オルカンとS&P500、結局どっち?──「枕を高くして眠れるほう」を私は選んだひろマネー|投資・保険・税金をやさしく解説
資産が半分になる覚悟ありますか?暴落のリアルひろマネー|投資・保険・税金をやさしく解説