会社員と自営業の「社会保障」はここまで違う
ひろマネー
ひろマネー|投資・保険・税金をやさしく解説
「106万円を超えないように、年末のシフトを減らしていませんか?」
パートで働く方なら、毎年年末になると頭を抱えているのではないでしょうか。超えた瞬間に社会保険料が引かれて、手取りが減る。だから年末は働き控える。そうやって、年収を106万円の手前で止めている方は少なくないと思います。
ところが、この「106万円」という条件が、2026年10月1日になくなります。官報で施行日が確定した、決定事項です。
知らないままだと、失敗が2つ起きます。
1つ目は、減らしても入る失敗。
これまでは、年末にシフトを減らして年収を106万円以下に抑えれば、社会保険に入らずにすみました。10月からは、この考え方が通用しません。金額の条件が消えて、「週20時間以上働いているか」で決まるからです。年収を抑えても、週20時間以上なら加入の対象です。
2つ目は、減らす必要がないのに減らす失敗。
「壁が消えた=自分も加入させられる」と思い込んで、シフトを減らしてしまうケースです。勤務先が50人以下だったり、週20時間未満だったりすれば、もともと対象ではありません。減らした分の収入が、そのまま手取りから消えるだけです。
どちらも、仕組みを知っていれば防げる失敗です。
でも、先に知っていれば選べます。週20時間の線の手前で今の手取りを守るのか、線を越えて保障を取るのか。たとえば年収120万円で加入すると、手取りは年17万円ほど減ります。その代わりに終身の年金が増え、病気で休んだときの手当が0円から日額2,180円になります。
さあ、一緒に学んでいきましょう。
10月の変更で見る線が変わるのは、あなたの答え次第です。細かい制度の前に、まずここだけ決めてください。
ここから先は、この結論の「なぜ」を順番に説明します。
最初に、いちばん混乱しやすいところを整理します。「年収の壁」と呼ばれるものには、別系統の2種類が混ざっています。
この2つは、超えたときの手取りの減り方が違います。税金の壁は、超えても税金がじわじわ増えるだけで、段差ではなく坂道です。一方、社会保険の壁は、条件に当てはまった瞬間から健康保険料と厚生年金保険料が引かれるので、手取りが段差で落ちます。「壁」という言葉がしっくりくるのは、こちらです。
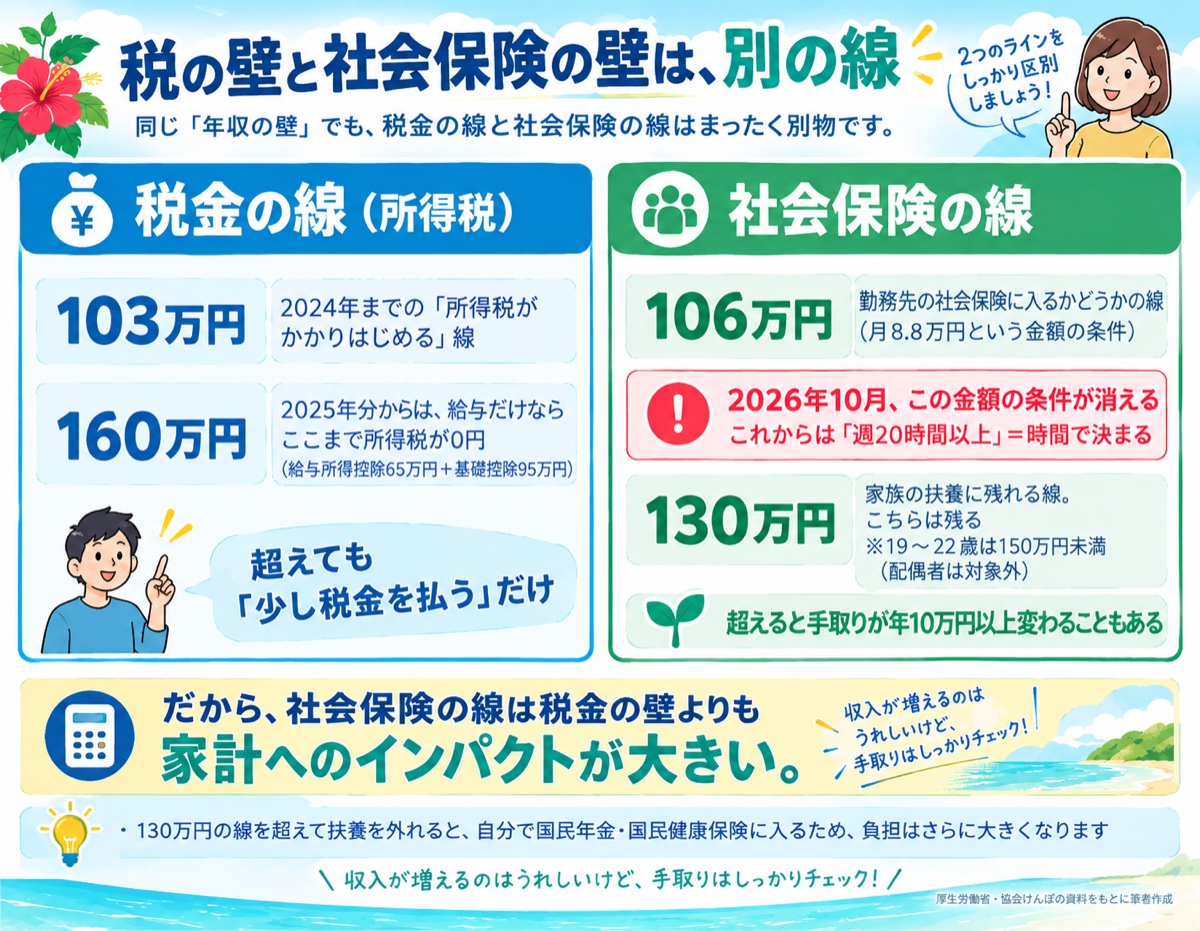
そして「106万円」という数字は、実は法律のどこにも書かれていません。法律にあるのは「1か月の所定内賃金が8.8万円以上」という条件だけ。これを12か月分にすると8.8万円×12か月=105.6万円。この数字がひとり歩きして「106万円の壁」という呼び名になりました。
なお税金の壁のほうは、2025年から大きく変わっています。お子さんのアルバイトが気になる方はこちらへ。
 大学生の子のバイト、150万円までなら親の税金は増えませんひろマネー|投資・保険・税金をやさしく解説
2026年10月1日に撤廃されるのは、いま説明した「月8.8万円以上」という賃金の条件だけです。
根拠は官報です。2026年(令和8年)9月11日付の官報に政令第275号が載り、この条件を削除する規定の施行期日が「令和8年10月1日」と定められました。予定ではなく、確定した日付です。
では、なぜ消すのでしょうか。厚生労働省の説明は「最低賃金が上がって、この条件が意味を失ったから」です。
計算してみます。令和7年度の沖縄県の最低賃金は時給1,023円(全国で最も低い水準のひとつ)。この時給で週20時間働くと、
1,023円 × 20時間 × 52週 ÷ 12か月 = 月88,660円
もう8.8万円を超えています。全国どの都道府県でも最低賃金が1,016円を超えたため、「週20時間働いていれば賃金の条件は自動的に満たす」状態になりました。重複した条件を削除する。それが今回の改正の中身です。
そして、ここがこの記事でいちばん伝えたいところです。10月から「全員が加入」になるわけではありません。
消えるのは、5つある条件のうち「月8.8万円」の1つだけ。ここを取り違えると、対象じゃないのに働き方を変えてしまいます
「月8.8万円」の条件が消えても、次の4つはそのまま残ります。
この4つをすべて満たす人が、加入の対象です。逆に言えば、週20時間未満の方や、従業員50人以下の会社で働く方は、10月になっても何も変わりません。
※例外として、最低賃金法の減額特例(障害により労働能力が著しく低い方、試用期間中の方など)の許可を受けて月8.8万円未満で働く方は、原則として加入対象になりません(申出により任意に加入することは可能です)。
自分が10月から対象になるのか。上から順に答えればわかります。
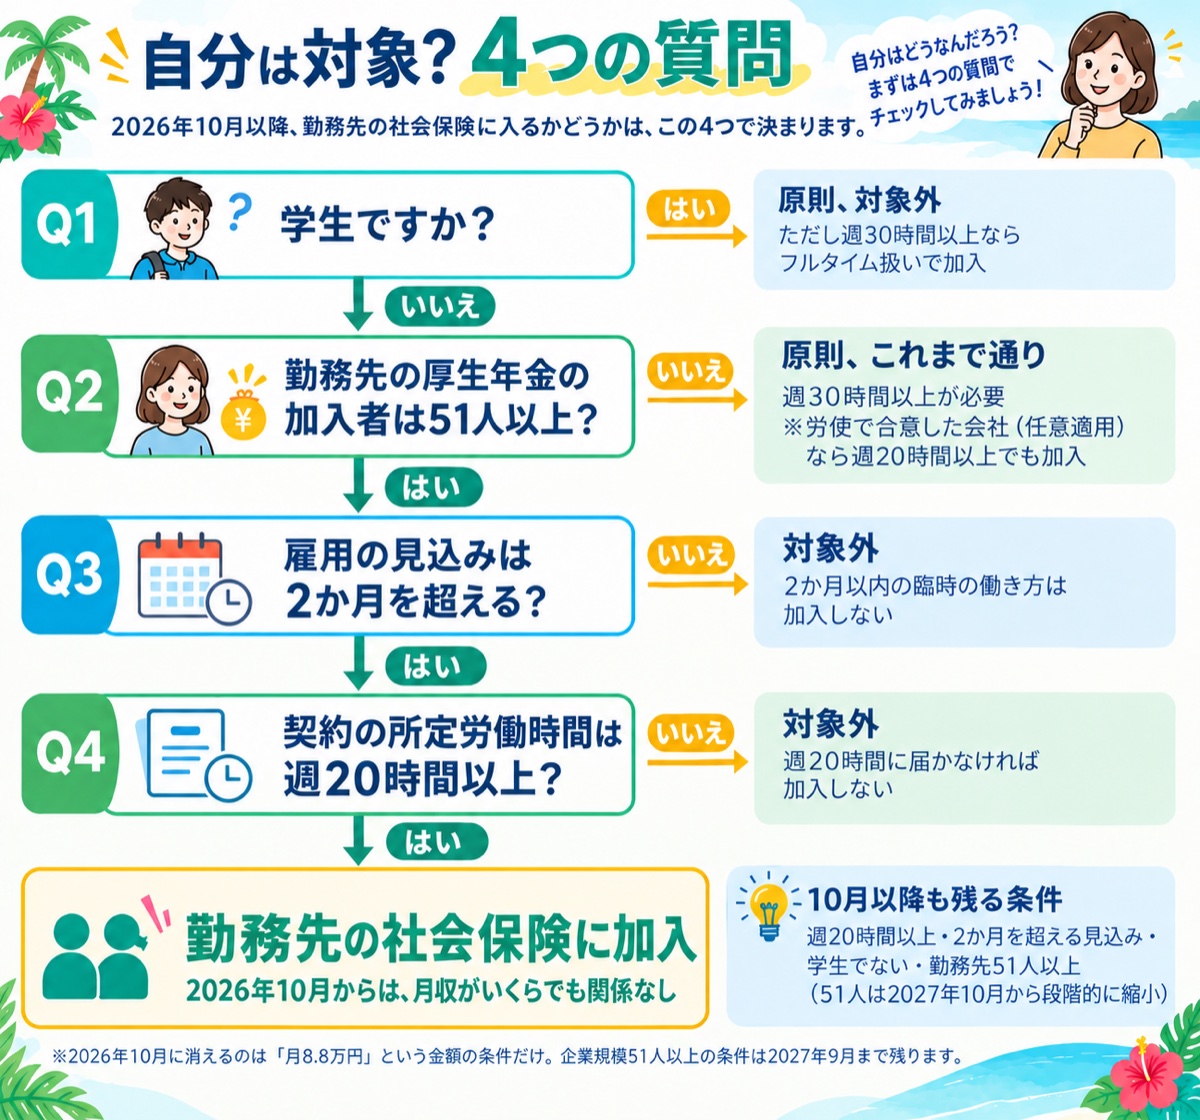
つまずきやすい点を2つ補足します。
ひとつめは、質問4で見るのが「契約上の所定労働時間」です。残業して週20時間を超えた月があったかどうかではなく、雇用契約書に書かれた1週間の労働時間で判定します。契約書や労働条件通知書が手元にある方は、そこを見てください。
ふたつめは、判定が勤務先ごとに行われること。A社で週12時間、B社で週12時間働いていても、足して週24時間とは扱いません。会社ごとに別々に判定します。
質問2で「いいえだった」という方へ。
社会保険の加入基準は、2段構えになっています。
ひとつめは本来の基準。正社員の所定労働時間の4分の3以上働いていれば、会社の規模に関係なく加入対象です。正社員が週40時間なら、その4分の3で週30時間以上。
ふたつめが、今回話題になっている「短時間で働く人向け」の基準です。週20時間以上なら対象になるかわりに、「51人以上の会社」などの条件がつきます。この基準は2016年からあり、対象になる会社を段階的に広げてきました。10月に消えるのは、このうち「月8.8万円以上」という金額の条件だけです。
つまり、50人以下の会社で働いている方は、こうなります。
50人以下の会社にお勤めの方は、2026年10月に何も変わらないと考えて大丈夫です。
ただし例外が1つ。「任意特定適用事業所(にんいとくていてきようじぎょうしょ)」という仕組みです。
会社の規模が条件を満たしていなくても、厚生年金に加入している人の2分の1以上の同意があれば、会社が届け出て「短時間の人も加入させる事業所」になれます。届け出ると、条件に当てはまる短時間労働者は全員が対象。一部の人だけ外れることはできません。
なお、企業規模の条件の見直しなどで新たに加入対象となる方には、3年間、保険料の本人負担を軽くできる「保険料調整制度」という支援措置があります。勤め先がこれを使うかどうかは、会社に確認することになります。
ここからが本題です。加入すると、実際にいくら引かれるのか。
モデルはこう置きます。沖縄県の会社にお勤めで、協会けんぽ(全国健康保険協会)に加入、年齢は40代(介護保険料あり)、賞与なしで毎月同じ給料。
※これはモデルの仮定です。金額は勤め先の健康保険、年齢、地域、賞与の有無で変わります。
年収120万円(月10万円)の場合、月々の本人負担はこうなります。
年収別に並べると、こうです。
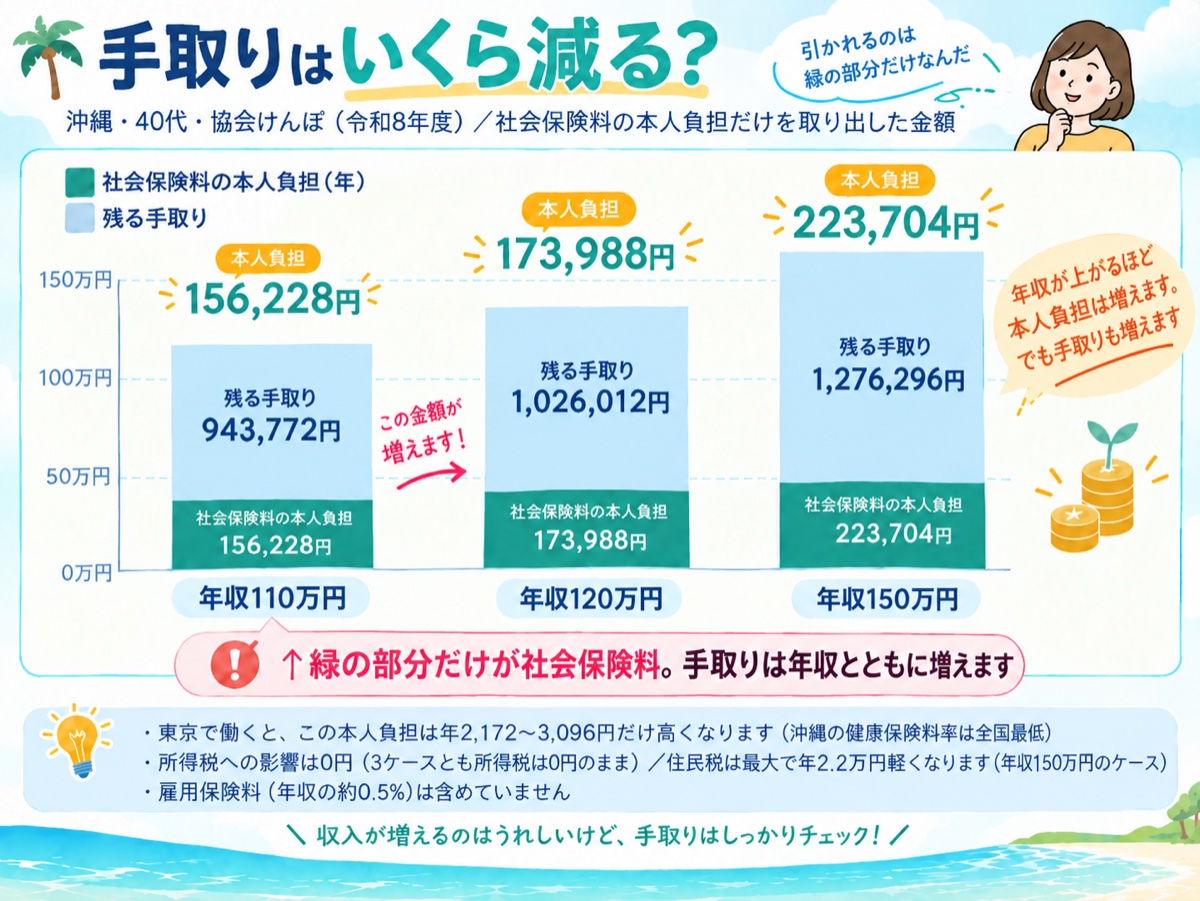
「沖縄だから安いのでは?」と思われたかもしれません。沖縄県の健康保険料率(9.44%)は全国で最も低い水準ですが、東京(9.85%)との差は年2,172円〜3,096円。負担の大半は全国一律18.3%の厚生年金保険料なので、どこに住んでいても金額はおおむね同じです。
次に、戻ってくる分です。社会保険料は全額が「社会保険料控除」になるので、税金が少し軽くなります。
まず所得税。これは軽くなりません。2026年(令和8年)分の所得税は、給与だけなら年収160万円までもともと0円。払っていないものは減らないので、軽減額は3つのケースすべて0円です。
一方、住民税は軽くなります。理由は、払った社会保険料が「社会保険料控除」として全額、税金の計算から差し引かれるからです。
住民税(所得割)は、この3ステップで決まります。
①年収 − 給与所得控除65万円 = 所得
②所得 − 基礎控除43万円 − 社会保険料控除 = 課税所得
③課税所得 × 10% = 住民税(所得割)
年収120万円の人で、加入前と加入後を並べてみます。
【加入前】
①120万円 − 65万円 = 55万円
②55万円 − 43万円 = 12万円
③12万円 × 10% = 12,000円
【加入後】社会保険料 173,988円を払った場合
①120万円 − 65万円 = 55万円
②55万円 − 43万円 − 173,988円 = マイナス → 課税所得は0円
③0円 × 10% = 0円
差は12,000円。加入前に払っていた住民税が、まるごと消えます。
同じ計算を年収別にすると、こうなります。
※所得に関係なくかかる均等割(年5,000円前後)は減りません。
※所得税は、2026年分は年収160万円までかからないので、3ケースとも加入前から0円。だから所得税側の軽減はありません。
差し引くと、年収120万円の実質的な負担増はこうなります。
173,988円 − 12,000円 = 年約16万円(月約1万3千円)
※雇用保険料(この年収なら月500円程度)は、週20時間以上なら以前から引かれているもので、今回の改正とは無関係です。上の計算には含めていません。
手取りが減る話だけで終わると、判断を誤ります。社会保険は「引かれて消えるお金」ではなく「保険料」です。払った分、受け取れる保障が増えます。増えるのは、年金が2つと手当が2つ。
保険の中身を見ていきましょう!
■保障1:厚生年金が終身で上乗せされる
いま配偶者の扶養に入っている方(第3号被保険者)は、将来の年金は基礎年金だけです。厚生年金に加入すると、その基礎年金の上に、働いた分に応じた年金が上乗せされます。
厚生労働省の公表例では、年収106万円の方が20年間加入した場合、増える年金は月8,800円(終身)。加入期間に比例するので、10年ならおおよそ半分の月4,000円台が目安です。
小さく感じるかもしれませんが、終身です。65歳から90歳まで受け取れば25年間。長生きするほど総額は増えます。
■保障2:病気で休んだときの傷病手当金
いちばんわかりやすい変化かもしれません。
扶養に入っているままだと、病気やケガで働けなくなっても健康保険から出るお金は0円です。自分で健康保険に加入すると、傷病手当金(しょうびょうてあてきん)が受け取れます。同じ病気について、最長で通算1年6か月までです。
日額の計算式は「標準報酬月額 ÷ 30 × 3分の2」です。年収120万円(月10万円)なら、標準報酬月額は98,000円。98,000円 ÷ 30 ≒ 3,270円(10円未満は四捨五入)、その3分の2で日額2,180円になります。30日分は、1か月まるまる休んだ場合にもらえる目安です。
0円か、これが出るか。この差は大きいです。仕組みはこちらで詳しく書いています。
 傷病手当金、あなたの月収ならいくら?ひろマネー|投資・保険・税金をやさしく解説
■保障3:出産で休んだときの出産手当金
出産で仕事を休んだ期間について、傷病手当金と同じ計算の手当が出ます。これも扶養のままなら0円です。
■保障4:障害が残ったときの障害厚生年金
障害が残ったとき、障害基礎年金の上に厚生年金からの給付が上乗せされます。
「何年で元が取れるのか」と考えたくなりますが、社会保険は貯金ではなく保険です。使わずに済めば、それがいちばん良い結果。回収年数だけで損得を判断するのは、火災保険を「火事にならなかったから損した」と言うのと同じです。
もうひとつの壁、「130万円」も整理しておきます。
配偶者(や親)の健康保険の扶養に入れるかどうかの基準は、年間収入130万円未満。これは今回の改正でも変わらず残ります。
3つめの「150万円未満」は2025年10月から始まりましたが、対象は19歳以上23歳未満、つまり主に大学生年代の子どもです。配偶者は対象外なので、パートで働く妻や夫には適用されません。
ここで、130万円の線と106万円の線の関係を整理します。線を覚えるより、先に決めてほしいことが1つあります。
「勤務先の社会保険に、入りたいですか? 入りたくないですか?」
答えによって、気にする線が変わります。
【入りたい人】
→ 見るのは「加入の条件」だけ。さきほどの4つの質問に当てはまる働き方(従業員51人以上の会社で週20時間以上、または週30時間以上)をすれば、10月からは年収に関係なく加入できます。加入した時点で配偶者の扶養からは外れるので、130万円の線はもう関係ありません。
【入りたくない人】
→ 見るのは「130万円」だけ。加入の条件に当てはまらない働き方(週20時間未満、または従業員50人以下の会社)を選んだうえで、年収130万円未満に収めれば、配偶者の扶養に残れます。ただし注意点が1つ。10月からは「106万円以下に抑えれば入らなくていい」という考え方が通用しません。金額の条件が消えるので、入りたくない人が変えられるのは、働く時間だけです。
つまり、106万円と130万円は「両方見る線」ではなく、「自分の答えに合わせて片方だけ見る線」です。
どちらを選ぶかは、最後の章で3つの軸に分けて整理します。
「51人以上」という会社の規模の条件も、このまま残るわけではありません。段階的に下がっていくことが決まっています。
厚生労働省は、この加入拡大によって約90万人の方が新たに社会保険に加入し、将来の年金の増額などのメリットを受けられると見込んでいます。
いま「51人未満だから関係ない」という方も、いずれ自分の番が来ます。勤め先の従業員数を頭に入れておけば、次はいつ自分に関係するのかがわかります。
最後に判断の話です。正解は人によって違うので、軸だけ示します。
軸1:今の手取り
年収120万円なら年約17万円(住民税の軽減を引いて実質約16万円)。この現金がいま必要かどうか。
軸2:将来の年金
終身で上乗せされます。20年加入で月8,800円が厚労省の例。長く働くほど積み上がります。
軸3:病気・出産のリスク
休んだときに0円なのか、日額2,180円が出るのか。貯金が少ないほど、この差は重くなります。
そのうえで、私自身の考えを書いておきます。家計が今の現金なしでも回るなら、越えて働くほうが長い目では有利になりやすい。年金は終身で増え、傷病手当金と出産手当金という保険がついてくるからです。
ただし「家計が回るなら」という条件つきです。介護や育児で時間を増やせない方、いまの現金がどうしても必要な世帯には、働く時間を減らす選択も十分に合理的です。どちらが正しいという話ではありません。
ひとつだけ、知っておいてほしい数字があります。
年収120万円で加入した場合の手取りは、ざっくり120万円 − 17.4万円 = 約103万円。週20時間未満に抑えて加入しない場合の手取り(沖縄の最低賃金で週19時間なら年収約101万円)と、ほぼ同じです。※モデルの仮定による概算です。
つまり、週20時間の線をほんの少し越えたところが、いちばん手取りの効率が悪い区間です。増やすなら中途半端に増やさない。抑えるなら抑える。この区間をぼんやり通過するのが、いちばんもったいない選択になります。
いいえ。短時間で働く人向けの基準は学生を除外しています。学生が勤務先の社会保険に入るのは、週30時間以上(正社員の4分の3以上)で働く場合だけです。
変わりません。10月に消えるのは「月8.8万円」の金額条件だけで、「従業員51人以上」の条件は残ります。規模の線は2027年10月から段階的に下がり、2035年10月になくなります。
106万円は「勤務先の社会保険に入るか」の線、130万円は「家族の健康保険の扶養に残れるか」の線です。勤務先で加入する人には130万円は関係なく、加入しない人(週20時間未満など)だけが気にする線です。
年収120万円で、月約14,500円・年約17万円が目安です(沖縄・協会けんぽ・40代)。住民税が年1〜2万円軽くなるので、実質の減少は年約16万円です。
厚生年金が上乗せされ、終身で受け取れます(年収106万円で20年加入なら月約8,800円・厚生労働省の例)。病気で休んだときの傷病手当金、出産手当金、障害厚生年金の対象にもなります。
今回のポイントを振り返りましょう。
今回の変更は、悪い知らせでも良い知らせでもなく、「知っているかどうか」で受け取り方が変わる話です。10月か11月の給与明細を見て「あれ、なんか引かれてる」と慌てるのと、「あ、これのことか」と思えるのとでは、気持ちがまったく違います。
やることは1つだけ。さきほどの4つの質問に、自分を当てはめてみてください。それだけで、このまま働くのか、少し時間を変えるのか、自分で選べるようになります。
知っていれば、選べます。
年収の壁は、税金と社会保険で線が別々に引かれています。続けて読むなら、この3本が役に立ちます。
大学生の子のバイト、150万円までなら親の税金は増えませんひろマネー|投資・保険・税金をやさしく解説
 【6月】住民税決定通知書、どこを見る?年収400万円で計算してみたひろマネー|投資・保険・税金をやさしく解説
 【2026年版】年収400万円、手取りはいくら?ひろマネー|投資・保険・税金をやさしく解説
ほなまた!
【出典】
・官報 令和8年9月11日 号外第203号(政令第275号/施行期日を令和8年10月1日と定める政令)
・厚生労働省「短時間労働者の社会保険の加入拡大のポイント」(令和8年1月作成)
・厚生労働省「年金制度改正の全体像/主な改正内容」
・厚生労働省「令和7年度 地域別最低賃金 全国一覧」
・日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
・日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
・全国健康保険協会「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(沖縄支部)」
・全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」
・日本年金機構「老齢年金ガイド 令和8年度版」
・国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」