月1万円の積立で、360万円が832万円になる話
ひろマネー
ひろマネー|投資・保険・税金をやさしく解説
※本記事にはプロモーションが含まれています。
「オルカンとS&P500、どっちがいいですか?」
新NISAを始めようとした人が、ほぼ必ず訪れる二択です。
SNSを見れば「オルカン一択」「いやS&P500でしょ」と両派が言い争っていて、調べれば調べるほど、わからなくなっていませんか。
でも、安心してください。
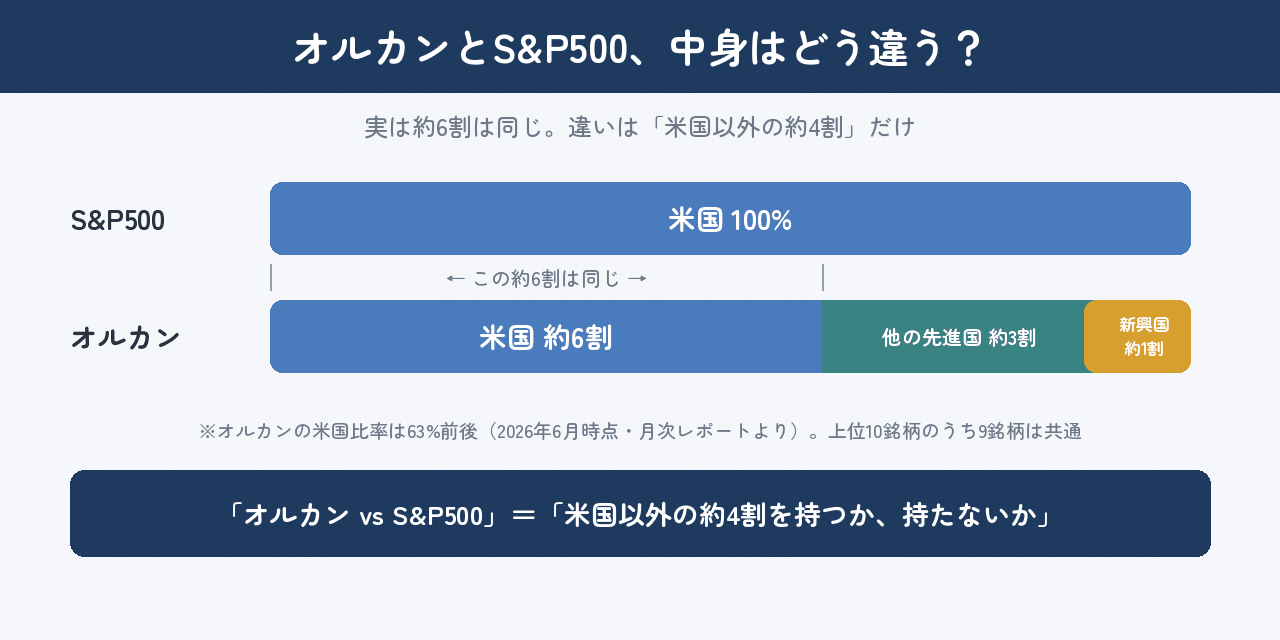
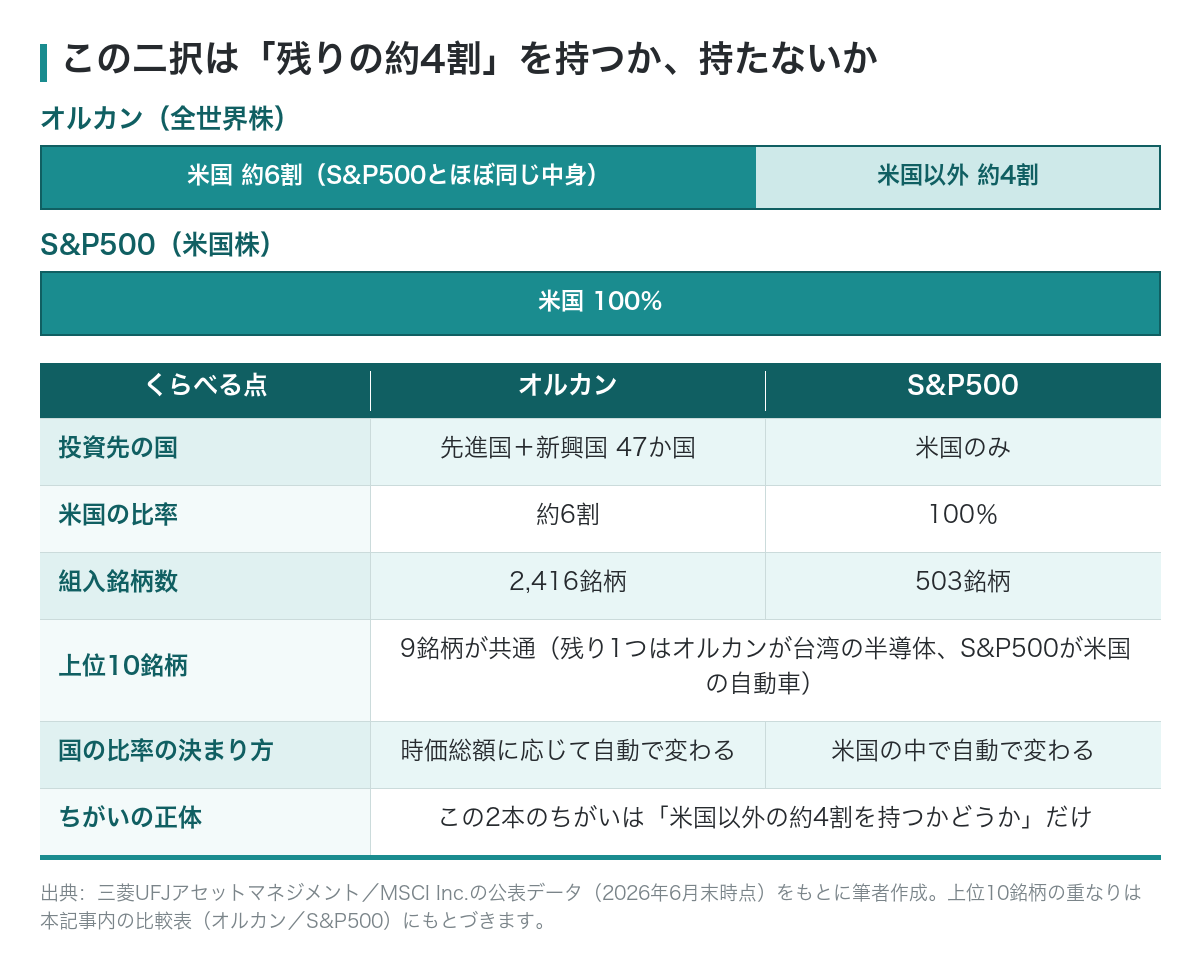
実はオルカンの中身は約6割が米国株で、その部分はS&P500の中身とほぼ重なっています。つまりこの二択は、「残りの約4割(米国以外)を持つか、持たないか」の選択になります。違いを正しく知れば、「どちらを選んでも大きなミスはない」と私は思います。
この記事を読むと、こんなことがわかります。
そして最後に、私がオルカンを選んだ理由も書きます。
ひとことで言えば、「枕を高くして眠れるから」です。
さあ、一緒に学んでいきましょう。
まず、言葉の整理を30秒で。
オルカンは、「eMAXIS Slim 全世界株式(オール・カントリー)」に代表される、全世界の株式にまとめて投資するインデックスファンドの愛称です。
連動する指数はMSCI ACWI(「オール・カントリー・ワールド・インデックス」の略。日本を含む先進国と新興国、約47か国・数千銘柄をカバーする世界株の指数)。これ1本で、世界中の企業にまとめて投資できます。
S&P500は、米国を代表する大企業約500社で構成される株価指数です。「eMAXIS Slim 米国株式(S&P500)」などのファンドがこれに連動します。こちらは1本で、アメリカの主要企業にまとめて投資するイメージです。
どちらも「1本買うだけで数百〜数千社に分散される」インデックスファンド。この仕組み自体の説明は、前にじっくり書いたので、初めての方はこちらからどうぞ↓
 何が違うの?インデックスファンドとアクティブファンドの違いを初心者向けに解説ひろマネー|投資・保険・税金をやさしく解説
ここから、この記事の核心です。
「全世界」と聞くと、世界中にまんべんなく投資しているイメージを持ちませんか?私も最初はそう思っていました。
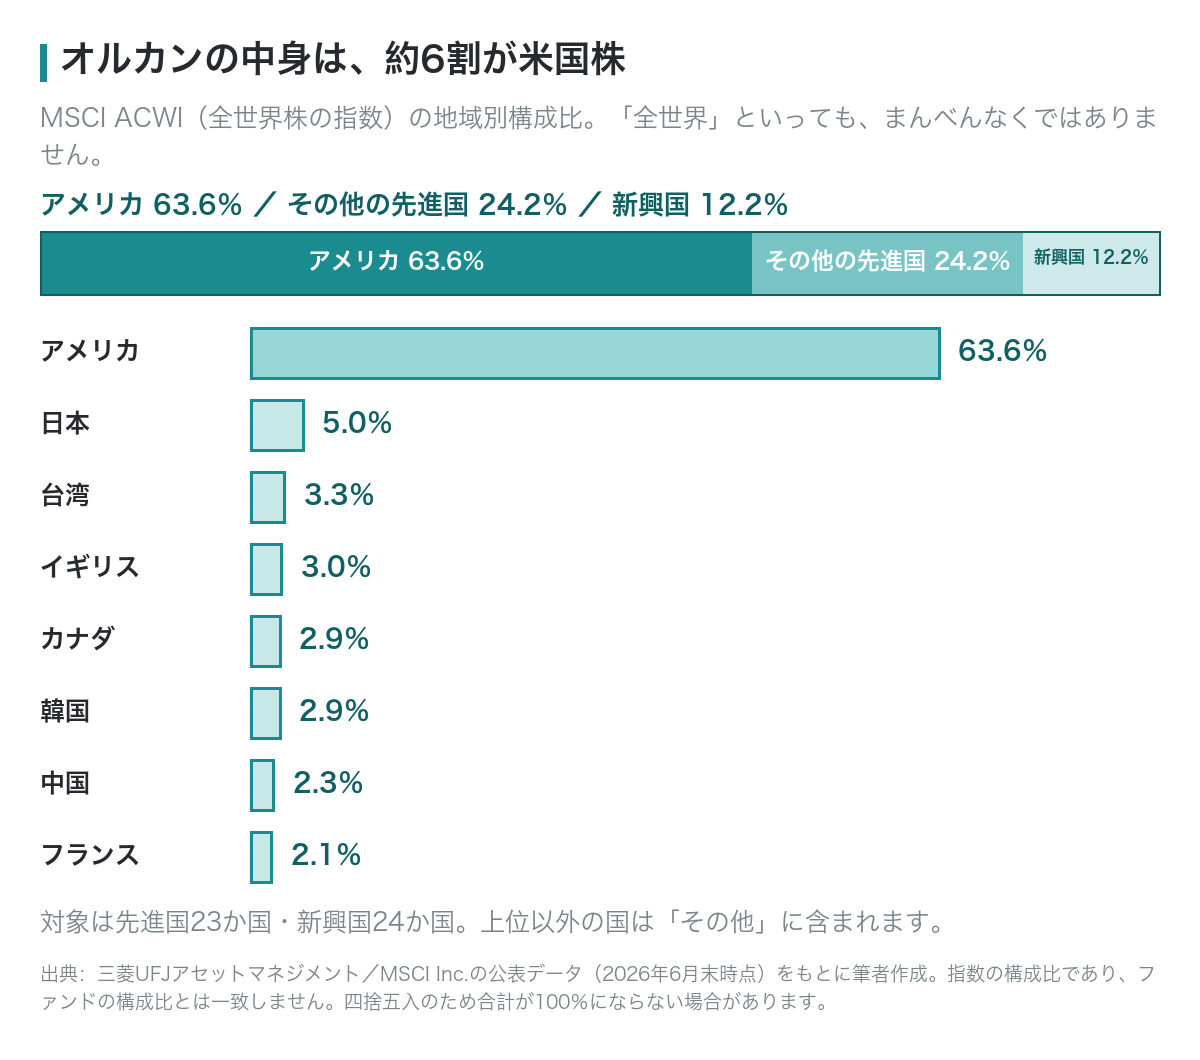
ところが、オルカンの国別構成比を見ると、米国が約6割を占めています(2026年6月末時点)。
残りは、日本・英国などの米国以外の先進国が3割弱、新興国が約1割。ざっくりこういう構図なんです。
| S&P500 | 米国 100% |
| オルカン | 米国 約6割 + 米国以外 約4割 |
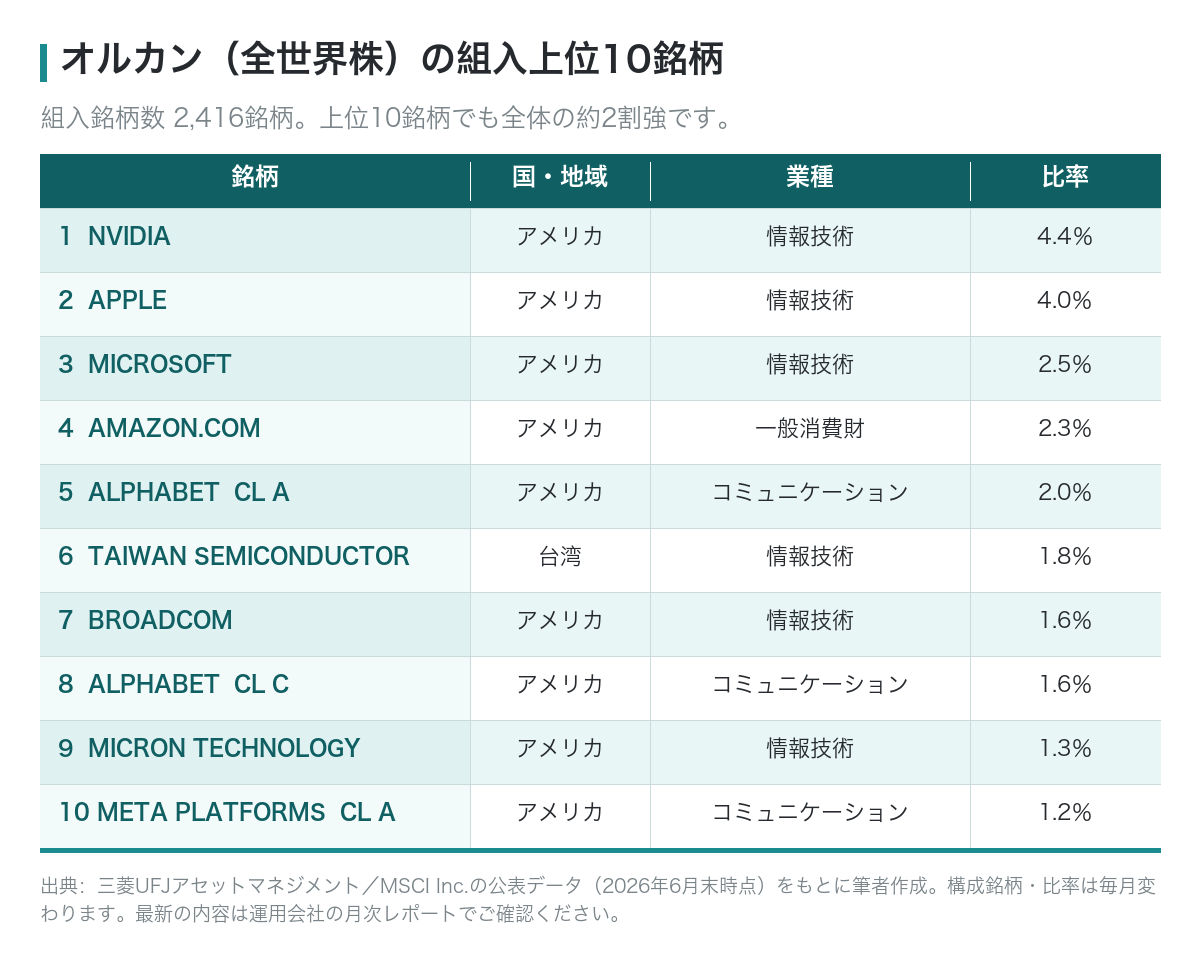
さらに言えば、組み入れ上位の顔ぶれもかなり重なります。エヌビディア、アップル、マイクロソフト、アマゾン……上位10銘柄のうち9銘柄が共通、というデータもあります。どちらを買っても、世界のトップ企業たちがあなたのファンドの主力になる点は同じなんです。
▼こちらがオルカン▼
▼こちらがS&P500▼
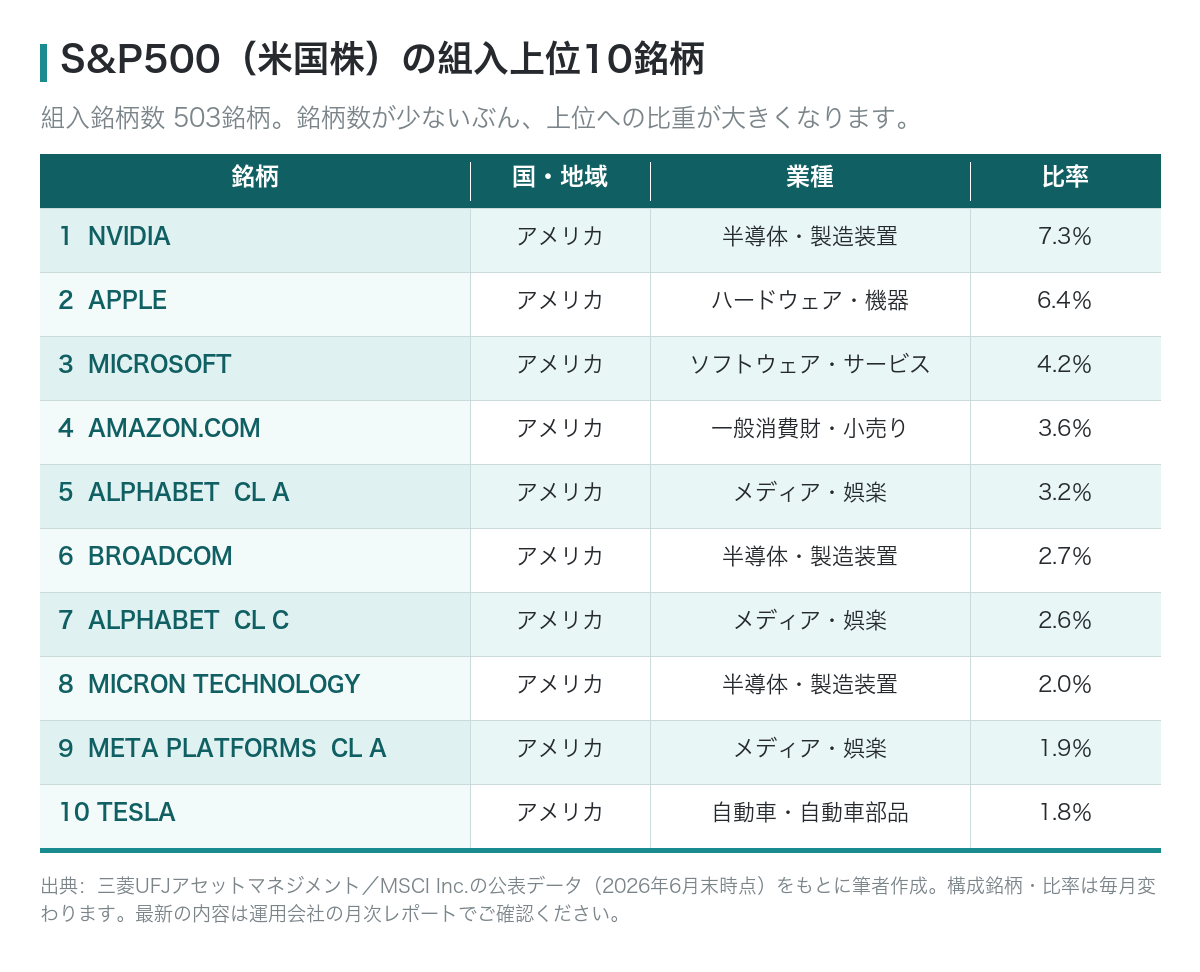
この表のような「ファンドの今の中身」は、運用会社(三菱UFJアセットマネジメント)の公式サイトにある「月次レポート」で毎月更新されていて、誰でも無料で見られます。そして購入前には、リスクやコストをまとめた「交付目論見書」に必ず目を通してください。
▶ eMAXIS Slim 全世界株式(オール・カントリー) | 投資信託なら三菱UFJアセットマネジメント
これはオルカンとS&P500に限った話ではありません。気になるファンドを見つけたら、まずその運用会社の公式サイトに行ってみる。中身を自分の目で確かめる習慣さえあれば、SNSの言い争いに振り回されることはなくなります。
「で、結局どっちが儲かってるの?」
やはりこれが気になりますよね。
過去10〜15年ほどを振り返ると、S&P500がオルカンを上回る期間が長かったのは事実です。2010年代はアップルやマイクロソフトといった米国の巨大テック企業が世界を牽引し、米国100%のS&P500に追い風が吹き続けました。
「ACWI=全世界」 「VOO=S&P500」
ただし、ここからが「数字の正しい見方」です。セットで知っておいてほしいことが3つあります。
過去リターンは、未来を保証しません。これは投資の大原則です
米国が振るわない時代も、歴史上ちゃんとあったということ
例えば、2000年代は、ITバブル崩壊やリーマンショックで米国株が長く低迷し、全世界型が優位な10年でした。
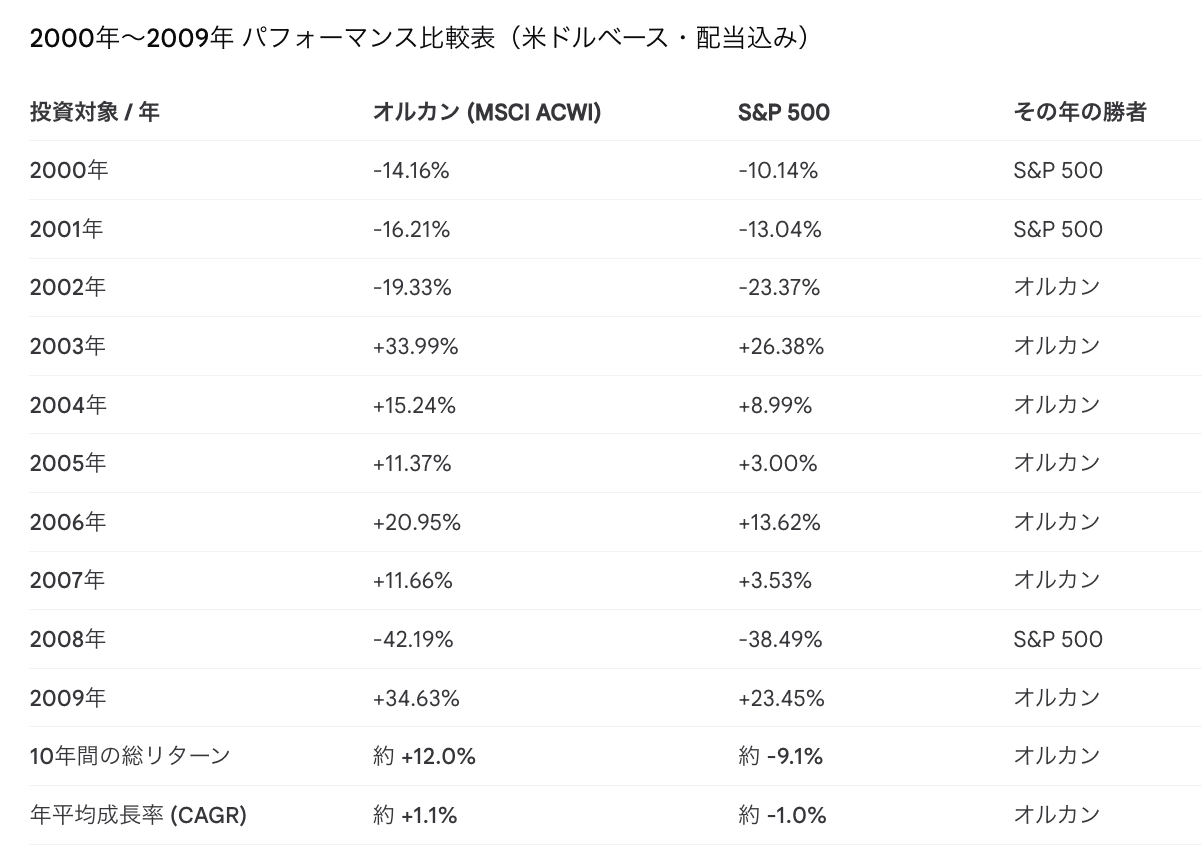
実は直近の2025年は、久々にオルカンがS&P500を上回った(ドル建て・年間)
欧州や日本、新興国の株が存在感を示した年だったためです。
「S&P500が常に勝つ」わけではないことを知っておいて下さい。
つまり、どちらが勝つかは、時代によって入れ替わってきた。そして、未来の勝者は誰にもわからない。これは私の意見というより、過去の市場が繰り返し示してきた事実です。だからこそ、過去リターンの比較だけでこの二択を決めるのは危険です。
「じゃあコストで決めよう」と思った方、いい着眼点です。
長期投資では、信託報酬(ファンドを持っている間ずっとかかる運用コスト)の差が、じわじわ効いてくるからです。
ところが、ここも決着がつきません。
| eMAXIS Slim 全世界株式(オール・カントリー) | 信託報酬:年0.05775%以内 |
| eMAXIS Slim 米国株式(S&P500) | 信託報酬:年0.1%を下回る超低コスト水準 |
(※2026年7月時点。最新の正確な料率は各ファンドの交付目論見書でご確認ください)
どちらも、100万円分持っていても年のコストが数百円〜千円程度という超低コストです。2本とも「eMAXIS Slim」シリーズで、運用会社が「業界最低水準の運用コストを将来にわたってめざし続ける」というコンセプトを公式に掲げています(出典:各ファンドの交付目論見書・運用会社サイト)。しかも、両方とも新NISAのつみたて投資枠対象で、ネット証券なら100円から積立可能、純資産総額も兆円単位の巨大ファンドで、規模の面の安心感も十分です。
コストも、買いやすさ・積み立てやすさも、ほぼ引き分け。ここでは差がつきません。決め手は、次の章です。
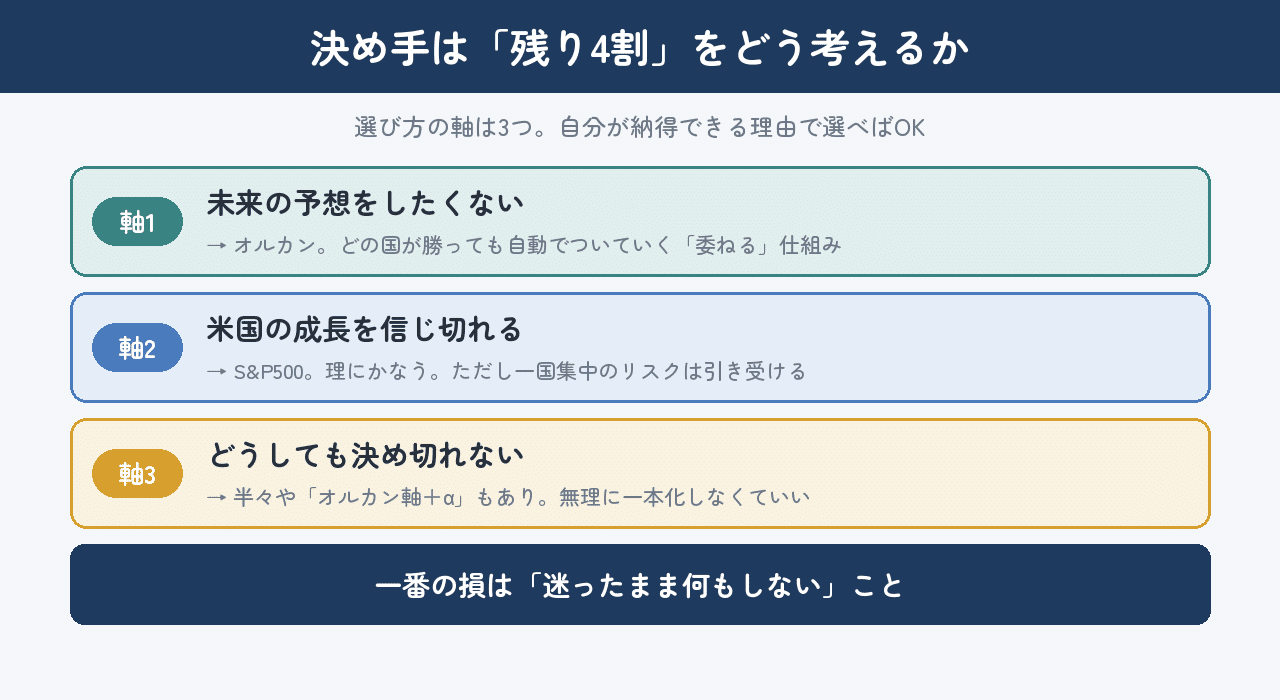
2つの違いは「米国以外の約4割を持つかどうか」だけ。だったら、選び方もシンプルです。その4割を、あなたがどう考えるか。軸は3つあります。
オルカンは時価総額(企業の規模)に応じて自動で組み入れ比率が変わる仕組みです。もしこの先、米国が伸び続ければ米国の比率が勝手に増えるし、インドや欧州の時代が来れば、その比率が勝手に増える。どの国が勝つかを、自分で予想しなくていい。「世界に丸ごと任せる」仕組みです。
「これからも世界経済の中心は米国だ」と本気で信じられるなら、S&P500は理にかなった選択です。ただしその場合、一国に集中するリスク(米国だけが長く低迷したときのダメージ)を自分で引き受ける、という覚悟はセットになります。
公平のために言うと、この一国集中には「米国企業は世界中で稼いでいるのだから、S&P500も実質は世界投資だ」という考え方もあります。アップルもマイクロソフトも、製品は世界中で使われ、売上の大きな部分は米国の外から来ている。私もこの見方には一理あると思っています。
実はこの二択、無理にどちらか一方に決める必要すらありません。半々で積み立てる人も、オルカンを軸にS&P500を少し足す人もいます。それも立派な答えです。
ここで、私自身の話を正直に。
私はかつて、FX(為替の取引)で「未来を予想する投資」に挑んで、失敗しました。「上がりそう」「下がりそう」と予想しては外れ、お金と心をすり減らした経験があります。あの失敗から学んだのは、私には未来は予想できないという、当たり前の事実でした。
だから今の私は、予想しなくていい仕組みに任せるほうを選んでいます。オルカンが軸です。理由は3つあります。
ひとつ
この先「次はインドだ」「中国が復活する」というニュースを見るたび、気になって買い足したくなる自分が目に浮かぶから。オルカンなら、伸びた国の比率が勝手に増えていくので、ニュースに一喜一憂しなくていい。
ふたつ
米国が衰退する未来も、ないとは言い切れないから。基軸通貨は今でこそ米ドルですが、かつてはイギリスのポンドでした。未来永劫の一強は、歴史上存在しません。私が生きている間は米国一択でも大丈夫かもしれない。でも、一寸先は闇です。
みっつ
どの国が勝っても恩恵を受けられるとわかっていれば、枕を高くして眠れるから。リターンの最大化を狙うより、安心して続けられるほうが、私の性分には合っていました。
これはあくまで私の選び方です。
軸2(米国の成長を信じ切れる人 → S&P500)を選ぶ人を否定するものではありません。大事なのは、自分が納得できる理由で選ぶことです。
最後に、いちばん伝えたいことを。
オルカンとS&P500、どちらを選んでも、「長期・積立・分散」の効果はしっかり得られます。中身が6割同じなのだから、当然です。20年後に振り返ったとき、最大の差を生むのは「オルカンかS&P500か」ではありません。
「始めたか、始めていないか」です。
迷って半年止まることのほうが、どちらかを選び損ねることより、ずっと大きな機会損失になります。なにしろオルカンの6割はS&P500と重なっているのですから、選び間違えたときの差は小さい。
一方で、長期投資の最大の武器である「時間」と「複利」は、始めた人にしか働いてくれません。迷っている半年は、その武器をまるごと使わずに捨てているのと同じなのです。
金額は少なくていいんです。月1,000円からでも、始めることに意味があります。
 月1,000円からでも意味ある?積立投資を少額で始めるメリットひろマネー|投資・保険・税金をやさしく解説
ひとつだけ注意を。
始めたあとに「やっぱりあっちが良かったかも」と頻繁に乗り換えるのは、長期投資の敵です。乗り換えたくなるのは、たいてい「もう一方が上がったあと」。高く買って安く売るを繰り返すことになるうえ、新NISAでは売却しても、その年の非課税枠は戻りません。一度決めたら、どっしり構えてください。
それでも決められないなら、両方買ってしまえばいいんです。半々なら、どちらが勝っても恩恵を受けられます。ただし、2本合わせた中身の米国比率は約8割になります(オルカン1本なら約6割)。「世界に任せつつ、米国に上乗せする」選択だと理解した上でどうぞ。
大事なのはどちらを選ぶかではなく、今月から「時間」と「複利」を働かせ始めることです。
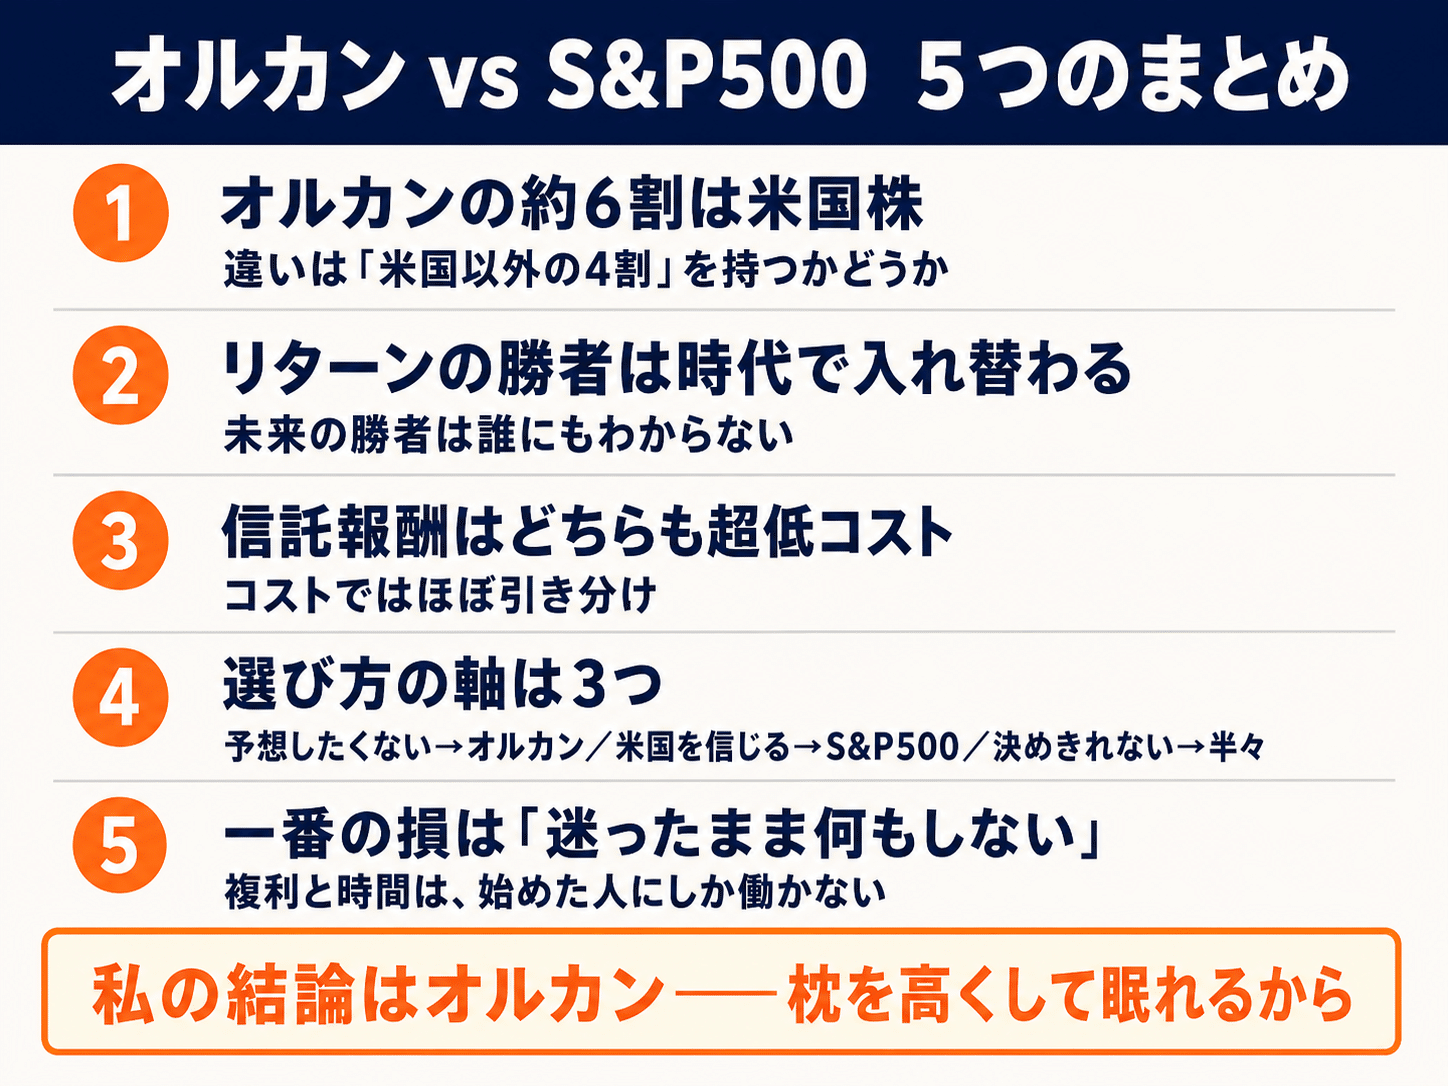
今回のポイントを振り返りましょう。
どちらを選んでも、大きな間違いではありません。無理に今日決めなくて大丈夫です。ただ、「どちらでもいい」とわかった今なら、始める一歩はずっと軽くなっているはず。月1,000円からでも、気持ちが向いたときに始めてみてください。
インデックス投資の考え方をまとめて学ぶなら、定番の一冊がこれです。

全面改訂 第3版 ほったらかし投資術
山崎元・水瀬ケンイチ 著(朝日新書)/869円(税込・2026年9月2日時点)
▼ Amazonで見る
あなたは、
オルカン派ですか?
S&P500派ですか?
選んだ理由(迷っている理由でもOKです)を、ぜひコメントで教えてください。
二択に正解はなくても、「自分で納得して選んだ1本」は、これからの相場の上下を乗り越える力になってくれます。私の場合、それが「枕を高くして眠れる」オルカンでした。あなたの安眠できる1本が見つかりますように。
ほなまた!
 【2026年最新】新NISAを1から解説|初心者がまず始めること1つだけひろマネー|投資・保険・税金をやさしく解説何が違うの?インデックスファンドとアクティブファンドの違いを初心者向けに解説ひろマネー|投資・保険・税金をやさしく解説月1,000円からでも意味ある?積立投資を少額で始めるメリットひろマネー|投資・保険・税金をやさしく解説
家計に投資へ回す余裕をつくりたい方には、固定費の中でも大きい保険を家ごと見直す有料note『保険ぜんぶ見直しコンプリートキット』もあります。必要な方はどうぞ↓