【6月】住民税決定通知書、どこを見る?年収400万円で計算してみた
ひろマネー
ひろマネー|投資・保険・税金をやさしく解説
「子どもにバイト代は、103万円までにしときや!」
そう声をかけていませんか?
実はその知識、もう古くなっています。2025年(令和7年)分の税金から制度が大きく変わり、大学生年代の子どもについては、バイト年収150万円までなら親の控除は満額のまま。「103万円の壁」を前提にした昔の常識でシフトを削らせると、子どもは年間40万円以上を稼ぎ損ね、家計としてもまるごと損をすることになります。
一方、新しいルールを知っていれば、「150万円未満までは堂々と働いていい。そこから先は段階的に調整」という具体的な線引きを、親子で共有できます。壁におびえて働き控えるのではなく、数字で判断できるようになるわけです。
さあ、一緒に学んでいきましょう。
まず結論からお伝えします。長年の常識だった「103万円の壁」は、2025年(令和7年)分の所得税から廃止され、次の3つの新しいラインに置き換わりました。
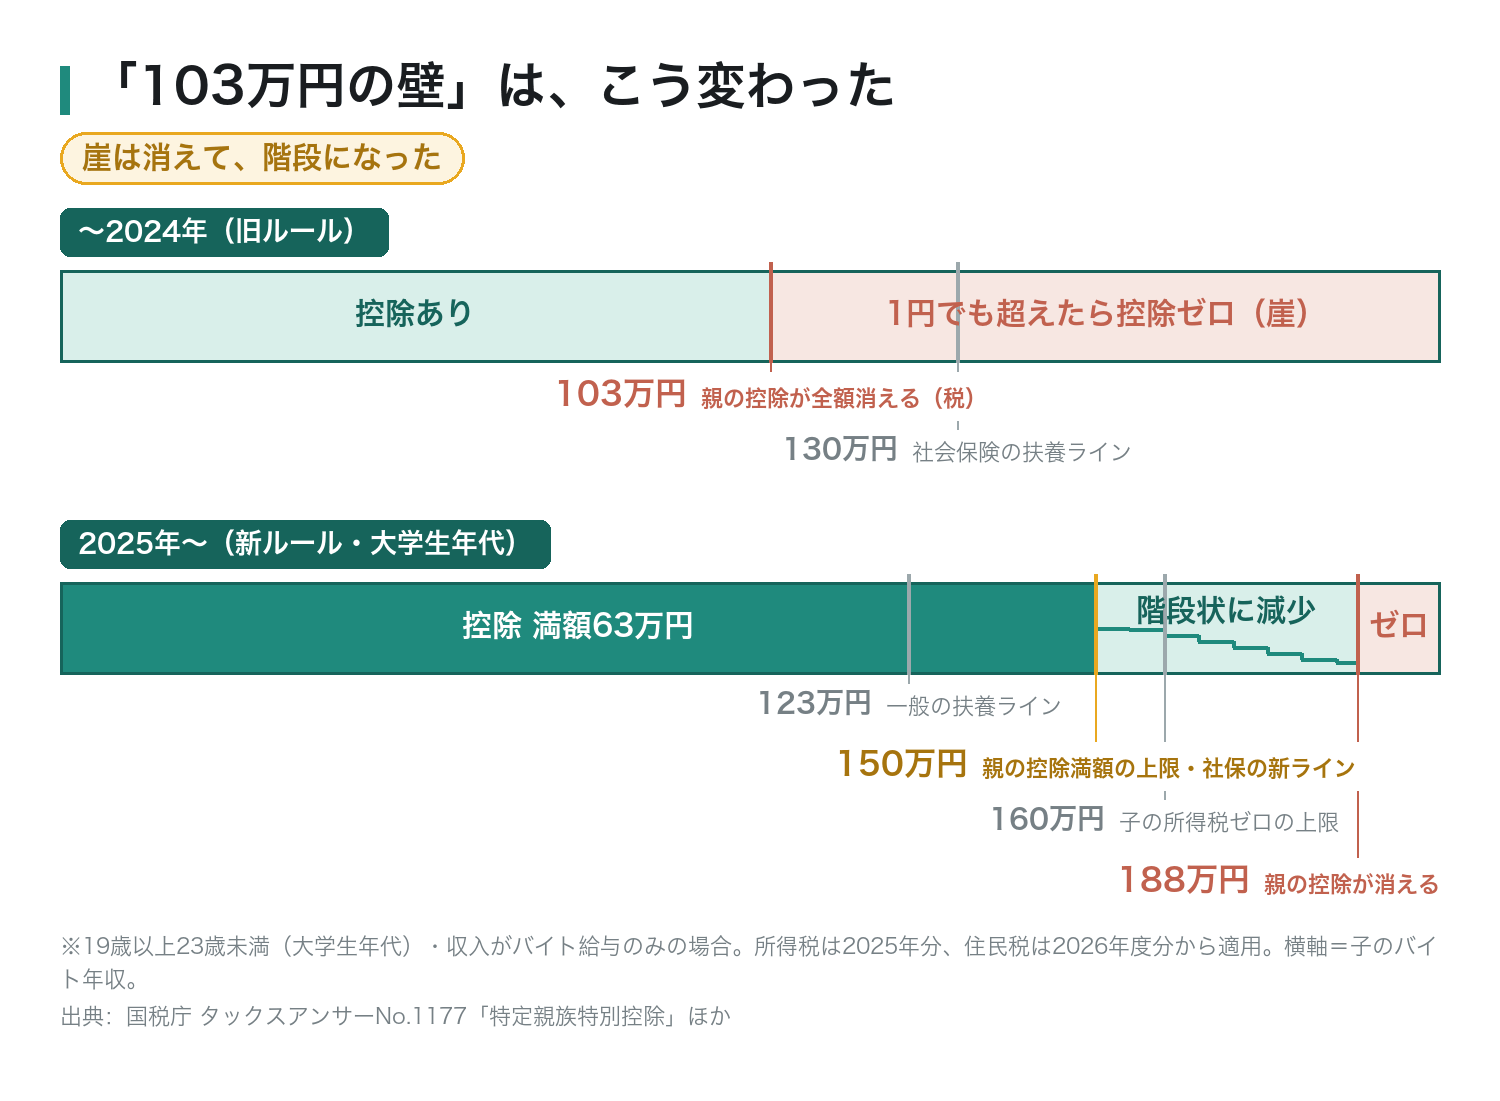
なぜ「103万円」だったかを簡単におさらいすると、これは「給与所得控除55万円+基礎控除48万円=103万円」という計算式からきた数字でした。子のバイト年収が103万円を超えると、親は扶養控除(大学生年代なら63万円の特定扶養控除)を丸ごと失い、親の税金が一気に増える。これがいわゆる「壁」の正体です。
2025年の改正で、給与所得控除の最低額が55万円から65万円に、扶養に入れる子の所得要件も48万円から58万円に引き上げられました。65万円+58万円=123万円。つまり一般の扶養ラインは「123万円の壁」に変わったのです。
そして大学生年代の子については、さらに強力な仕組みが用意されました。それが次の章の「特定親族特別控除」です。
※所得税は2025年(令和7年)分から、住民税は2026年度(令和8年度)分から適用されています。2026年9月現在、どちらもすでに動いている制度です。
2025年に新設されたのが「特定親族特別控除(とくていしんぞくとくべつこうじょ)」です。名前は難しいですが、中身はシンプルです。
対象は、次の条件を満たす子ども(親族)です。
ポイントは、控除が「崖」ではなく「階段」になったことです。
昔の制度では、103万円を1円でも超えた瞬間に親の控除63万円がゼロになりました。だから「絶対に超えるな」という壁だったのです。新しい制度では、子のバイト年収が123万円を超えても、188万円までは親の控除が段階的に残ります。
具体的には、こうなっています(親の所得税の控除額)。
| 子のバイト年収123万円以下 | 扶養控除(特定扶養親族)63万円 |
| 123万円超〜150万円以下 | 特定親族特別控除 63万円(満額のまま!) |
| 150万円超〜155万円以下 | 61万円 |
| 155万円超〜160万円以下 | 51万円 |
| 160万円超〜165万円以下 | 41万円 |
| 165万円超〜170万円以下 | 31万円 |
| 170万円超〜175万円以下 | 21万円 |
| 175万円超〜180万円以下 | 11万円 |
| 180万円超〜185万円以下 | 6万円 |
| 185万円超〜188万円以下 | 3万円 |
| 188万円超 | 0円 |
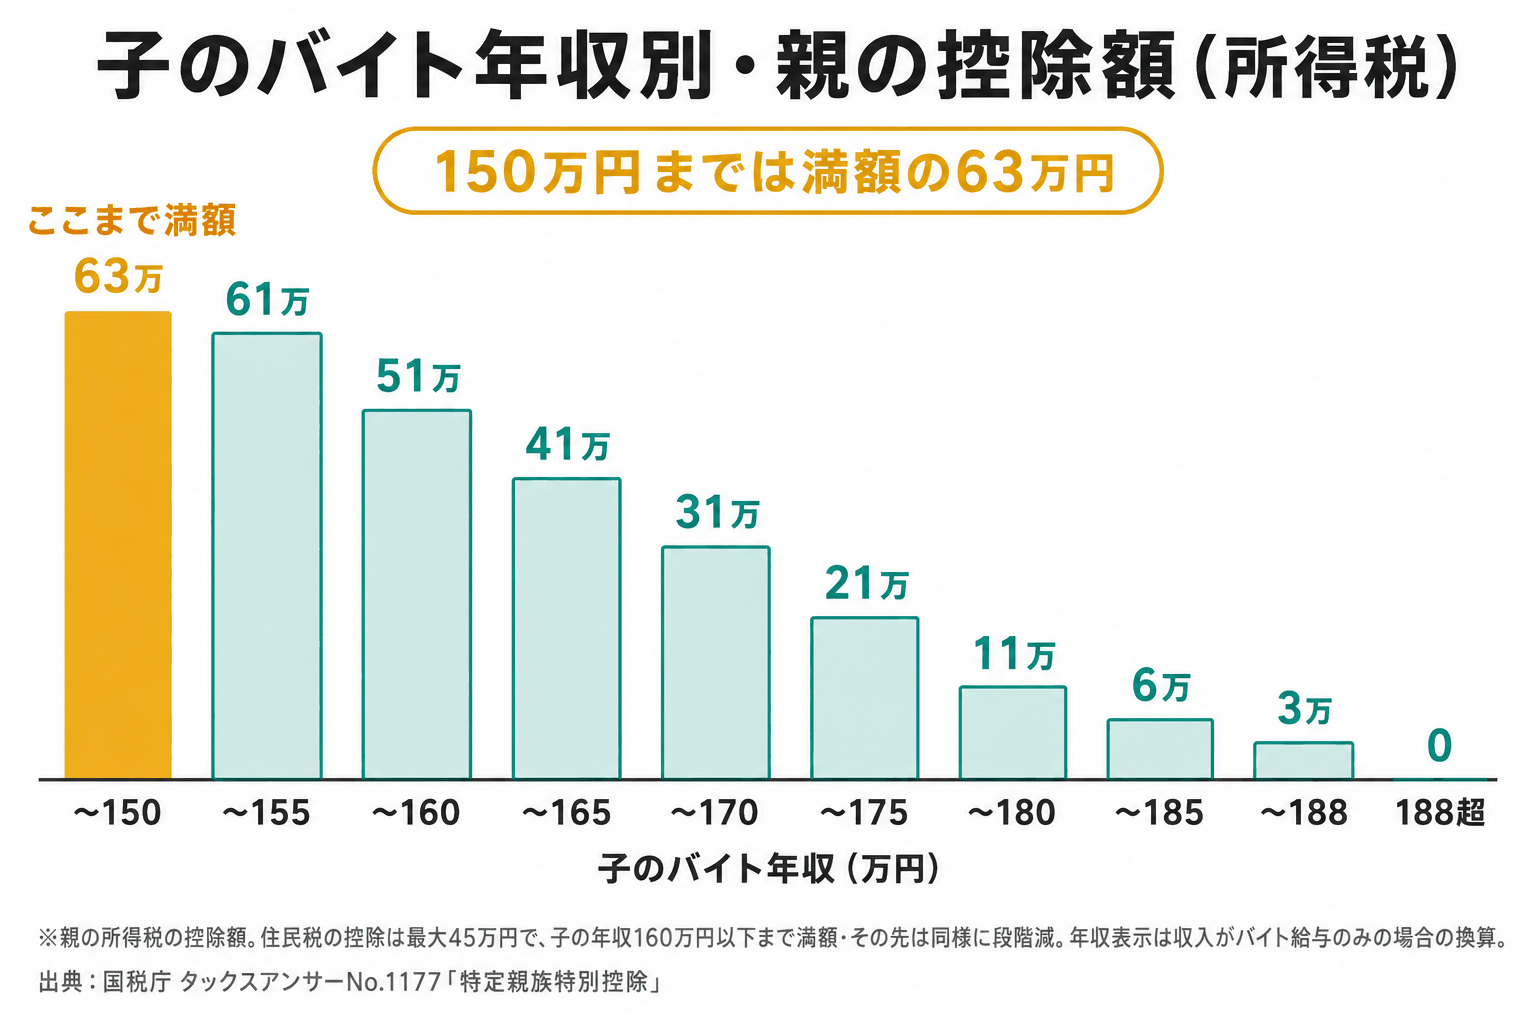
見てのとおり、150万円までは63万円の満額控除が維持されます。150万円を超えても、いきなりゼロにはならず、階段状に少しずつ減っていく。これが「崖の消滅」です。
住民税の側にも同じ仕組みができました。親の住民税の控除は最大45万円で、子のバイト年収160万円以下までは満額、その先は所得税と同じように段階的に減っていきます(2026年度分から適用)。
※控除額の区分は、正確には子の「合計所得金額」(バイト年収から給与所得控除65万円を引いた額)で判定されます。上の年収表示は、収入がバイト給与だけの場合の換算です。
「控除が63万円」と言われてもピンとこないと思うので、実際の税額で見てみましょう。
モデルはこう置きます。親は年収600万円の会社員で、所得税率10%・住民税率10%が適用されるケース。
このモデルで、控除が満額(所得税63万円+住民税45万円)取れているときの軽減額は、
所得税:63万円 × 10% = 63,000円
住民税:45万円 × 10% = 45,000円
合計:年間 約10.8万円
つまり昔の制度では、子のバイトが103万円を1円超えるだけで、親の税金が年間約10.8万円も増えていました。これが「103万円の壁」の破壊力です。
【子のバイト年収別・親の税負担の変化(同モデル)】
| 子の年収120万円 | 控除は所得税63万円+住民税45万円の満額 | 負担増 0円 |
| 子の年収150万円 | 同じく満額 | 負担増 0円 |
| 子の年収160万円 | 所得税の控除が51万円に | 負担増 約12,000円 |
| 子の年収170万円 | 所得税31万円+住民税31万円に | 負担増 約46,000円 |
| 子の年収190万円 | 控除ゼロ | 負担増 約108,000円 |
注目してほしいのは、子が150万円稼いでも親の負担増はゼロという点です。160万円でも年12,000円程度。子どもの手取りが数十万円増えることと比べれば、家計全体では大きくプラスです。
「壁を1円でも超えたら大損」の時代は終わり、「どこまで働くと、いくら変わるか」を数字で比べて選べる時代になった、ということです。
ここまでは「親の税金」の話でした。もうひとつ気になるのが、「子ども本人に税金はかからないの?」という点です。
結論から言うと、バイト年収160万円までは、子ども本人に所得税は1円もかかりません。
なぜ160万円なのか。バイト代に所得税がかかるかどうかは、次の引き算で決まるからです。
収入(バイト代)
− 給与所得控除 65万円(働く人全員に認められる経費枠)
− 基礎控除 95万円(誰にでもある非課税の枠)
= 課税される金額 ← ここが0円なら、所得税はかかりません
2つの「控除」は、どちらも2025年の改正で引き上げられました。65万円+95万円=160万円。つまり年収160万円までは、引き算の答えが0円のままなのです。
160万円−65万円−95万円=0円 → 所得税ゼロ
昔はこのラインが103万円でした。57万円分も余裕が広がったことになります。
※基礎控除95万円は、合計所得132万円以下(バイト収入だけならほぼ全員が該当)の場合の金額です。
ここまでの話はすべて「税金」の扶養でした。もうひとつ、まったく別枠で「社会保険の扶養」があります。混同しやすいので、はっきり分けて覚えてください。
社会保険の扶養とは、子どもが親の健康保険に保険料タダで入れている状態のことです。この年収ラインは長らく「130万円未満」でしたが、こちらも改正され、2025年10月から、19歳以上23歳未満の子(配偶者を除く)は「150万円未満」に緩和されました。
もし子どもの年収がこのラインを超えると、親の健康保険から外れ、子ども自身が国民健康保険に加入して保険料を払うことになります。年間で数万円〜十数万円の負担になるため、税金の階段よりもこちらの方がインパクトは大きい、というのが実務的な感覚です。
注意点を2つ挙げておきます。
なお、国民年金は扶養とは関係なく、子どもが20歳になったら加入義務が生じます(学生納付特例という猶予制度があります)。これは年収がいくらでも変わりません。
情報が多くなったので、実用的な目安に落とし込みます。
昔の「103万円」の感覚で見ると、安全圏がほぼ50万円分広がったことになります。週あたりに直すと、時給1,200円のバイトで週8時間ほど多く働ける計算です。
ただし、大切なのは金額の線引きだけではありません。学業との両立、本人の体力、何のために稼ぐのか、最終的にどこまで働くかは、この数字を材料に、親子で話し合って決めてください。
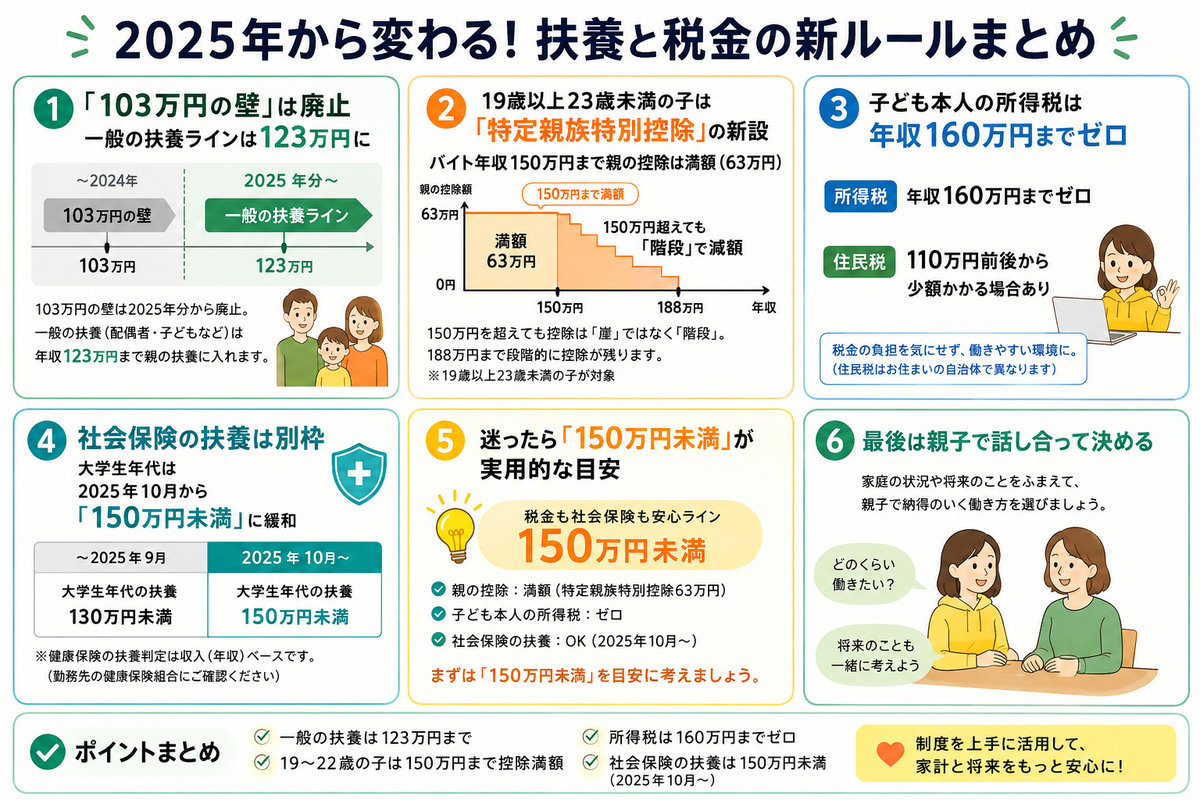
今回のポイントを振り返りましょう。
制度は「知らない人が損をする」形で静かに変わっていきます。お子さんが「バイト先で103万円って言われた」と帰ってきたら、ぜひこの記事の内容を教えてあげてください。
扶養控除が正しく反映されているかは、毎年6月に届く「住民税決定通知書」で確認できます。どこを見ればいいかは、こちらの記事で年収400万円の実例つきで解説しています。
 【6月】住民税決定通知書、どこを見る?年収400万円で計算してみたひろマネー|投資・保険・税金をやさしく解説
また、「そもそも給与から何がいくら引かれているのか」を整理したい方は、こちらもどうぞ。
 【2026年版】年収400万円、手取りはいくら?──給与から引かれる約83万円の正体ひろマネー|投資・保険・税金をやさしく解説
ほなまた!
【出典】
・国税庁 タックスアンサー No.1177 特定親族特別控除
・国税庁 令和7年度税制改正による所得税の基礎控除の見直し等について
・国税庁 タックスアンサー No.1199 基礎控除
・厚生労働省 「年収の壁」への対応(社会保険の被扶養者のルール)