日銀が利上げ。私たちの生活はどう変わる?短期金利と長期金利の話
ひろマネー
ひろマネー|投資・保険・税金をやさしく解説
※本記事にはプロモーションが含まれています。
【たった「10日」を逃すだけで、リターンは半分以下になる】
シリーズもいよいよ最終回です。
ここまでの4回で、長期投資のさまざまな側面をデータで見てきました。
第1回では…
貯金だけでは資産が静かに減っていくこと。第2回では…
過去97年で8回の大暴落を経験しても、市場はこれまで毎回立ち上がってきたこと。第3回では…
15年以上保有すれば、過去70年のどのタイミングで投資しても、最悪でも+4.2%のプラスになっていたこと。第4回では…
資産が半分になる暴落のリアルと、それを乗り越えるための準備(生活防衛資金と数年以内に使うお金は貯金で)。
ここまで読んできて、あなたの頭の中に、一つの疑問がもう浮かんでいるかもしれません。
それは「結局、長期投資で成功するには何をすればいいの?」
実は答えは、驚くほどシンプル。
そのシンプルな答えが、シリーズ最終回でお伝えしたいテーマです。
第5回のテーマは、知っておくと迷わなくなる話です。
「稲妻が輝く瞬間」”ただ持ち続ける”が長期投資の本質
このデータを知ったとき、私は長期投資に対する見方が完全に変わりました。
ゆっくり見ていきましょう。
長期投資の世界に、こんな格言があります。
「稲妻が輝く瞬間に、市場にいなければならない」
何だかカッコいい言葉ですが、これがどういう意味か。
ひとことで言えば、「株式市場で大きなリターンを得るためには、急上昇する『その瞬間』に投資をしている必要がある」ということです。
そして、この瞬間がいつ来るかは、誰にも予想できません。
私自身、この格言を初めて聞いたときは「本当にそうなのかな?」と疑っていました。
そんな疑問に答えてくれたのが、これからご紹介するデータです。
20年間の運用で、たった「10日」を逃すとどうなるか、見ていきましょう。
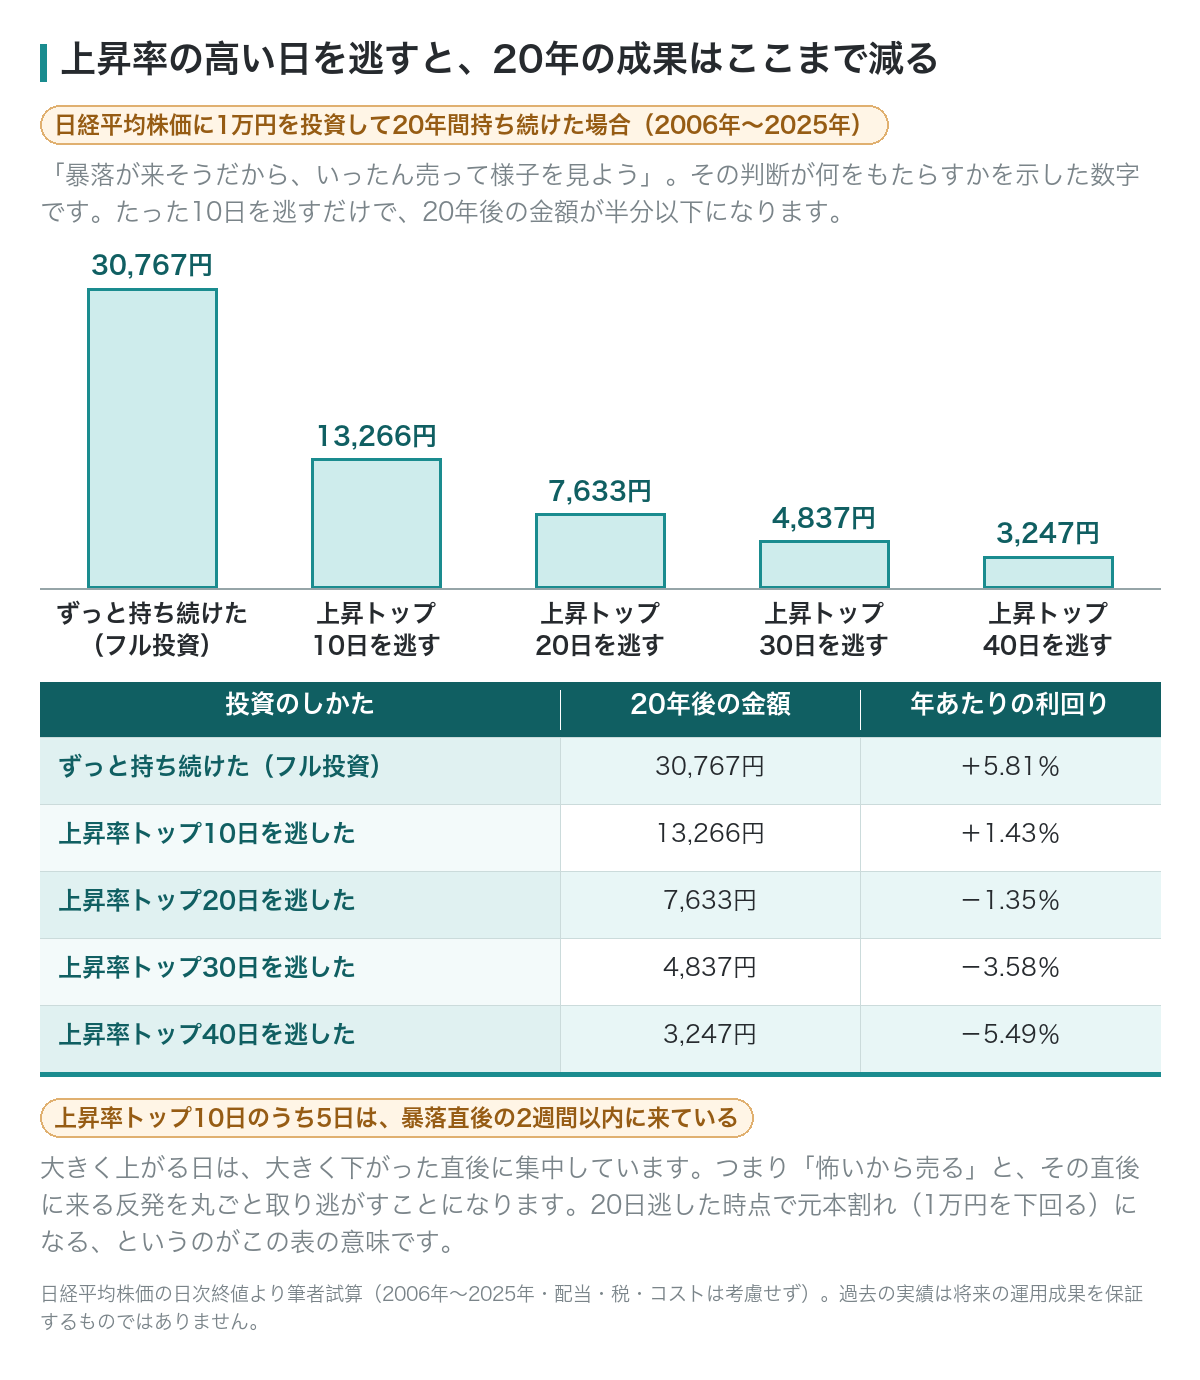
このグラフは、興味深い実験結果を示しています。
2006年から2025年までの20年間、日経平均株価に1万円を投資した場合のシミュレーションです。
結果はこうなりました。
ずっと持ち続けた(フル投資):
年率+5.8% → 約3万1,000円上昇率上位「10日間」を逃す:
年率+1.4% → 約1万3,000円上昇率上位「20日間」を逃す:
年率−1.4% → 約7,600円上昇率上位「30日間」を逃す:
年率−3.6% → 約4,800円
※日経平均株価の日次終値をもとにした筆者試算。配当・税・コストは考慮していません。
20年間 = 約5,000営業日です。
その5,000営業日のうち、たった上昇率上位「10日間」を逃しただけで、最終資産が約3万1,000円から約1万3,000円へ、半分以下に激減しているのがわかります。
さらに上昇率上位「30日間」まで逃すと約4,800円。投資した1万円すら大きく下回り、元本割れです。
たった「10日」
これがどういう意味か、もう少し掘り下げていきます。
5,000日のうちの10日→確率にすると0.2%
20年間の運用日数を5,000日とすると、上昇率上位10日というのは全体の0.2%に過ぎません。
つまり、たった0.2%の「稲妻が輝く瞬間」に市場にいるかどうかで、20年間の結果が大きく変わるということ。 そして、この0.2%の瞬間がいつ来るかは、誰にも予測できません。
「じゃあ、この10日間だけ狙って投資すればいいのでは?」
そう思う方もいるかもしれません。でも、これはほぼ不可能です。
理由は、「稲妻の日」は暴落の直後に来ることが多いから。
実際、上昇率トップ10日のうち5日は、暴落直後の2週間以内に来ています。
知っておいてほしいのは、毎年のように年の途中で大きな下落が起きているのに、年末には多くの年がプラスで終わっているということ。
つまり、年の途中で「もう市場は終わりだ」と慌てて売ってしまうと、その後に来る上昇、「稲妻の日」を逃してしまうんです。
暴落のときは「過去最大の暴落だ」「世界経済の終わりだ」というニュースばかり。多くの投資家は怖くなって売ってしまいます。
そして、売った直後に「稲妻の日」が来て、大きな上昇を逃してしまう。
これが、長期投資で成果が出ない人の典型的なパターンです。
ここまでのデータから見えてくることは、
「いつ稲妻が輝くかわからないなら、ずっと市場にいるしかない」
つまり、買ったら売らない。ただ持ち続ける。
これが、長期投資のたった一つの本質です。
「えっ、それだけ?」と思うかもしれません。
でも、これが本当に難しいんです。
暴落が来れば「売ったほうがいいかも」と思います。
急騰すれば「今売れば利益確定できる」と思います。
ニュースで悲観論が流れれば「逃げたほうがいい」と感じます。
そんな誘惑の中で、ただ淡々と持ち続けることができる人だけが、20年後に大きなリターンを手にしている。
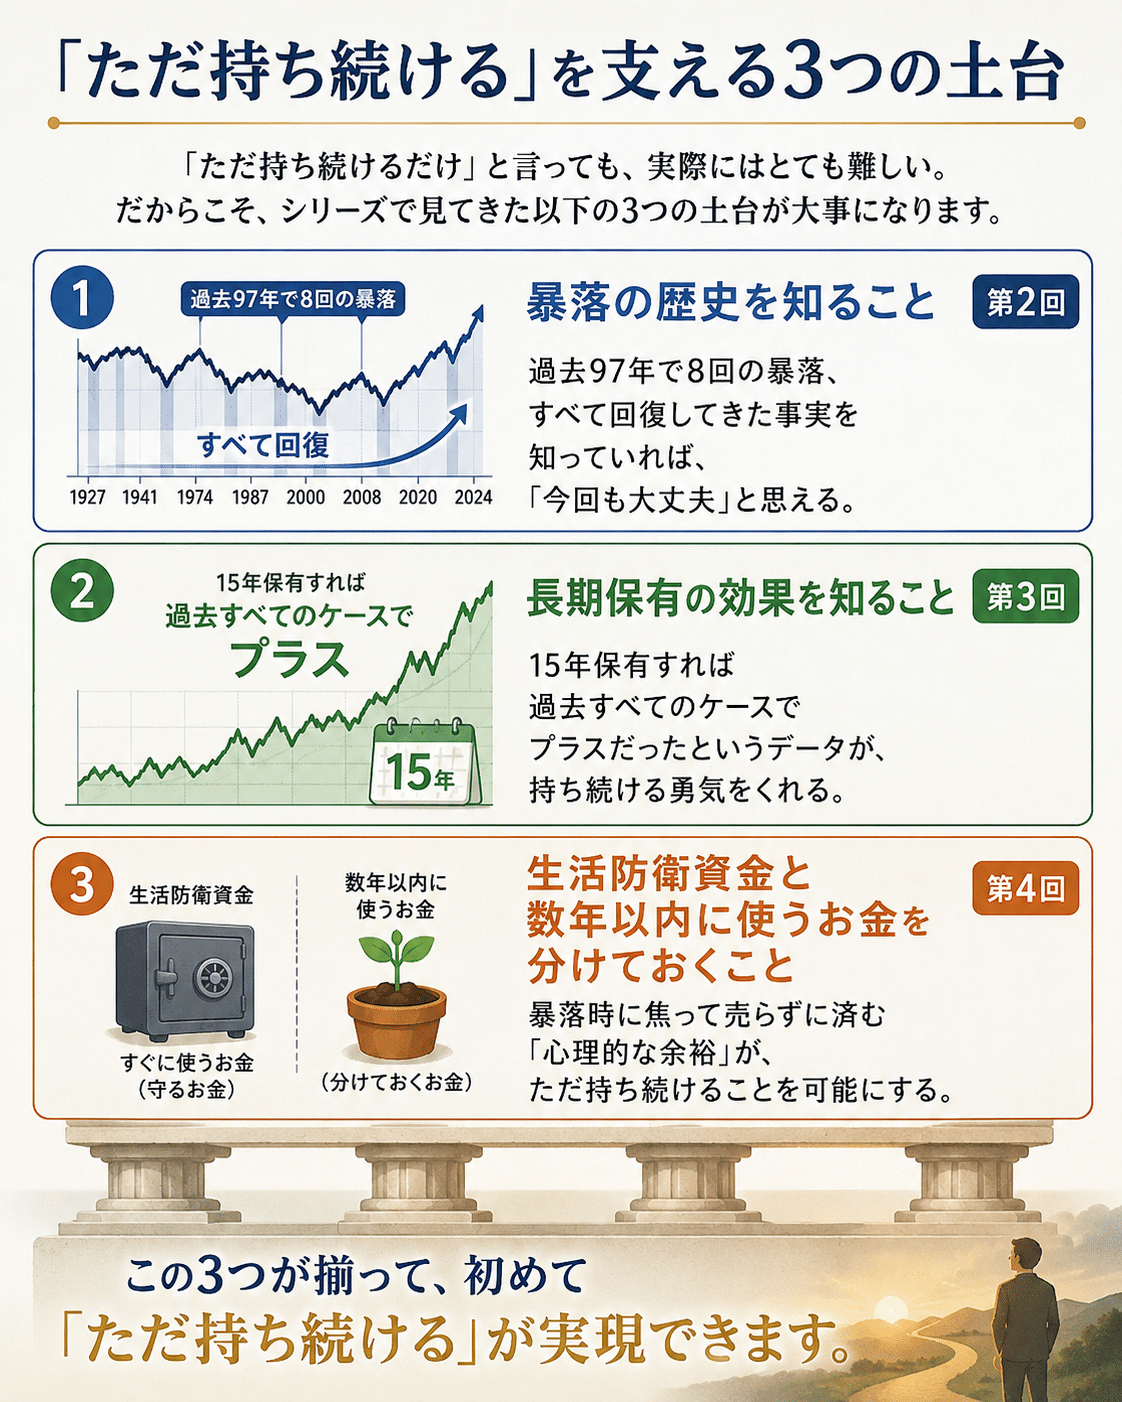
「ただ持ち続けるだけ」と言っても、実際にはとても難しい。
だからこそ、シリーズで見てきた以下の3つの土台が大事になります。
①暴落の歴史を知ること(第2回)
過去97年で8回の暴落、すべて回復してきた事実を知っていれば、「今回も大丈夫」と思える。
②長期保有の効果を知ること(第3回)
15年保有すれば過去すべてのケースでプラスだったというデータが、持ち続ける勇気をくれる。
③生活防衛資金と数年以内に使うお金を分けておくこと(第4回)
暴落時に焦って売らずに済む「心理的な余裕」が、ただ持ち続けることを可能にする。
この3つが揃って、初めて「ただ持ち続ける」が実現できます。
最後に、シリーズ全5回のメッセージを振り返ります。
第1回:何もしない(貯金だけ)こと、それ自体がリスク
第2回:暴落は怖いが、歴史を知れば乗り越えられる
第3回:20年以上持てば、過去すべてのケースでプラスだった
第4回:暴落のリアルを知り、生活防衛資金と数年以内のお金は貯金で確保第5回:稲妻が輝く瞬間。だから、ただ持ち続ける
シーゲル教授の220年のデータも、過去97年の暴落のデータも、70年の保有期間のデータも、20年の稲妻のデータも、すべてが同じ一つの結論を指しています。
「長期で、淡々と、持ち続ける」
これだけです。
派手な投資テクニックも、相場予測も、不要。
そして、その覚悟と準備を支えてくれるのが、220年・97年・70年・20年というデータを知ること、そして余裕資金で投資をすることにあります。
ちなみに、「稲妻が輝く瞬間」という言葉の出どころが、チャールズ・エリスの『敗者のゲーム』です。

シリーズを終えるにあたって。
ここまで全5回、お付き合い頂きありがとうございました。
このシリーズで一番伝えたかったのは、「投資は怖くない」ではありません。
正直なところ、投資には怖さがあります。暴落のときは本当に辛いし、資産が半分になることもあります。
でも、それでも長期投資が報われてきたのは、経済が成長を続けてきたから。そして、その成長の波に乗り続けた人だけが、大きなリターンを手にしてきたから。
このシリーズが、あなたが「長期投資という選択」を考えるきっかけになれば、とても嬉しいです。
そして、投資という選択をするなら、第4回でお伝えした「2つの準備」を必ず先にやってください。生活防衛資金(生活費の半年分)と、数年以内に使うお金は、必ず貯金で確保すること。
その上で、自分の人生に合ったペースで、長期投資を続けていけたらと思います。
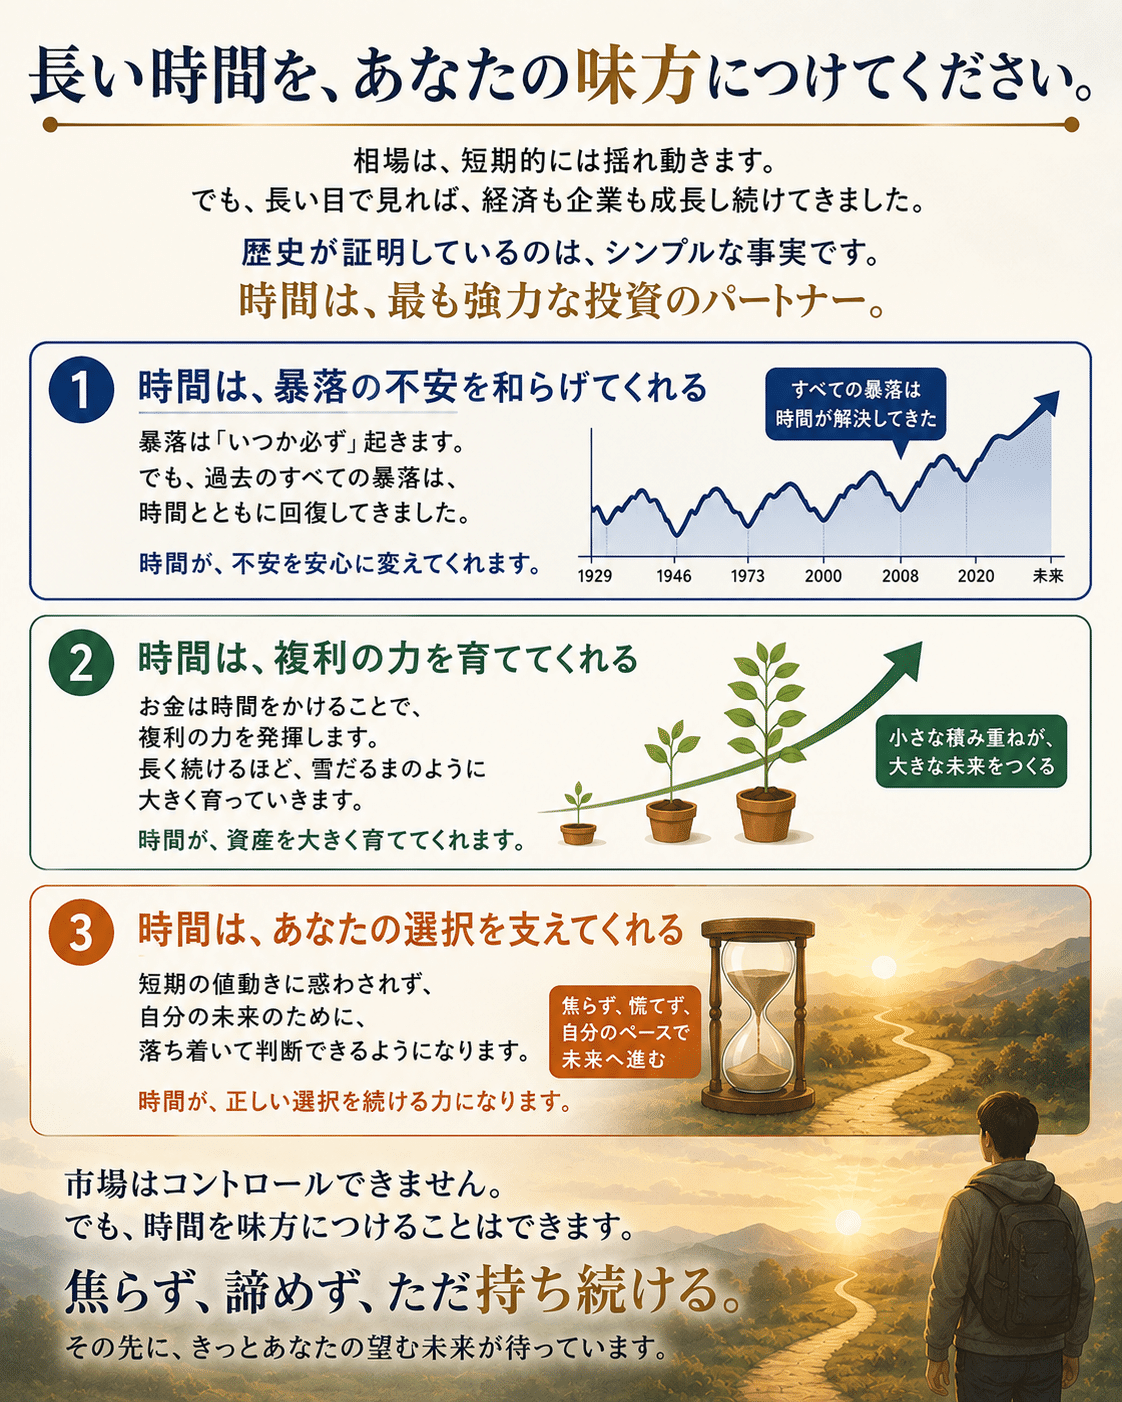
長い時間を、あなたの味方につけてください。
このシリーズは、「お金を育てる人のための長期投資講座」マガジンに全5回まとめてあります。もし暴落がきて不安になったら、何度でも読み返せるように、マガジン登録してくれたら幸いです😊
第1回はこちら↓
 『貯金だけ』がいちばん静かにお金を減らす -220年のデータが教えてくれること-ひろマネー|投資・保険・税金をやさしく解説
第2回はこちら↓
 『暴落が怖い』は、歴史を知らないだけかもしれない-97年で8回の大暴落、それでも市場は立ち上がってきたひろマネー|投資・保険・税金をやさしく解説
第3回はこちら↓
 「20年持てば負けない」って本当?データで確かめてみたひろマネー|投資・保険・税金をやさしく解説
第4回はこちら↓
 資産が半分になる覚悟ありますか?暴落のリアルひろマネー|投資・保険・税金をやさしく解説
そして、あなたの周りに「投資が怖い」と感じている人がいたら、このシリーズをそっとシェアしてもらえたら、とても嬉しいです!
ここまで読んでくれて、本当にありがとうございました🙏🙇
ほなまた!
▼ あわせて読みたい
『貯金だけ』がいちばん静かにお金を減らす -220年のデータが教えてくれること-ひろマネー|投資・保険・税金をやさしく解説
『暴落が怖い』は、歴史を知らないだけかもしれない-97年で8回の大暴落、それでも市場は立ち上がってきたひろマネー|投資・保険・税金をやさしく解説
「20年持てば負けない」って本当?データで確かめてみたひろマネー|投資・保険・税金をやさしく解説
資産が半分になる覚悟ありますか?暴落のリアルひろマネー|投資・保険・税金をやさしく解説